Cada vez más países estudian las monedas digitales de banco central (CBDC), pero ¿en qué se diferencian de las criptomonedas y las stablecoins?
La principal diferencia entre las CBDC y las criptomonedas es que las CBDC son emitidas y respaldadas por un banco central, lo que ofrece a los consumidores una protección garantizada, aunque persisten algunas preocupaciones en torno a la protección de datos y la privacidad en línea.
Entre las razones por las que los países estudian las CBDC figura evitar la “fragmentación del panorama de pagos en CBDC, stablecoins y criptoactivos privados”, según los Central Bank Digital Currency Global Interoperability Principles del Foro Económico Mundial.
La inflación promedió un 8,75 % a nivel mundial el año pasado, lo que afectó a la calidad de vida de personas de todo el mundo. Pero los repuntes de precios de ese tipo no son nada en comparación con la volatilidad que suele caracterizar a los mercados de criptomonedas, donde saltos anuales del 300 % y caídas igualmente severas han dejado a numerosas personas corrientes ante pérdidas enormes e irrecuperables.
Mientras los bancos centrales han subido los tipos de interés y recurrido a otras palancas de política para tratar de controlar la disparada inflación, en el mercado de criptoactivos no existen opciones de este tipo.
Las fluctuaciones del valor de las criptomonedas responden sobre todo a la oferta y la demanda, dado el número limitado de monedas disponibles. Las caídas bruscas de precios han llevado a empresas de criptomonedas a declararse en quiebra y han asestado graves golpes a la reputación de las monedas digitales.
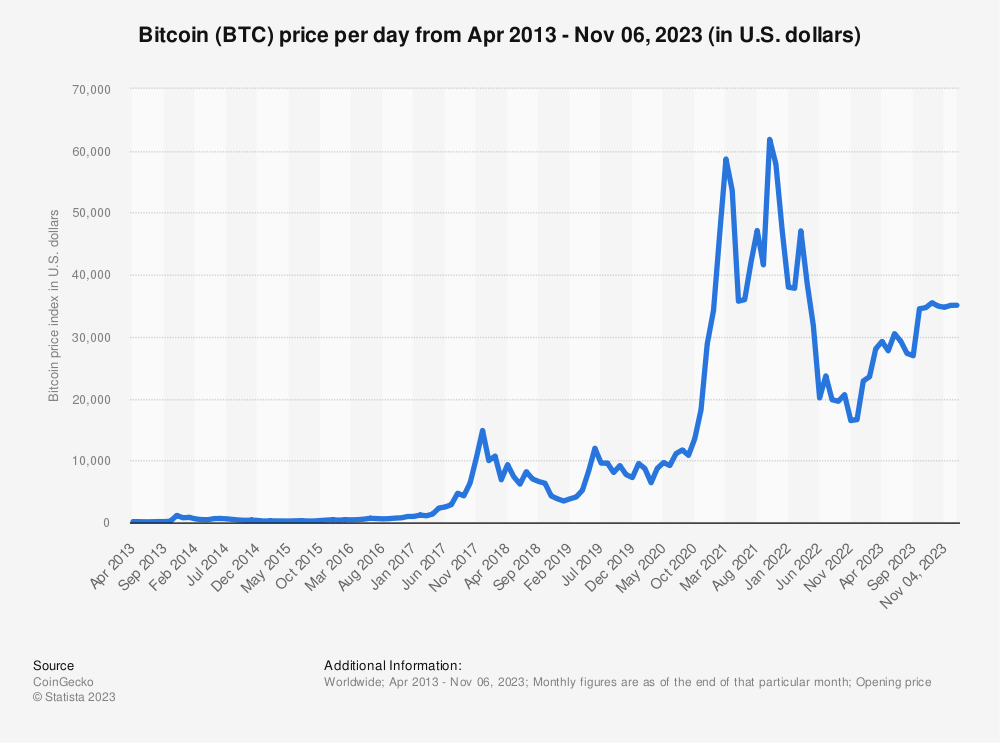
La desconfianza hacia las monedas digitales, como las criptomonedas, es en parte la razón por la que la idea, cada vez más debatida, de las monedas digitales de banco central (CBDC) encuentra cierto escepticismo. Pero existe una gran diferencia entre las CBDC y las criptomonedas.
¿Cuál es la diferencia entre las CBDC y las criptomonedas?
La principal diferencia entre una moneda digital de banco central y una criptomoneda es que una CBDC es –como indica su nombre– emitida por un banco central. Esto significa que también constituye un “pasivo directo” del banco central, tal como expone el Foro Económico Mundial en su Digital Currency Governance Consortium White Paper Series.
“Las CBDC son pasivos directos del banco central, al igual que el efectivo en papel,” añade la Harvard Business Review. “Esto hace que las CBDC sean una forma de dinero digital más segura que el dinero digital emitido por bancos comerciales.”
Para una explicación completa de qué son las CBDC, consulte la primera parte de esta serie, ¿Qué son las monedas digitales de banco central y qué podrían significar para el ciudadano medio?
Cuando se trata de las criptomonedas, estas no son emitidas por gobiernos ni otras instituciones financieras. En su lugar, son monedas digitales que intercambian personas y diversas entidades en un sistema descentralizado.
Dado que las criptomonedas no están respaldadas por una autoridad pública central ni forman parte del sistema bancario, no son moneda de curso legal y los usuarios no están protegidos frente a la volatilidad de precios, el robo por hackeo o el colapso de empresas de criptomonedas.
¿Cuál es la diferencia entre las CBDC y las stablecoins?
Las stablecoins son una forma de criptomoneda. Sin embargo, están diseñadas para ser más estables en valor al vincular su valor al de otro activo.
“El valor de una stablecoin puede, por ejemplo, estar anclado al valor de una moneda soberana, como el dólar estadounidense, a otros criptoactivos o a materias primas, o puede estar respaldado por algoritmos”, indica la Digital Currency Governance Consortium White Paper Series del Foro Económico Mundial. “Según la eficacia del mecanismo de estabilización y de su respaldo, la moneda digital puede o no mantener un valor estable con respecto a su activo de referencia.”
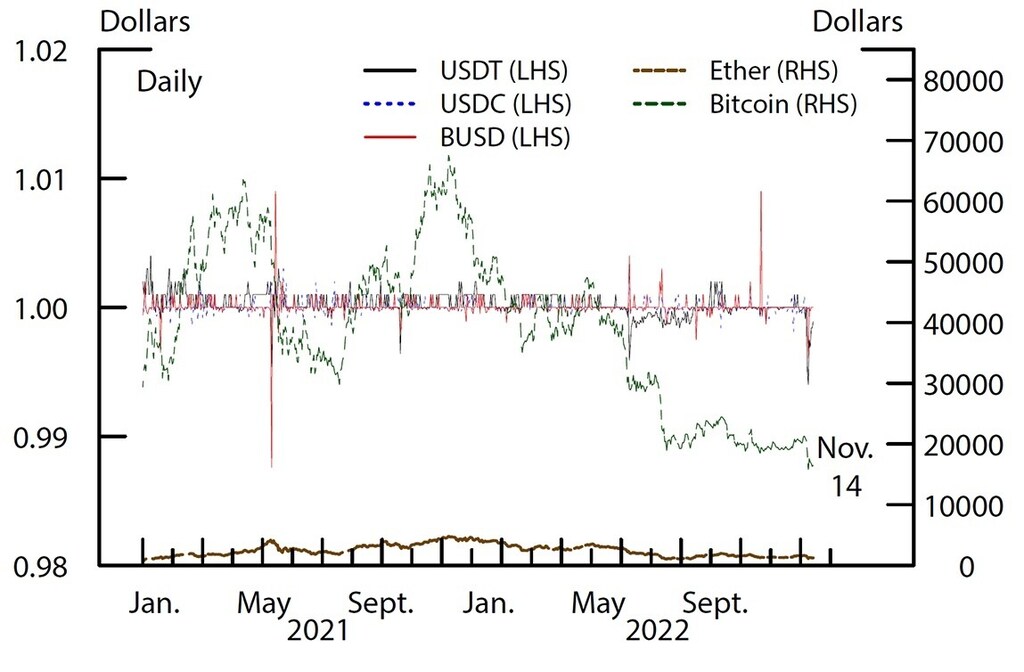
Las stablecoins pueden clasificarse en dos categorías: con colateral o sin colateral/algorítmicas.
En el caso de las stablecoins con colateral, los métodos de estabilización se dividen en dos grandes categorías, según describe la Reserva Federal de Estados Unidos:
Stablecoins con colateral fuera de cadena: respaldadas por depósitos bancarios u otros activos líquidos negociados en el sistema financiero tradicional. Como los activos tradicionales, a diferencia de los criptoactivos, no están representados por tokens en una cadena de bloques, estas stablecoins se denominan “fuera de cadena”.
Stablecoins con colateral en cadena: respaldadas por criptoactivos que pueden representarse mediante tokens en una cadena de bloques, razón por la cual estas stablecoins se denominan “en cadena”.
Estos mecanismos de estabilización funcionan con grados de éxito variables, dadas las distintas susceptibilidades del activo al que están vinculados, añade la Fed.
Por otro lado, las stablecoins sin colateral/algorítmicas utilizan “contratos inteligentes” automatizados para mantener la estabilidad del tipo de cambio. Esto suele implicar vincular su valor a otro criptoactivo.
Sin embargo, las stablecoins han sufrido inestabilidad, en particular cuando TerraUSD, una stablecoin algorítmica diseñada para estar vinculada al dólar estadounidense, colapsó y causó pérdidas por 60 000 millones de dólares. Los problemas de TerraUSD se originaron en su vínculo adicional con el token digital hermano Luna, cuyo precio fijaba el mercado de criptomonedas, según Bloomberg.
Por qué los países estudian las CBDC
“Más del 70 % de los bancos centrales están explorando actualmente el diseño y la emisión de CBDC para sus economías”, según la Digital Currency Governance Consortium White Paper Series del Foro. Entre las razones que cita figuran “oportunidades para mejorar, entre otros aspectos, la inclusión financiera, el comercio digital, la eficiencia de los pagos y el acceso a dinero de banco central seguro en una era de disminución del uso del efectivo”.
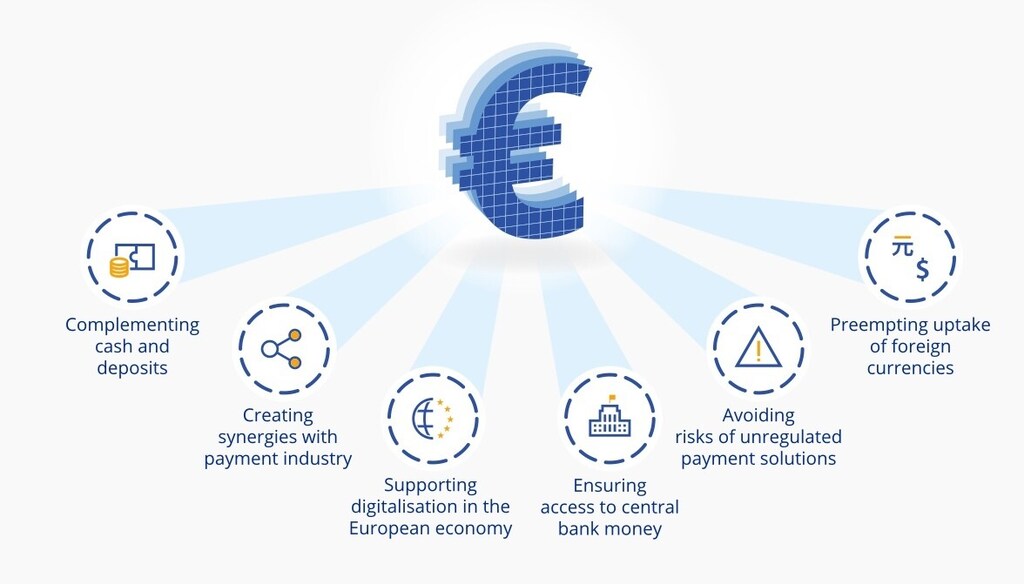
Algunos bancos centrales también ven riesgos en la “fragmentación del panorama de pagos en CBDC, stablecoins y criptoactivos privados”, como señalan los Central Bank Digital Currency Global Interoperability Principles del Foro.
Esta fragmentación podría algún día poner en peligro la estabilidad del sistema financiero en su conjunto, y algunas economías emergentes y en desarrollo ya se ven “afectadas de forma material” por la sustitución de moneda por criptoactivos, según el Fondo Monetario Internacional (FMI).
“Esa sustitución puede provocar salidas de capital, pérdida de soberanía monetaria y amenazas para la estabilidad financiera”, afirma el FMI.
Nadie quiere una inflación del 8,75 %, y mucho menos una inflación –o deflación– del 300 %. Las CBDC podrían ofrecer una vía para reforzar la estabilidad económica y potenciar la eficacia de la política monetaria. Ahora corresponde a los bancos centrales y a los responsables de políticas explorar –y explicar– con exactitud cómo podrían funcionar las CBDC para todos, incluido el modo en que se incorporarán funciones de privacidad y seguridad para proteger la autonomía financiera individual.
Las CBDC, las criptomonedas y las stablecoins son distintas entre sí, y podrían seguir coexistiendo. Por ello, es importante que los consumidores comprendan las diferencias entre estos conceptos, así como las formas en que podrían interactuar e influirse mutuamente.





