Los miembros de la Unión Europea (UE) se han mostrado reacios a agrupar y ampliar los flujos financieros como parte de una «unión de los mercados de capitales», lo que priva a las empresas de fondos y dificulta los esfuerzos por impulsar una transición ecológica.
Europa tiene mucho que ganar con la renovación de sus mercados de capitales, afirma una economista jefe, y aumentar la competitividad de la región no tiene por qué implicar sacrificar la estabilidad.
Los defensores afirman que una unión de los mercados de capitales podría ayudar a crear las empresas y la infraestructura necesarias para competir en una economía global fragmentada.
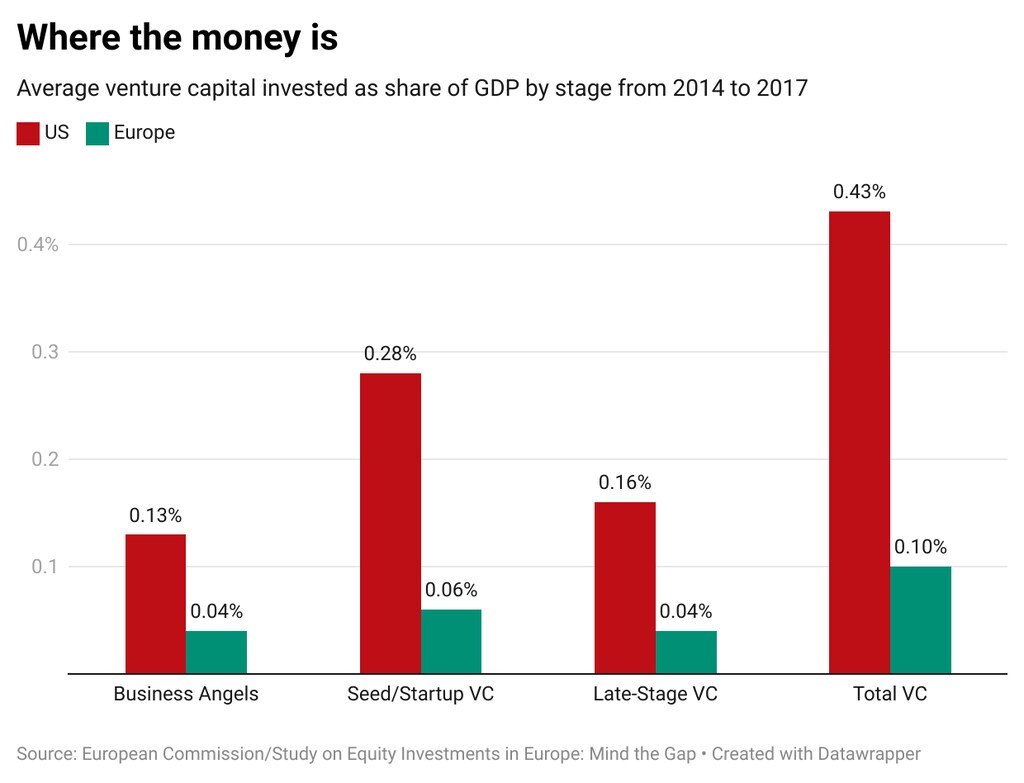
«El dinero está en Estados Unidos».
Cada año, decenas de miles de nuevas startups surgen en Europa. Se dedican a muchas cosas diferentes, como ofrecer seguros cibernéticos o la captura y neutralización de dióxido de carbono. Pero tanto los fundadores de startups aspirantes como los consolidados de la región suelen compartir una cosa: se mudan a Estados Unidos.
Cuando un comentarista de un reciente hilo de Reddit sobre esta tendencia señaló sin rodeos que la mayor parte del dinero disponible para financiar startups está en Estados Unidos, y otros sugirieron el motivo: por un lado, el mercado allí «no está fragmentado» en múltiples países y regímenes regulatorios.
No está claro si Mario Draghi pasa tiempo en Reddit. Pero el antiguo presidente del Banco Central Europeo publicó el mes pasado un inquietante informe que abordaba el mismo tema: casi un tercio de las startups europeas fundadas entre 2008 y 2021 y valoradas en más de 1000 millones de dólares se han trasladado al extranjero, principalmente a Estados Unidos, escribió. Integrar los mercados de capitales de Europa será, por tanto, «fundamental», mientras la región se apresura a potenciar su economía para afrontar nuevas realidades.
Integrar los mercados de la UE no es exactamente una idea nueva, pero está recibiendo un nuevo impulso.
Si el bloque logra forjar su largamente esperada unión de los mercados de capitales, los beneficios podrían ir mucho más allá de las startups y afectar a todo tipo de empresas, así como a cualquiera que intente acumular riqueza que no se haya transmitido dentro de una familia durante generaciones (en una parte del mundo donde heredar la prosperidad todavía puede parecer la norma).
Agrupar recursos financieros facilitando que un profesor checo invierta en un fabricante francés de estaciones de carga para coches eléctricos, o que una aseguradora belga compre la deuda de una empresa italiana de reciclaje, podría liberar ese tipo de dinero retenido y hacerlo «productivo», como dicen los economistas. Podría utilizarse para impulsar más empresas e infraestructuras mediante la compra de acciones y participaciones, y, a medida que cruce fronteras para crear empresas y mercados más grandes, podría llegar a formar una especie de Voltron financiero mejor preparado para un mundo fragmentado.
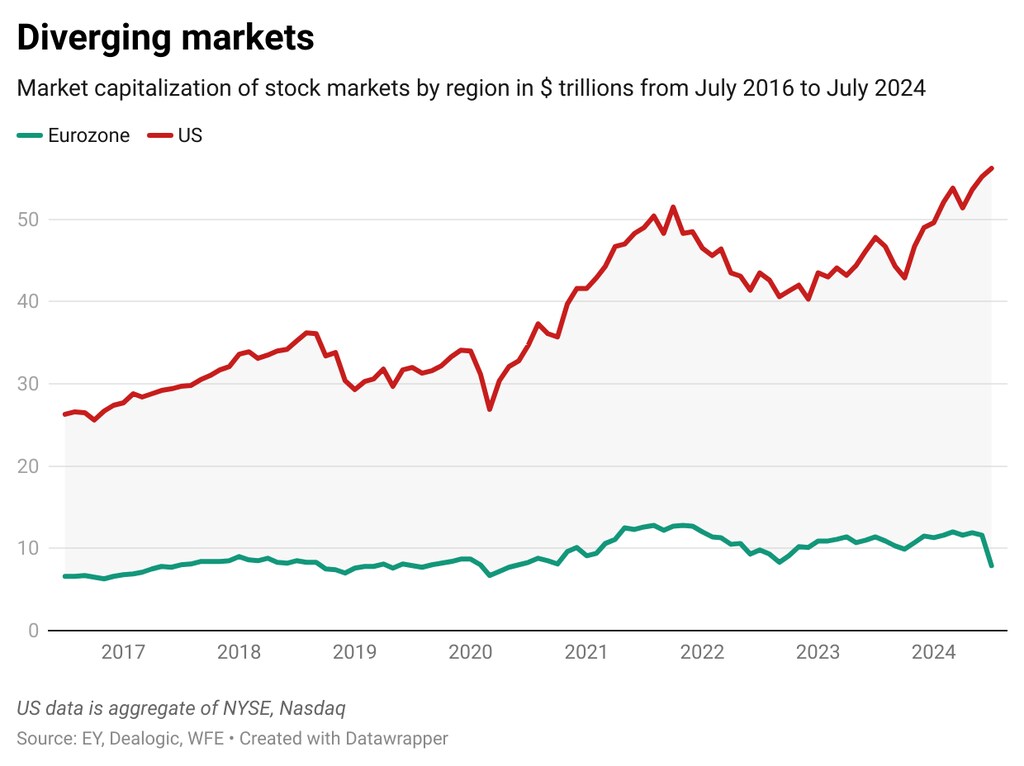
Los defensores afirman que, en la medida en que una unión de los mercados de capitales ayude a la UE a convertir más de su ingenio en empresas capaces de dominar el mundo, esto podría contribuir a sus batallas existenciales con mercados rivales y un clima cambiante.
«Europa puede ganar mucho», declaró Steffen Kern, economista jefe y director de análisis de riesgos de la Autoridad Europea de Valores y Mercados. Pero requerirá desarrollar «no solo nuestros mercados, sino también el entorno de mercado más amplio», añadió. Esto implica fomentar opciones de financiación sostenible e infraestructuras paneuropeas.
Los planes para una unión de los mercados de capitales empezaron a tomar forma concreta en 2015. Algunos países están deseosos de acelerar las cosas ahora.
Francia propuso a principios de este año empezar poco a poco, con un puñado de países formando una unión de los mercados de capitales de forma «voluntaria». La semana pasada, el ministro de Economía de España dio continuidad a esa idea sugiriendo un «laboratorio de competitividad», en el que al menos tres Estados miembros podrían diseñar un proyecto piloto para una integración más amplia.
Otros países se han mostrado mucho menos entusiastas. Existen temores de que las industrias financieras nacionales puedan verse obstaculizadas y de que los mercados más pequeños puedan quedarse aún más rezagados.
Pero Kern afirmó que no es necesario sacrificar la seguridad: «Promover la competitividad y la estabilidad financiera no es una contradicción, sino un proceso que se refuerza mutuamente». Si se aplican las políticas de protección adecuadas, el desarrollo sostenible del mercado debería seguir.
Aun así, Europa es un lugar donde el nacionalismo económico suele prevalecer. Sobre todo en lo que respecta a la banca y las finanzas. Cuando un gran banco italiano (con orígenes que se remontan a 1473) recientemente se propuso adquirir a un gran banco alemán (fundado en 1870), las esperanzas de la mayor fusión paneuropea del sector en décadas se vieron rápidamente contrastadas con políticos consternados que prefieren los “campeones” nacionales.
Los obstáculos para una unión de los mercados de capitales podrían ser tan nimios como decidir dónde se ubicará. ¿Estarían contentos los jubilados griegos de que sus inversiones fueran supervisadas desde Berlín? ¿Podrían los mercados alemanes conformarse con responder ante funcionarios de París?
«Desglobalización, demografía y descarbonización»
Hay un precedente para empezar poco a poco. La UE surgió con el Tratado de Roma en 1957, vinculando jurídicamente a sus seis signatarios originales al menos en parte para evitar que estos siguieran a dos devastadoras guerras en el continente durante ese siglo con una tercera. Los peligros son ahora más externos, pero siguen siendo abrumadores.
No lograr combinar los mercados de capitales podría ser una forma en que la falta de «unión» en la Unión Europea le niegue un lugar como tercer centro de gravedad de la economía mundial, junto a un Estados Unidos cada vez más replegado sobre sí mismo y una en expansión China.
Los defensores de potenciar los mercados de capitales de la UE sostienen que los bancos siguen siendo demasiado prominentes allí. Los bancos pueden tener dinero para prestar, pero también solo quieren garantías tangibles y que se les devuelva el dinero con intereses. No están diseñados (ni deberían estarlo) para aceptar un alto riesgo en aras del espíritu emprendedor; alguien que deposita su nómina en un extremo podría no sentirse muy entusiasmado con que se destine a una startup de IA de vanguardia en el otro.
Los inversores de capital (yo te doy dinero para tu startup de IA, tú me das una participación en la propiedad) son otra historia. Las firmas de capital riesgo pretenden que solo una o dos de las startups en las que invierte un fondo generen grandes rendimientos. Pero los fondos de capital riesgo europeos tienden a ser relativamente poco profundos, y están limitados por las fronteras nacionales.
Incluso si esa startup de IA logra conectar con un inversor de capital riesgo europeo capaz de nutrirla hasta alcanzar una madurez saludable, ¿dónde puede dar el gran salto ofreciendo acciones al público? Una vez más, fondos de capital relativamente poco profundos, esta vez en cuanto a lo disponible en las bolsas europeas, hacen que Estados Unidos sea una opción más atractiva.
El resultado: las empresas estadounidenses tienden a ser más grandes y a ejercer más poder de mercado (el 55 % de la fuerza laboral estadounidense estaba empleada en una gran empresa hace unos años, frente a el 36 % en la UE). Las grandes empresas chinas, en particular los fabricantes de automóviles, presentan su propio conjunto de desafíos.
Estados Unidos se parece en algunos aspectos ahora al modelo chino, al desarrollar una política industrial muy basada en incentivos gubernamentales para los productos y la innovación nacionales. El efecto neto es que las dos mayores economías del mundo están agrupando sus recursos internos para trazar sus propios caminos.
Para Europa, este desafío se suma a una población nacional envejecida y a efectos cada vez más graves del cambio climático.
Casi una década después de que la unión de los mercados de capitales empezara a tomar forma, la actual presidenta del Banco Central Europeo, Christine Lagarde advirtió de que la combinación de «desglobalización, demografía y descarbonización» significa que el esfuerzo debe adquirir una nueva urgencia.
Europa es, después de todo, el lugar donde surgieron inventos trascendentales como el primer automóvil de gasolina. Es lógico buscar formas de ayudarla a recuperar el terreno perdido, mientras empresas de China y Estados Unidos avanzan con fuerza bruta y nuevos conceptos audaces.
No solo está en juego la tecnología del futuro. Las infraestructuras básicas, como los ferrocarriles, que para cualquier observador externo son un elemento básico de la vida europea, podrían revitalizarse. A principios de este mes, un antiguo primer ministro italiano afirmó que, sin una unión de los mercados de capitales, la región probablemente pueda olvidarse de la idea de una red paneuropea de alta velocidad.
Pero un cambio significativo requeriría salir de la zona de confort de la región. «A medida que crecen los mercados de capitales, también crecen los riesgos financieros», afirmó Kern, «y el marco macroprudencial debe estar preparado para abordarlos».
Auge y caída son hechos de la vida del mercado, y los esfuerzos por hacer que el dinero sea más productivo pueden tener el efecto contrario, al menos a corto plazo. La envidiable industria de capital riesgo de Estados Unidos se ha vuelto excesiva por la abundancia de financiación últimamente; una empresa de Silicon Valley decidió recientemente simplemente devolver el dinero a sus inversores, en lugar de buscar startups atractivas en fase avanzada que necesitaran inversión.
Y la autoconservación es un instinto poderoso. Algunas personas podrían estar de acuerdo con una Europa que no derriba las barreras tradicionales para competir a escala mundial, si esas barreras han contribuido a mantener su propia sensación de seguridad y su alto nivel de vida.
La cuestión es cuánto tiempo podrá mantenerse ese alto nivel.
Más lecturas sobre los mercados de capitales y el futuro de la UE
Para más contexto, estos son enlaces a lecturas adicionales de la plataforma de Inteligencia Estratégica del Foro Económico Mundial:
Los líderes de la UE deben dejar de lado las consideraciones nacionales y tragarse su orgullo para establecer una unión de los mercados de capitales, y “restaurar la competitividad europea en un mundo en el que se quedan cada vez más atrás”, según este antiguo regulador financiero del Reino Unido. (Social Europe)
“Aprovechar al máximo los mercados de capitales de Europa será clave para movilizar las inversiones privadas necesarias para afrontar desafíos comunes”. Este análisis profundiza en los posibles beneficios de una unión de los mercados de capitales. (CEPR)
Según este análisis, un mundo asolado por la guerra y la rivalidad entre grandes potencias podría, no obstante, llevar a los europeos a alcanzar un consenso sobre la necesidad de una integración económica más profunda. (Project Syndicate)
“Los mercados bursátiles reasignan los fondos hacia sectores menos contaminantes de manera más eficiente que los bancos”. Otro análisis en profundidad sobre la movilización del capital privado en Europa. (Bruegel)
A este economista no le gusta todo lo propuesto por Mario Draghi en su llamada de atención sobre la competitividad europea, pero considera que el enfoque sugerido sobre los mercados de capitales en la política de innovación “llega con mucho retraso”. (LSE)
Es posible que la UE necesite con especial urgencia una “transformación institucional” para responder a la actual policrisis, pero este artículo sostiene que el bloque también está especialmente bien preparado para llevarla a cabo. (Project Syndicate)
Este análisis se opone a intentar “copiar la economía estadounidense”: una unión de los mercados de capitales sería beneficiosa para la UE, pero debería regularse de forma que evite generar distorsiones en el mercado. (Bruegel)
En la plataforma Strategic Intelligence, puede encontrar fuentes de análisis de expertos relacionados con la Unión Europea, Mercados de capitales y cientos de temas adicionales. Deberá registrarse para poder verlos.




