El Banco Nacional de Camboya lanzó su moneda digital, Bakong, en octubre de 2020.
Casi 200.000 personas utilizan su monedero digital, y casi 6 millones se han beneficiado mediante el uso de aplicaciones bancarias conectadas.
Bakong muestra cómo tanto las instituciones financieras como los usuarios finales pueden beneficiarse de la escalabilidad, la inclusividad y la rentabilidad de sistemas como este.
El diario japonés Nikkei informó recientemente sobre la implementación exitosa por parte del Banco Nacional de Camboya de Bakong, la moneda digital (que toma su nombre de un templo del antiguo Imperio jemer). Se lanzó en octubre de 2020 para ayudar a fortalecer el riel camboyano y reducir la dependencia del dólar estadounidense.
Este plan ha demostrado ser exitoso: actualmente hay más de 200.000 usuarios de la billetera digital Bakong, mientras que más de 5,9 millones de usuarios se han beneficiado indirectamente mediante el uso de aplicaciones de banca en línea conectadas al sistema.
Según Nikkei, solo en el primer semestre de 2021 se registraron más de 1,4 millones de transacciones Bakong, por un valor total de unos 500 millones de dólares. Esto demuestra que, mediante el uso híbrido de la banca electrónica tradicional y la implementación de una billetera digital innovadora, como las que se utilizan en las finanzas descentralizadas, tanto los usuarios de los bancos como los ciudadanos desatendidos pueden beneficiarse.
¿Cómo funciona?
El Banco Nacional de Camboya (NBC) desarrolló el sistema Bakong junto con la empresa tecnológica japonesa Soramitsu utilizando el código abierto Hyperledger Iroha, un marco blockchain. La flexibilidad de utilizar una cadena de bloques para la gestión de activos digitales permitió al NBC y a Soramitsu implementar representaciones digitales respaldadas por moneda fiduciaria del riel camboyano y del dólar estadounidense, accesibles tanto para las transacciones interbancarias mayoristas como para los pagos minoristas cotidianos.
¿Qué está haciendo el Foro Económico Mundial en materia de blockchain?
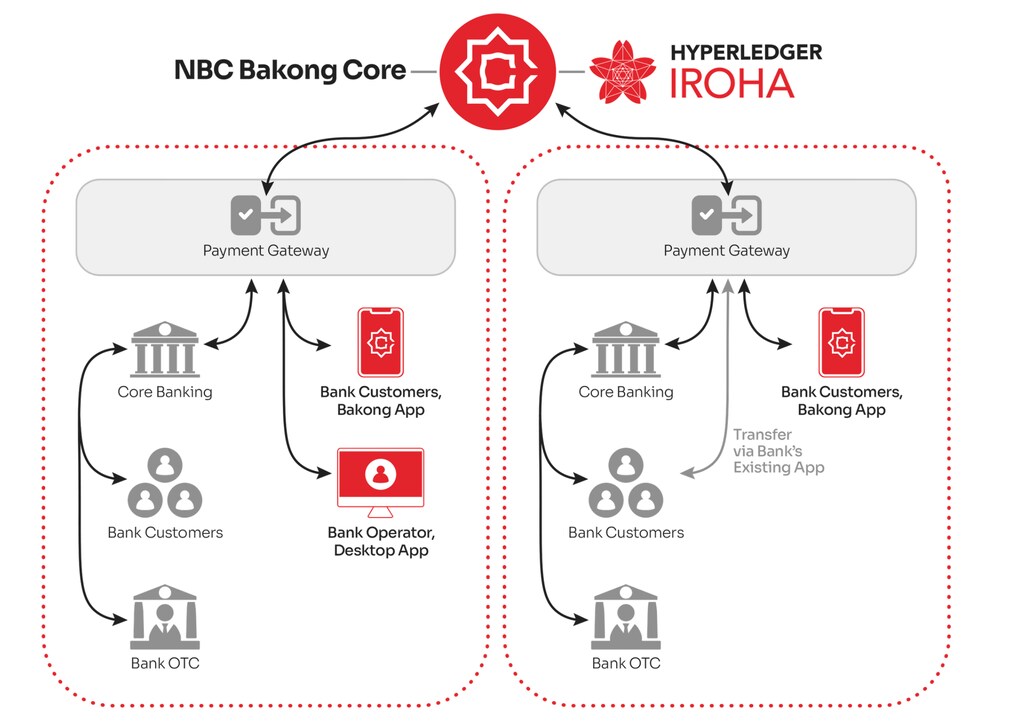
El núcleo del sistema lo gestiona el NBC, que delega la gestión de las ‘pasarelas de pago’ en las instituciones financieras. Los usuarios finales, como los usuarios de aplicaciones móviles, se conectan al sistema a través de estas pasarelas de pago. Todas las transacciones se almacenan como una cadena cronológica de registros, también conocida como cadena de bloques, que se replica en múltiples servidores. A diferencia de las cadenas de bloques sin permisos de uso más común, como Bitcoin, el sistema Bakong, basado en Hyperledger Iroha, no depende de la minería para finalizar las transacciones, sino que utiliza un método de votación en el que una supermayoría de los servidores que mantienen la cadena de bloques vota para finalizar las transacciones organizadas en bloques.
El sistema central Bakong del NBC está distribuido geográficamente y contiene todas las transacciones, pero no contiene información de identificación personal (PII, por sus siglas en inglés). En cambio, toda la PII de los usuarios finales es almacenada por las instituciones financieras que se unen al sistema. A su vez, las instituciones financieras solo reciben transacciones en las que sus usuarios son contrapartes y no tienen acceso a todos los datos transaccionales del sistema. Es esta separación de datos la que ayuda a preservar la privacidad de los usuarios, al tiempo que permite al banco central ver toda la actividad transaccional y considerar estos datos para mejorar su política monetaria. Gracias a las características de seguridad inherentes a la cadena de bloques y a las copias asociadas del registro contable, se mitigan los riesgos de fraude, fallos de hardware, manipulación y, lo más importante, ciberataques.
¿Cuáles son los beneficios?
La reducción de costos y la inclusividad de los usuarios son los beneficios más importantes de este sistema. Al unificar los procesos bancarios bajo Bakong, los costos y las comisiones asociadas a las transacciones interbancarias se reducen al mínimo, y las transacciones de los usuarios finales son actualmente gratuitas. Siempre que los bancos y los servicios financieros sigan realizando su diligencia debida mediante la aplicación de ‘conozca a su cliente’ (KYC, por sus siglas en inglés) y otras medidas de seguridad, los delitos financieros pueden evitarse. De hecho, el registro digital permanente de todas las transacciones hace que los sistemas de pago como Bakong sean fácilmente auditables y, por tanto, poco propicios para la actividad delictiva.
Bakong también impulsa la inclusividad de los usuarios al ayudar a integrar a las personas en el sistema financiero. Las herramientas digitales de fácil uso y los costos de transacción casi inexistentes incentivan a los usuarios a participar en el sistema y a contribuir a él. Los pagos se vuelven tan sencillos como escanear un código QR y, según el importe de la transacción, la verificación del usuario puede realizarse mediante SMS (aunque los importes más elevados requerirían la verificación de identidad por parte de una institución financiera).
Además de sus beneficios internos, el sistema Bakong permite modelos nuevos y más eficientes para los pagos transfronterizos. En una entrevista con Nikkei, el director general del NBC explicó que muchas mujeres que buscan oportunidades laborales emigran de Camboya a Malasia. Con la implementación transfronteriza de Bakong, estas mujeres podrían enviar dinero a su país y reducir la pérdida de fondos por comisiones de transacción, al tiempo que ganarían independencia financiera en el proceso.
A fecha del 12 de agosto de 2021, NBC reveló que los usuarios de Bakong podrán recibir fondos desde Malasia con una tarifa de servicio mínima. Aunque, por ahora, esta implementación solo funciona en un sentido (de Malasia a Camboya), el NBC es optimista respecto a la puesta en marcha de un sistema bidireccional, así como a la posibilidad posterior de acuerdos transfronterizos con otros países en un futuro próximo.
Mirando hacia el futuro
Las monedas digitales como Bakong ofrecen una perspectiva interesante sobre la capacidad de tecnologías avanzadas, como los sistemas de registro distribuido, para mejorar los sistemas financieros de todos los participantes. Al mitigar los riesgos y reducir los costos asociados a las transacciones, la inclusión financiera resulta atractiva para personas de todos los ámbitos del espectro social. Y debido a la naturaleza inherente de estas tecnologías, las amenazas de ciberataques —que, por lo demás, se han vuelto más frecuentes— pueden reducirse, si no evitarse por completo.
Bakong es un ejemplo de cómo un sistema de pago digital puede ayudar a fortalecer una moneda local, fomentar la inclusividad de los usuarios y reducir la dependencia de factores externos. Aunque la política, la geopolítica, los tipos de cambio y otros muchos factores pueden seguir limitando una sólida independencia financiera en los mercados emergentes, Camboya ha dado un paso adelante en la dirección correcta.




