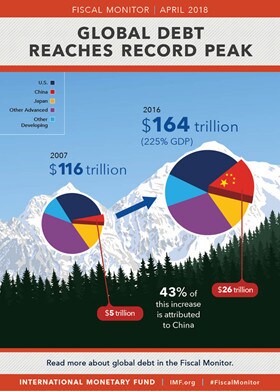
La deuda mundial alcanzó un nuevo máximo histórico de 164 billones de dólares en 2016, equivalente al 225 % del PIB mundial. Tanto la deuda privada como la pública se han disparado en la última década. Una deuda elevada hace que la financiación del gobierno sea vulnerable a cambios repentinos en el sentimiento del mercado. También limita la capacidad de un gobierno para apoyar a la economía en caso de recesión o crisis financiera.
Los países deberían aprovechar la ventana de oportunidad que brinda la recuperación económica para fortalecer la situación de sus finanzas públicas. El Monitor Fiscal de abril de 2018 Monitor Fiscal analiza cómo los países pueden reducir los déficits y la deuda públicos de una manera compatible con el crecimiento.
Una deuda pública elevada es motivo de preocupación
De los 164 billones de dólares, el 63 % corresponde a deuda del sector privado no financiero y el 37 % a deuda del sector público. Las economías avanzadas son responsables de la mayor parte de la deuda mundial. No obstante, en los últimos diez años, las economías de mercados emergentes han sido responsables de la mayor parte del aumento. Solo China contribuyó con el 43 % al aumento de la deuda mundial desde 2007. En cambio, la contribución de los países en desarrollo de bajos ingresos es apenas perceptible.
La deuda pública desempeña un papel importante en el aumento de la deuda mundial. Los ratios deuda/PIB en las economías avanzadas se encuentran en niveles no vistos desde la Segunda Guerra Mundial. Los ratios de deuda pública han aumentado de forma persistente en los últimos cincuenta años.
En las economías de mercados emergentes, la deuda pública se encuentra en niveles solo comparables a los de la crisis de la deuda de los años ochenta. En los países en desarrollo de bajos ingresos, los ratios medios de deuda pública/PIB se sitúan muy por debajo de los máximos históricos, pero conviene recordar que la reducción de la deuda desde picos anteriores implicó condonaciones de deuda. Además, la deuda de los países en desarrollo de bajos ingresos aumentó 13 puntos porcentuales en los últimos cinco años.
Junto con la deuda, el coste del servicio de la deuda ha aumentado rápidamente en los países en desarrollo de bajos ingresos. La carga de intereses se ha duplicado en los últimos diez años hasta situarse cerca del 20 % de los impuestos. El aumento del coste refleja en parte la creciente dependencia de la deuda no concesional, a medida que los países han obtenido acceso a los mercados financieros internacionales y ampliado la emisión de deuda interna a no residentes.
Hay varias razones por las que la deuda pública elevada y los déficits son motivo de preocupación.
Los países con una deuda pública elevada son vulnerables a cambios en las condiciones de financiación, lo que podría dificultar su capacidad para endeudarse y poner en peligro la economía. Además, la experiencia histórica demuestra que una deuda y unos déficits elevados aumentan la profundidad y la duración de una recesión —como ocurre tras una crisis financiera—, porque los gobiernos no pueden desplegar un apoyo fiscal suficiente a la economía, como se analiza en el Monitor Fiscal de octubre de 2016 .
Ahora es el momento adecuado para abordar la deuda y los déficits elevados
A medida que el crecimiento gana impulso en la mayoría de los países, los estímulos fiscales para sostener la demanda ya no son adecuados. Al mismo tiempo, se prevé que los multiplicadores fiscales, que miden el impacto a corto plazo de los cambios en los impuestos o el gasto sobre la producción, sean menores. Esto implica que los beneficios de los estímulos fiscales a corto plazo son limitados y que los costes económicos de reducir la deuda y los déficits son relativamente menores. Reducir la deuda y los déficits ahora disminuirá la vulnerabilidad de un país ante cambios en el sentimiento del mercado. También garantizará que los responsables de las políticas dispongan de recursos suficientes para actuar en caso de recesión, justo cuando los multiplicadores fiscales son mayores.
¿Qué debería hacer la política fiscal?
En general, nuestras previsiones indican que los ratios deuda/PIB disminuirían en los próximos tres a cinco años en la mayoría de los países. Pero esto depende de que los países cumplan plenamente sus compromisos políticos. No hay lugar para la complacencia.
Cabe señalar que se prevé que los ratios de deuda pública disminuyan en todas las economías avanzadas, excepto en una. En Estados Unidos, la reforma del código tributario y el acuerdo presupuestario de dos años conducen a una expansión del nivel de actividad económica hasta 2020. Estas medidas darán lugar a déficits totales superiores a 1 billón de dólares en los próximos tres años, lo que supera el 5 % del PIB. Esto se suma a la tendencia creciente de la deuda pública, que alcanzará el 117 % del PIB en 2023. Nuestras previsiones son cualitativamente similares a las publicadas recientemente por la Oficina Presupuestaria del Congreso .
En el Monitor Fiscal de abril de 2018 Monitor Fiscal, instamos a los responsables de las políticas a evitar políticas fiscales que proporcionen estímulos innecesarios cuando la actividad económica ya está repuntando. En su lugar, la mayoría de los países avanzados, de mercados emergentes y en desarrollo de bajos ingresos deberían cumplir sus planes fiscales y situar los déficits y la deuda firmemente en una senda descendente. También deberían aplicar reformas fiscales que aumenten la productividad y promuevan el capital humano y físico.
Es imperativo que los países en desarrollo de bajos ingresos fortalezcan su capacidad tributaria. Esto les permitirá atender su deuda. También les permitirá financiar prioridades de gasto —como la salud, la educación y las infraestructuras públicas— para alcanzar los 2030 Objetivos de Desarrollo Sostenible.
Nadie puede predecir el auge y la caída de las economías de los países. Los gobiernos prudentes y exitosos se preparan en los buenos tiempos para afrontar las tormentas que se avecinan en el horizonte.




