La financiación por debajo del mercado está siendo objeto de un escrutinio creciente como posible forma de competencia desleal, en un contexto de mayor uso de la política industrial.
Para evaluar adecuadamente la financiación por debajo del mercado se necesitan puntos de referencia precisos que no confundan la fijación de precios de los préstamos específica de cada prestatario con una distorsión del mercado.
El problema de los puntos de referencia afecta especialmente a las economías en desarrollo, cuyos sistemas financieros a menudo se parecen poco a los modelos externos.
Con los gobiernos recurriendo cada vez más a la política industrial, y con el aumento de las tensiones comerciales y del escrutinio de las ayudas estatales, la financiación por debajo del mercado está cobrando protagonismo.
La financiación por debajo del mercado puede entenderse como la financiación concedida a empresas a tipos de interés inferiores a los que cobraría un prestamista de mercado comparable. Puede adoptar la forma de préstamos bancarios de bajo coste, préstamos de bancos públicos, crédito directo u otros canales de crédito influidos por la política. Es importante porque un crédito más barato puede reducir el coste de capital de una empresa, por lo que a menudo se debate en el marco de las discusiones sobre subvenciones y competencia leal.
Que un préstamo se considere “por debajo del mercado” puede afectar a la forma en que se evalúan las reclamaciones de subvenciones y a si se consideran medidas correctivas comerciales. La cuestión no es solo técnica: puede influir en la percepción de la competencia leal y en el margen de maniobra política de que disponen las economías en desarrollo.
Pero determinar si la financiación es realmente “por debajo del mercado” depende del punto de referencia utilizado.
Los estudios de la OCDE de 2021 y 2026 tratan la financiación por debajo del mercado como una categoría recurrente en las evaluaciones del apoyo industrial en todas las economías, y no como una cuestión específica de un país. Si un referente se fija demasiado alto, o se importa de un sistema financiero con instituciones diferentes, las diferencias ordinarias en el riesgo del prestatario, las garantías o la fijación de precios bancarios pueden confundirse con una distorsión del mercado.
Esto es especialmente relevante para las economías en desarrollo, donde las empresas suelen depender más del crédito bancario y donde los sistemas financieros pueden diferir de los modelos de las economías avanzadas.
El caso de China ofrece un marco útil para plantearse la siguiente pregunta: ¿deben evaluarse las empresas frente a un tipo de referencia externo, frente a un índice de precios de referencia publicado, como la Tasa Preferencial de Préstamo (LPR, por sus siglas en inglés), o frente a un punto de referencia que refleje el entorno financiero nacional y el riesgo del prestatario?
Redefinir el punto de referencia
El principal reto en el debate sobre la financiación por debajo del mercado es la identificación errónea del punto de referencia. En el caso de China, algunas evaluaciones externas comparan directamente los costes de endeudamiento de las empresas con la LPR, o con anclajes libres de riesgo procedentes de sistemas financieros muy diferentes.
La LPR es importante. Es el principal anclaje de precios de los préstamos bancarios en China. Pero no es lo mismo que el tipo de interés final que paga cada prestatario. En la práctica, los bancos fijan los precios de los préstamos en torno a la LPR, ajustándolos según el riesgo del prestatario, las garantías, el vencimiento, la estructura contractual, el coste de financiación y el perfil del cliente. Un préstamo con un precio inferior a la LPR puede reflejar un prestatario de menor riesgo o garantías más sólidas, y no necesariamente una subvención derivada de la política.
Para abordar esta cuestión, proponemos un punto de referencia del mercado nacional que sea pertinente para el prestatario y para el sistema financiero de China. Combina las condiciones nacionales libres de riesgo, los diferenciales de crédito ajustados por calificación y un componente de ajuste nacional, adaptando la lógica de precios por niveles utilizada en el estudio de la OCDE de 2021. Cuando los costes de endeudamiento de las empresas chinas se comparan con este punto de referencia, el panorama cambia.
Pruebas desde el lado de la demanda
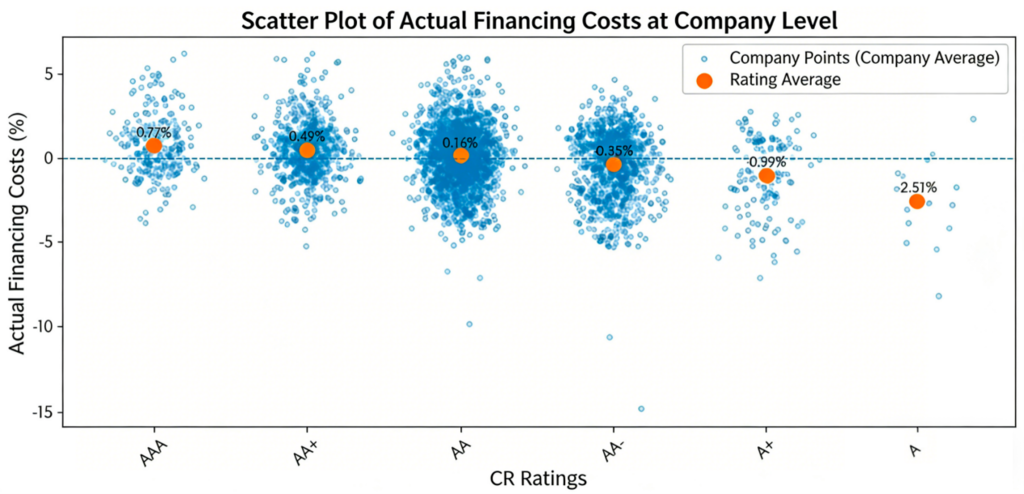
Utilizando datos de estados financieros de empresas chinas cotizadas en bolsa en la categoría A entre 2010 y 2024, constatamos que el coste medio del endeudamiento no está por debajo del punto de referencia estimado del mercado nacional. Es unos 0,2 puntos porcentuales más alto.
Esto no significa que ninguna empresa individual reciba nunca financiación relativamente favorable. Algunas empresas, en algunos periodos, pueden endeudarse a tipos relativamente bajos. Pero un tipo bajo puede estar justificado comercialmente si el prestatario tiene garantías más sólidas, un flujo de caja más estable, un menor riesgo de impago o una estructura de vencimientos más corta. Estos casos no establecen por sí mismos una financiación amplia y sistemática por debajo del mercado.
Lo que nos dicen los bancos
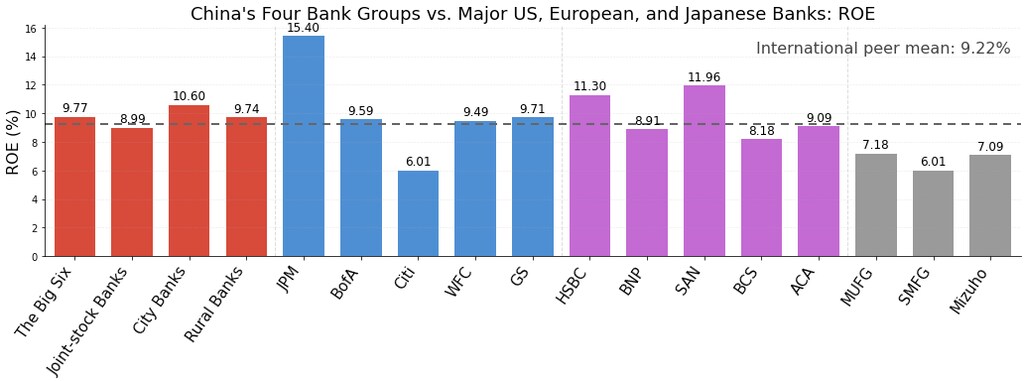
Las pruebas procedentes de la banca apuntan en la misma dirección. Si los bancos sacrificaran ampliamente la rentabilidad comercial para conceder préstamos a precios inferiores a los de mercado, ese comportamiento debería reflejarse en una menor rentabilidad.
Sin embargo, las principales entidades financieras chinas no muestran el tipo de distorsión de la rentabilidad que cabría esperar de una fijación de precios generalizada e impulsada por la política. Los rendimientos medios de los préstamos en los principales grupos bancarios también se mueven en estrecha consonancia con la LPR y otros tipos de referencia, manteniendo diferenciales que reflejan las diferencias entre clientes e instituciones.
Estas pruebas sugieren que la asignación del crédito en China sigue estando limitada por los requisitos de balance, la gestión del riesgo y los objetivos de rentabilidad comercial. No descarta un apoyo específico en determinados sectores o periodos. Pero sí debilita la afirmación de que el endeudamiento corporativo chino está fijado, de forma generalizada y sistemática, por debajo del mercado.
Por qué el problema importa más allá de China
El problema de los puntos de referencia no es exclusivo de China. Los estudios de la OCDE y del FMI tratan la financiación por debajo del mercado como una categoría analítica general, y no como una etiqueta específica de un país. Investigación del FMI sobre Brasil, por ejemplo, analiza el crédito dirigido y los préstamos de bancos públicos a tipos de interés regulados o por debajo del mercado.
Una comprobación de sensibilidad del punto de referencia, presentada en un seminario de investigación de la China Modern Financial Society, muestra también que, cuando se aplica una lógica de descomposición de precios comparable a una muestra basada en Bloomberg de emisores de bonos registrados en Estados Unidos, la diferencia media ajustada según el punto de referencia es de -1,55 puntos porcentuales. Esto no significa que la financiación corporativa estadounidense deba calificarse como subvencionada. Muestra que los resultados “por debajo del punto de referencia” pueden surgir si se elige un determinado punto de referencia.
Esto es especialmente importante para las economías en desarrollo, porque sus sistemas financieros a menudo se parecen menos a los modelos que se asumen en los puntos de referencia externos. El crédito bancario puede desempeñar un papel mayor que los mercados de bonos; las calificaciones crediticias pueden cubrir a menos empresas; las prácticas de garantías pueden diferir; y la transmisión de la política monetaria puede operar a través de canales distintos. Si estas diferencias no se reflejan en el punto de referencia, las evaluaciones de subvenciones pueden exagerar la distorsión y subestimar la variación legítima del mercado.
Hacia evaluaciones globales más precisas
A medida que aumentan las tensiones comerciales mundiales, las disputas relacionadas con las subvenciones requieren herramientas analíticas más precisas. Las evaluaciones internacionales de la financiación por debajo del mercado deberían partir de una pregunta básica: ¿es adecuado el punto de referencia para el sistema financiero que se evalúa?
Un marco más equilibrado debería hacer cuatro cosas:
Distinguir las diferencias nominales de tipos de interés de las subvenciones sustantivas. Un tipo de interés observado más bajo no es automáticamente prueba de distorsión derivada de la política.
Respetar la validez comercial de la fijación de precios basada en el riesgo. El riesgo del prestatario, las garantías, el vencimiento, el coste de financiación y las restricciones de balance de los bancos afectan a la fijación de precios de los préstamos.
Utilizar puntos de referencia nacionales transparentes y basados en el mercado que reflejen las arquitecturas monetarias locales y las prácticas reales de concesión de préstamos.
Reconocer que las economías en desarrollo pueden tener sistemas financieros diferentes sin que esas diferencias impliquen automáticamente un comportamiento no de mercado.
La futura gobernanza financiera mundial debe ir más allá de las narrativas simples y de las comparaciones superficiales de tipos. Unos mejores puntos de referencia no debilitarían la evaluación de las subvenciones. La harían más precisa, más creíble e institucionalmente más justa. Esto es importante para las finanzas mundiales, porque las empresas y las economías deberían juzgarse con criterios comparables, y no con puntos de referencia que confundan las diferencias institucionales con la distorsión del mercado.
Zhao Youli, Cheng Shi, Zhang Shubo y Zhang Yanwen también contribuyeron a este artículo. Más información sobre los puntos de referencia de la financiación por debajo del mercado está disponible aquí.




