Ponte al día sobre las historias y novedades clave que están dando forma al mundo financiero.
Principales noticias: los bancos desarrollan IA agéntica; el crédito privado capta el 15 % de los préstamos mundiales; las empresas africanas recurren a las stablecoins para cubrir los riesgos cambiarios.
Para saber más sobre el trabajo del Foro Económico Mundial en el ámbito de las finanzas, visita el Centro de Sistemas Financieros y Monetarios.
En el primer trimestre de 2026, la economía mundial se enfrenta a obstáculos conocidos.
La última previsión de las Naciones Unidas sitúa el crecimiento mundial en torno al 2,7 %, aún por debajo de los promedios prepandémicos, mientras que el Informe sobre Riesgos Globales 2026 del Foro describe una «era de competencia» marcada por las tensiones geopolíticas y la fragmentación de los flujos de capital.
El mes pasado, el futuro del crecimiento económico fue uno de los principales temas de debate en la Reunión Anual 2026 en Davos, donde los participantes analizaron el futuro de las finanzas y exploraron cómo las empresas pueden dar prioridad a la resiliencia operativa y a nuevas palancas de productividad para desenvolverse con éxito en este entorno.
Dos tendencias emergentes ilustran cómo las empresas están llevando esas prioridades a la práctica: los bancos amplían el uso de sistemas de IA más autónomos en sus operaciones centrales, y continúa el desplazamiento hacia el crédito privado a medida que las empresas buscan financiación más rápida y flexible ante normas de capital bancario y criterios de concesión de préstamos más estrictos.
1. Una nueva era de toma de decisiones impulsada por la IA
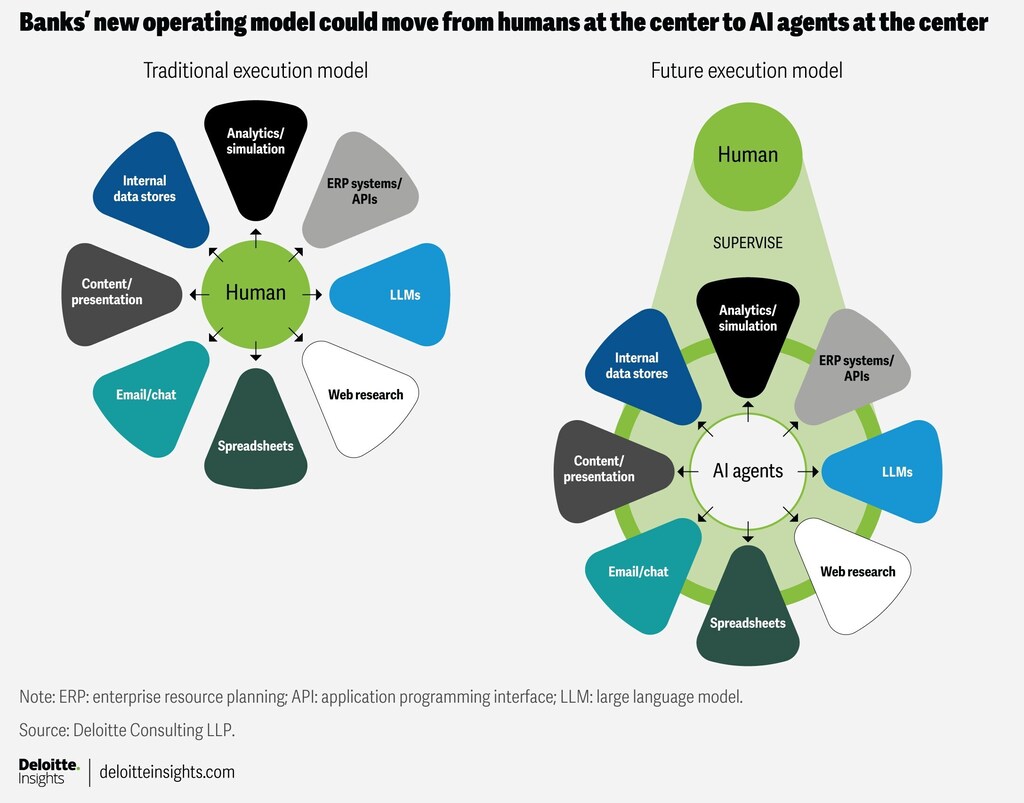
En 2026, el sector bancario —como se anticipó en el resumen de noticias financieras de noviembre de 2025— está pasando de la «asistencia» de la IA a la «autoridad transaccional». Estos sistemas ya no se limitan a resumir informes: se están integrando como «compañeros de trabajo digitales» semiautónomos, diseñados para liquidar operaciones rutinarias y gestionar controles de cumplimiento bajo supervisión humana.
Goldman Sachs, por ejemplo, está desarrollando agentes autónomos basados en el modelo Claude de Anthropic para encargarse de tareas centrales de contabilidad de operaciones y de incorporación de clientes. El banco afirma que estos agentes actuarán como compañeros de trabajo digitales y reducirán el tiempo necesario para realizar estas funciones esenciales, aunque intensivas en procesos.
Por su parte, Lloyds Banking Group ha señalado que en 2026 se producirá un «despliegue en toda la empresa» de la IA agéntica en los servicios financieros. El banco prevé que estos sistemas generen 100 millones de libras en valor este año al automatizar las investigaciones de fraude y las reclamaciones complejas, derivando los casos rutinarios a la IA y reservando al personal humano las escaladas de clientes que requieren más matices.
A medida que se amplían los casos de uso, los reguladores estudian cómo podría afectar la IA emergente a los mercados y las empresas a más largo plazo.
2. La expansión del crédito privado, valorada en 41 billones de dólares
Mientras los préstamos bancarios tradicionales siguen limitados por normas de capital más estrictas, la financiación empresarial continúa desplazándose hacia el crédito privado.
El crédito privado está transformando actualmente un mercado crediticio potencial de 41 billones de dólares, y los fondos privados podrían sustituir hasta el 15 % de este espacio de préstamos tradicionales a medida que se fusionan los mercados de crédito público y privado, según Bloomberg.
El mercado de compraventa de participaciones en operaciones privadas (secundarios) alcanzó un volumen total récord de 226.000 millones de dólares, según muestran los datos de mercado de Evercore de 2025/2026. Este auge responde a una necesidad acuciante de liquidez: los socios comanditarios (LP) recurren cada vez más a los secundarios para gestionar sus carteras ante la falta de un mercado sólido de ofertas públicas iniciales (OPI).
Los reguladores están prestando atención a las crecientes «interconexiones» entre los bancos y los fondos privados. El Comité de Basilea señaló recientemente que el auge de las «transferencias significativas de riesgo» (SRT, por sus siglas en inglés) —en las que los bancos pagan a fondos privados para que asuman el riesgo de sus carteras de préstamos— requiere supervisión continua. Según indicó, una dependencia excesiva de las SRT podría reducir la resiliencia del sistema bancario si llegara a fallar la capacidad de las operaciones para absorber riesgos.
3. Más noticias financieras que conviene conocer
Además, se están reduciendo o aplazando varias OPI estadounidenses porque la volatilidad del mercado y unos controles de valoración más estrictos afectan a las nuevas cotizaciones. Empresas como Clear Street y la fintech brasileña Agibank han reducido o aplazado sus ofertas ante la cautela de los inversores.
El Reglamento de la Unión Europea sobre la divulgación de información relativa a la sostenibilidad en el sector de los servicios financieros, introducido en 2021, ha fracasado en mejorar las credenciales medioambientales de los fondos o en aumentar los flujos hacia inversiones más ecológicas, según un estudio reciente. La investigación sugiere que las normas han tenido poco efecto en las carteras de fondos, lo que refuerza las preocupaciones sobre el lavado verde y la complejidad de las etiquetas ESG.
Nuveen está adquiriendo Schroders por 9.900 millones de libras (13.500 millones de dólares), poniendo fin a 222 años de independencia. La operación se produce cuando la histórica firma británica gestiona más de 800.000 millones de libras en activos y la familia fundadora se prepara para vender su participación.
El temor a que la IA altere el sector ha provocado una reciente caída de las acciones de software estadounidenses, pero los estrategas de JP Morgan y Morgan Stanley ven oportunidades de compra en empresas de mayor calidad y resilientes a la IA, informa Reuters.
Las mayores economías de África están impulsando un auge del uso de stablecoins, y empresas de Nigeria y Sudáfrica recurren a dólares digitales para protegerse frente a la depreciación de sus monedas locales. Según un nuevo estudio, las empresas utilizan cada vez más stablecoins para el comercio transfronterizo y como unidad de cuenta más estable ante la persistente escasez de dólares.
4. Más información en Forum Stories
Desde los agentes de IA hasta las stablecoins, la tecnología avanza rápidamente, pero su impacto económico general depende de una infraestructura financiera fiable e interoperable. Descubre cómo los sistemas que sustentan las finanzas digitales están permitiendo que las empresas y los pagos mundiales se muevan con mayor rapidez, seguridad e inteligencia.
¿Cómo equilibran los bancos centrales la estabilidad de precios, la independencia y la credibilidad en un mundo marcado por tensiones geopolíticas, mercados fragmentados y rápidos cambios tecnológicos? Descubre cómo los banqueros centrales afrontan estos desafíos y redefinen su papel en el sistema financiero mundial de 2026.
Las stablecoins están dejando atrás los experimentos de nicho para convertirse en herramientas destacadas para la inclusión financiera. Desde agilizar los pagos transfronterizos y apoyar a las pequeñas empresas hasta prestar ayuda humanitaria, estas monedas digitales ofrecen formas más rápidas, económicas y transparentes de acceder al dinero. La interoperabilidad y la colaboración con los sistemas existentes son fundamentales para aprovechar todo su potencial en una red financiera mundial resiliente.




