¿Pueden los bancos comerciales actuar como pararrayos de los bonos públicos en medio de una tormenta financiera? ¿Es posible atribuir el sesgo nacional de los bancos en sus exposiciones soberanas a algo más allá de sus incentivos impuestos externamente (como la persuasión moral) o de sus incentivos distorsionados internamente (como el traslado de riesgo)? A pesar del llamado «bucle letal» entre ambos, ¿podría la relación entre los bancos y sus gobiernos nacionales tener un lado positivo poco explorado, à la Butler (2008)?
Estas son las preguntas que abordo en un artículo reciente (Saka 2019). Utilizando un novedoso conjunto de datos a nivel bancario, compilado a partir de diversas pruebas de estrés y ejercicios de transparencia y capital de la Autoridad Bancaria Europea (ABE), confirmo en primer lugar la literatura previa, al ilustrar que el sesgo nacional de los bancos europeos en los bonos soberanos casi se duplicó en respuesta a la crisis de la zona del euro. La Figura 1, elaborada con un conjunto de datos separado a nivel de país, complementa este hallazgo y muestra además que el fenómeno era exclusivo de los intermediarios financieros en comparación con otros tipos de acreedores situados en el mismo grupo de países, lo que constituye una clara indicación de que los bancos comerciales se enamoran de la deuda soberana de sus propios países.
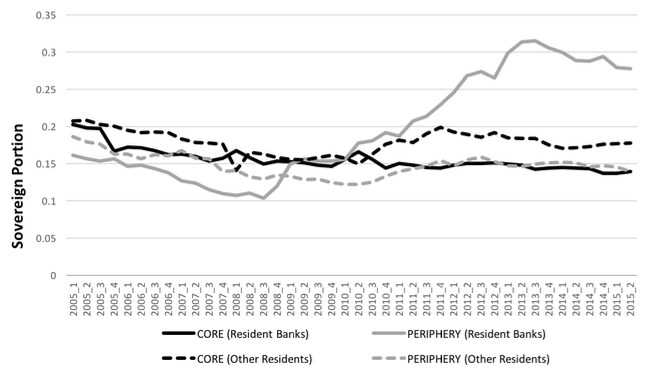
Notas: La figura muestra promedios simples por país de la proporción soberana mantenida por separado por los bancos residentes y por otros residentes (no bancarios). La proporción soberana se define como la parte de la deuda soberana total de un país en poder de un determinado grupo de acreedores. Las exposiciones a deuda soberana proceden del conjunto de datos compilado a partir de diversas fuentes nacionales por Merler y Pisani-Ferry (2012) e incluyen observaciones trimestrales desde el primer trimestre de 2005 hasta el segundo trimestre de 2015. Países centrales (no afectados por la crisis): Bélgica, Finlandia, Francia, Alemania y Países Bajos. Países periféricos (afectados por la crisis): Grecia, Irlanda, Italia, Portugal, España.
Malas razones para enamorarse
Hasta ahora, la literatura ha atribuido principalmente el aumento del sesgo nacional soberano a la hipótesis de la «persuasión moral», es decir, la posibilidad de que los gobiernos obliguen implícitamente a sus bancos nacionales a mantener una mayor proporción de bonos públicos cuando atraviesan situaciones de estrés (Ongena et al. 2016). Otra hipótesis citada con frecuencia se relaciona con el «traslado de riesgo», según la cual los bancos con escasa capitalización podrían apostar voluntariamente por valores públicos arriesgados para trasladar el riesgo de los accionistas a los acreedores (Horvath et al. 2015). Un canal más esquivo, pero no menos importante, ha sido señalado por Broner et al. (2010), según el cual los mercados secundarios bien organizados allanan el camino para que la deuda soberana regrese al país emisor en momentos de alto estrés, ya que dicha reasignación impediría endógenamente que el soberano incumpliera sus compromisos. Por último, los incentivos de las operaciones de carry trade de los bancos nacionales podrían ser responsabilizados de las exposiciones excesivas a soberanos arriesgados de alto rendimiento (Acharya y Steffen 2013).
Con la desalentadora interacción entre la crisis soberana y la crisis bancaria como telón de fondo, la mayor parte de esta literatura se ha centrado en enumerar las «malas» razones del aumento del sesgo nacional, que podrían amplificar el círculo negativo entre bancos y gobiernos y, por tanto, poner en peligro la estabilidad financiera. En mi artículo, aporto nuevas pruebas de que este aumento del sesgo nacional durante la crisis de la zona del euro no fue exclusivo de la categoría de deuda soberana, sino que también podría observarse, de igual manera —e incluso quizás con mayor intensidad—, en deuda minorista o corporativa en los mismos balances bancarios. Es poco probable que este hallazgo pueda explicarse mediante los estudios previos, que tratan la deuda soberana como una categoría especial y, por tanto, ignoran la posibilidad de que el sesgo nacional pueda estar impulsado en parte por un fenómeno más general que podría influir simultáneamente en múltiples tipos de activos durante las recesiones financieras.
Una buena razón para enamorarse: la información
En un contexto ligeramente distinto, la literatura ya ha demostrado que los bancos locales se encuentran en una posición favorable para acceder a información blanda sobre sus clientes soberanos gracias a su «exposición diaria a noticias locales, conocimiento de primera mano de la economía local y relaciones personales con personas clave del organismo emisor» (Butler 2008). Se constata que este efecto es especialmente intenso cuando el gobierno emisor presenta mayor riesgo. En consecuencia, durante las caídas del mercado, cuando aumenta el riesgo soberano, esta ventaja informativa podría llevar a los bancos nacionales a actuar como compradores de última instancia, absorbiendo los activos locales, mientras que los bancos extranjeros (potencialmente desinformados) podrían deshacerse de sus exposiciones presa del pánico. De hecho, un papel teórico de la falta de información blanda y del consiguiente pánico de los bancos extranjeros menos informados es coherente con las pruebas de que los diferenciales de los bonos públicos evolucionaron de forma autocumplidora y pesimista durante la crisis de la zona del euro, y se desvincularon de la información dura y públicamente observable sobre la solvencia de los países individuales (De Grauwe y Ji 2012, Saka et al. 2015).
Para identificar el efecto de la información sobre las tenencias de bonos públicos de los bancos de mi muestra, primero recopilo diversas medidas de distancia informativa entre países de uso habitual en la literatura de finanzas y comercio internacional. Estas van desde indicadores de información financiera que siguen los vínculos de las sucursales bancarias (o la actividad histórica de fusiones) entre países, hasta variables que capturan las tendencias lingüísticas y mediáticas comunes. Sin embargo, comprobar directamente los efectos de estos indicadores sobre las tenencias de bonos públicos de los bancos puede no ser adecuado debido al riesgo de captar características no observadas específicas de cada país o banco o, más importante aún, otros tipos de vínculos bilaterales entre países que podrían no tener nada que ver con la información. Esta debilidad exige una segunda capa de mi estrategia de identificación, en la que me apoyo en la predicción teórica de que el canal informativo debería ser más intenso para los activos más arriesgados (Portes et al. 2001, Butler 2008).
Gracias a estas dos capas, puedo emplear un modelo de diferencias en diferencias en el que estimo la interacción de los indicadores de información con una medida del riesgo soberano, saturando el modelo con un conjunto completo de efectos fijos e incluyendo, en especial, variables ficticias a nivel de interacción entre el país de origen y el país de exposición, de modo que todos los vínculos bilaterales entre países invariables en el tiempo puedan controlarse directamente. Este aspecto es crucial para mi estrategia de identificación y limita el modelo a utilizar únicamente la variación temporal disponible en el riesgo soberano para poder identificar el canal informativo. Es decir, la interacción de la variación transversal del riesgo soberano y de los indicadores informativos queda captada automáticamente por los efectos fijos y, si no hay suficiente variación temporal en los diferenciales de los bonos, la inclusión de estas variables ficticias sesgaría mis estimaciones a la baja. Por ejemplo, si los bancos británicos suelen mantener niveles elevados de deuda pública chipriota debido a su ventaja informativa en Chipre, solo puedo captarlo si existe suficiente variación a lo largo del tiempo en los diferenciales de los bonos públicos chipriotas; de lo contrario, todas estas relaciones específicas por pares quedarán absorbidas por los efectos fijos transversales invariables en el tiempo.
Como resultado, encuentro sólidas pruebas que respaldan el argumento de que los bancos con sede en territorios informativamente más cercanos aumentan sus exposiciones relativas a medida que sube el riesgo soberano. Este efecto se mantiene robusto al controlar mecanismos alternativos, como la propensión de los bancos al traslado de riesgo, la fortaleza política de sus países de origen o el riesgo de tipo de cambio o de redenominación. Curiosamente, la información parece importar tanto en forma de conocimiento financiero (es decir, vínculos de sucursales bancarias) como general (es decir, idioma común) sobre el país de exposición. Lo que resulta aún más interesante es que los efectos son estadística y económicamente significativos incluso después del final de la crisis de la zona del euro (mediados de 2012). Por ejemplo, para el país con los diferenciales medianos de bonos soberanos de mi muestra (144 puntos básicos), un cambio en las sucursales de 0 a 220 (el nivel medio) corresponde a unas tenencias adicionales de bonos soberanos de alrededor del 5 % a nivel de banco individual. Este efecto es más de cuatro veces superior a la tenencia media de mi muestra (1,2 %). En comparación, la magnitud de dicho efecto equivale aproximadamente al 50 % de la contribución adicional de la crisis al sesgo nacional medio que se documentó previamente.
Información frente a los canales del sesgo nacional
Como se ha mencionado anteriormente, la literatura reciente ha destacado hasta ahora las formas «malas» de reasignación de la deuda soberana, específicamente en el contexto del sesgo nacional de la deuda soberana. Para evitar el posible problema de variables omitidas que podría derivarse de este fenómeno de sesgo nacional y de sus canales no observados (como la persuasión moral o los mercados secundarios), adopto un enfoque bastante extremo: excluyo todas las observaciones nacionales de la muestra completa e informo de un segundo conjunto de resultados basado únicamente en las exposiciones restantes de los bancos a países extranjeros. Cabe señalar que se trata de una forma conservadora de identificar el papel de la información en las tenencias de bonos públicos de los bancos, ya que dicho canal, si existe, probablemente sería más intenso entre los gobiernos y los bancos nacionales. Al excluir estas observaciones nacionales y comparar la proximidad informativa únicamente entre bancos extranjeros, podría estar subestimando la verdadera magnitud del canal informativo a cambio de proporcionar una identificación más depurada.
En definitiva, confirmo que mis resultados se mantienen (incluso con mayor solidez con algunos indicadores, como la actividad histórica de fusiones) cuando me centro únicamente en las exposiciones extranjeras de los bancos. Es decir, ceteris paribus, cuando los bancos extranjeros se retiraron de los mercados de deuda soberana de los países en crisis de la zona del euro, lo hicieron en menor medida en los países con los que estaban más cerca en términos informativos.
Implicaciones para las políticas
Estos hallazgos implican que, si el canal informativo se activa entre los gobiernos y los bancos nacionales en medio de una crisis, esto puede considerarse una fuerza estabilizadora en comparación con una situación en la que incluso los bancos nacionales se retiran precipitadamente del mercado y los gobiernos no pueden refinanciar su deuda. Por tanto, el estrecho vínculo entre los gobiernos y sus bancos nacionales puede generar externalidades positivas al mitigar los efectos de las paradas repentinas (sudden stops) y prevenir los incumplimientos soberanos ineficientes.
No obstante, los debates sobre políticas han puesto hasta ahora el énfasis en trasladar el poder regulador de las instituciones nacionales a las supranacionales para evitar la persuasión moral (Acharya 2012), o en desarrollar diversas innovaciones en la emisión de deuda para cortar el vínculo entre los soberanos y sus bancos (Brunnermeier et al. 2016). Interpretados literalmente, mis resultados implican que estas precauciones no bastarían para evitar el problema creciente del sesgo nacional —en la medida en que constituya un problema— durante las crisis. En cambio, los debates futuros sobre políticas también podrían centrarse en aumentar la transparencia en los mercados de deuda soberana, especialmente en tiempos de crisis, o en fomentar una mayor actividad bancaria transfronteriza para mejorar los vínculos informativos entre países.
Una implicación empírica de mis resultados es la posibilidad de que la literatura previa sobre el creciente sesgo nacional de la deuda soberana en la zona del euro haya sobrestimado el papel de los canales alternativos al comparar simplemente las exposiciones de los bancos nacionales con las extranjeras, sin controles explícitos de la heterogeneidad informativa entre bancos. Se necesita más investigación, en particular, para comprender los matices delicados entre la información y la persuasión moral cuando los bancos y los gobiernos están estrechamente vinculados entre sí.
Referencias
Acharya, V V (2012), "Banking union in Europe and other reforms", VoxEU.org, 16 de octubre.
Acharya, V V, y S Steffen (2013), "The banking crisis as a giant carry trade gone wrong", VoxEU.org, 23 de mayo.
Battistini, N, M Pagano, S Simonelli (2014), "Systemic risk, sovereign yields and bank exposures in the euro crisis", Economic Policy 29(78): 203–251.
Broner, F, A Martin, y J Ventura (2010), "Sovereign risk and secondary markets", American Economic Review 100(4): 1523-1555.
Brunnermeier, M, S Langfield, M Pagano, R Reis, S Van Nieuwerburgh, y D Vayanos (2016), "ESBies: Safety in the tranches", VoxEU.org, 20 de septiembre.
Butler, A W (2008), "Distance still matters: Evidence from municipal bond underwriting", Review of Financial Studies 21(2): 763-784.
De Grauwe, P, y Y Ji (2012), "Mispricing of sovereign risk and multiple equilibria in the Eurozone", VoxEU.org, 23 de enero.
Horvath, B L, H Huizinga, y V Ioannidou (2015), "European banks’ sovereign debt home bias: Voluntary or involuntary?", VoxEU.org, 31 de julio.
Merler, S, y J Pisani-Ferry (2012), "Who's afraid of sovereign bonds?", Bruegel Policy Contribution 02/12.
Ongena, S, A Popov, y N Van Horen (2016), "Moral suasion and bond buying in the Eurozone Crisis", VoxEU.org, 17 de marzo.
Portes, R, H Rey, y Y Oh (2001), "Information and capital flows: The determinants of transactions in financial assets", European Economic Review 45(4-6): 783-796.
Saka, O (2019), "Domestic banks as lightning rods? Home bias during the Eurozone crisis", CESifo Working Paper 7939, de próxima publicación en Journal of Money, Credit and Banking.
Saka, O, A-M Fuertes, y E Kalotychou (2015), "How did the ECB save the Eurozone without spending a single euro?", VoxEU.org, 26 de marzo.




