Las normas bancarias se reforzaron tras la crisis financiera mundial de 2008.
Ahora se exige a los bancos que mantengan más capital para contar con una capa de protección cuando atraviesen dificultades y evitar que los contribuyentes tengan que rescatarlos.
Este capital está compuesto por distintos activos, entre ellos los bonos Additional Tier 1, o AT1.
Cuando quiebra un banco, ¿quién paga?
Es un tema candente en estos momentos y está muy presente para personas de todo el mundo, mientras la turbulencia de los mercados financierossacude las acciones de los bancos. Las consecuencias y la pérdida de confianza en el sistema han hecho que varias instituciones necesiten ayuda.
Los bancos son parte integral de nuestra vida cotidiana: reciben depósitos, custodian ahorros, conceden préstamos y, al hacerlo, respaldan muchos aspectos de la economía. Asegurarse de que funcionen de forma responsable y estable es esencial para la vida moderna y fundamental para la sociedad.
Debido a la amplitud de sus funciones, cuando los bancos atraviesan dificultades o quiebran, desencadenan una serie de acontecimientos que pueden tener consecuencias negativas de gran alcance para países enteros o incluso regiones. Estos riesgos aumentan en un contexto de incertidumbre y turbulencia económicas, como destaca el último informe de los economistas jefes.
Reforzar las reservas de los bancos
Tras las quiebras bancarias ocurridas durante la crisis financiera de 2008, se reforzaron muchos aspectos de la supervisión bancaria, en reconocimiento del papel fundamental de los bancos y con el objetivo de reducir la intervención de los gobiernos para rescatarlos con dinero de los contribuyentes si atraviesan dificultades.
Una de las medidas fue que los reguladores obligaran a los bancos a mantener más capital para respaldar los préstamos y poder recurrir a él en momentos difíciles; por ejemplo, cuando no se pueden devolver los préstamos o resulta complicado acceder a liquidez.
El nivel total de capital que ahora deben mantener los bancos está compuesto por muchos activos distintos, entre ellos los bonos Additional Tier 1, o AT1. Forman parte de una familia más amplia de activos conocidos como bonos convertibles contingentes, o CoCos.
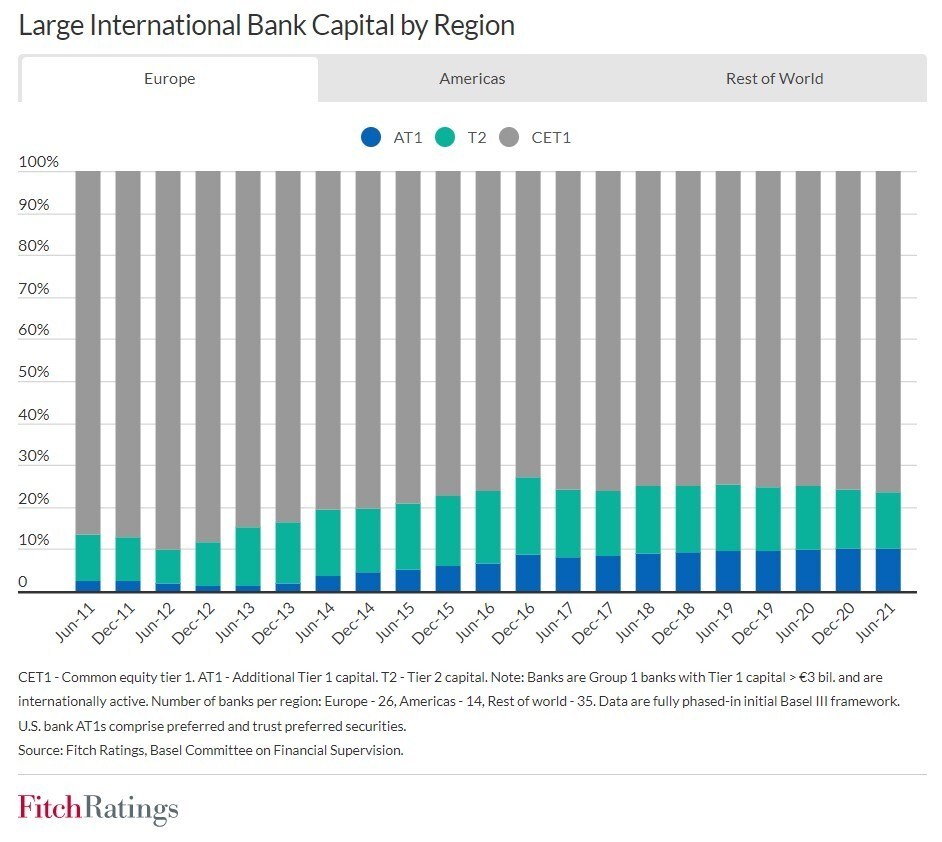
El tamaño del mercado de AT1 ronda los 260.000 millones de dólares, según el Financial Times; este mercado ha surgido desde que los bonos se introdujeron tras la crisis financiera de 2008. Considerados una de las formas más arriesgadas de invertir en bancos, ofrecen una alta rentabilidad potencial, o rendimiento, pero también son los primeros en absorber pérdidas si el banco atraviesa dificultades.
¿Cómo contribuye el Foro Económico Mundial a un sistema financiero más eficiente, resiliente, inclusivo y equitativo?
El Centro de Sistemas Financieros y Monetarios reúne a líderes para comprender la transformación de los sistemas financieros mundiales, desde la sostenibilidad y la resiliencia hasta la innovación y la digitalización.
Al promover la cooperación y el intercambio de ideas, el Centro ayuda a sus socios a orientar los sistemas financieros hacia la estabilidad económica a largo plazo y la prosperidad compartida.
Hasta aquí, la parte técnica.
Pero estos instrumentos ocuparon los titulares en las últimas semanas, especialmente cuando Credit Suisse Group atravesó una crisis de confianzay la gente empezó a retirar su dinero. La situación se agravó por la inquietud en torno a los bancos de todo el mundo.
Las autoridades intervinieron y UBS Group se hizo cargo de Credit Suisse. El regulador suizo, la Autoridad Suiza Supervisora del Mercado Financiero (Finma), anunció que se llevaría a cabo una «amortización completa» de todos los bonos AT1 del banco.
La decisión de amortizar los bonos AT1, pero pagar cierta cantidad a los accionistas, indignó a algunos inversores, que afirmaron que, al asumir pérdidas, la deuda siempre debe tener prioridad sobre el capital. Varios se preguntaron si la medida tendría repercusiones más amplias; The Economist afirmó que podría «incluso suponer el fin de esta clase de activos», ya que los inversores recelosos evitan por completo los AT1.
El futuro de los bonos AT1
Lo cierto es que esta amortización representa la mayor pérdida del mercado de AT1 hasta la fecha y podría impulsar un replanteamiento más amplio de las normas bancarias y la regulación.
«Los gobiernos, las empresas y los hogares tendrán que hacer frente a obstáculos persistentes durante todo 2023», afirma el informe de los economistas jefes del Foro. «Las condiciones financieras siguen siendo restrictivas, con escaso margen para una flexibilización significativa, pese a que gran parte de la economía mundial corre riesgo de recesión.
Así que parece que el mundo de la banca seguirá ocupando los titulares durante algún tiempo.





