Hace apenas un año, Argentina emitió un bono a 100 años que ofrecía un cupón en dólares inferior al ocho por ciento y cuya demanda triplicaba la oferta. Poco después, los principales bancos de inversión publicaron sus perspectivas para 2018. Una se titulaba «Patinaje sincronizado». Otra decía: «Tan bien como puede estar». En enero de este año, la semana en que Donald Trump anunció aranceles a las lavadoras surcoreanas, el FMI publicó sus perspectivas económicas; aunque mencionaba los desafíos que se avecinaban, presentaba un escenario de referencia mayormente optimista.
Hoy, las acciones estadounidenses cotizan en niveles récord, pero prácticamente todos los demás mercados del resto del mundo están en terreno negativo. Tras pasar unos meses insistiendo en que Argentina y Turquía eran casos idiosincrásicos, las economías emergentes de Asia han aceptado el doble impacto de la guerra comercial en sus ingresos y de las tasas de interés más altas de Estados Unidos en sus gastos.
Anclas desplazadas
Lo que hace que la situación sea especialmente difícil es que los inversores globales aún no han encontrado sus anclas nominales. Los rendimientosde los bonos del Tesoro estadounidense a diez años se han reducido a la mitad y se han duplicado en apenas los últimos cuatro años. Como referencia para la valoración y el descuento, han sido un parámetro poco fiable. Durante años de flexibilización cuantitativa, el crecimiento de los fondos invertibles ha superado con creces no solo el crecimiento económico, sino también el de los activos elegibles. Como resultado, los inversores muestran un comportamiento gregario extremo (en el análisis y la acción), reversiones rápidas y una prociclicidad acentuada.
Los inversores también han perdido sus anclas estructurales. La disrupcióntecnológica y el predominio de las empresas de plataformas dificultan la proyección de los beneficios a partir de los modelos de negocio actuales en casi cualquier sector. Esto genera incertidumbre estructural, a diferencia del riesgo que puede medirse y gestionarse.
La guerra comercial y la geopolítica amplifican aún más la incertidumbre estructural. Parece un juego en el que los participantes no solo reaccionan a los movimientos de sus adversarios, sino también a los cambios en las reglas, mientras los árbitros se pelean entre sí. ¿Es esta una nueva guerra fría? Si nos golpea una incógnita desconocida, cuesta imaginar una respuesta coordinada como la que se mostró en el G20de Londres de 2009.
Riesgos exógenos y endógenos
Está bien documentado, entre otros por la profesora Helene Rey, que un único factor global (aparentemente exógeno para las economías emergentes y correlacionado con las condiciones financieras de Estados Unidos) impulsa en gran medida el capital y el crédito. La transmisión de este factor puede producirse mediante préstamos transfronterizos en dólares estadounidenses a empresas del sector privado de economías emergentes. La presencia de este factor implica que la política monetaria de las pequeñas economías abiertas sigue estando limitada, incluso si se permite que el tipo de cambio flote libremente. De hecho, la depreciación del tipo de cambio puede acelerar la retirada de fondos transfronterizos debido a las restricciones de valor en riesgo y de valoración a precios de mercado de las instituciones globales, aunque los fundamentos iniciales no lo justificaran. Este es un caso clásico de riesgo endógeno que se refuerza a sí mismo.
Doble golpe
Varias economías de Asia Oriental están ahora atrapadas en un movimiento de pinza.
En cuanto a la financiación, los créditos transfronterizos al sector privado no bancario se han duplicado en la última década. Aunque en este periodo ha aumentado la proporción de préstamos a largo plazo, persiste un considerable volumen de vencimientos que debe refinanciarse, en un contexto en que el dólar se fortalece y exige tasas de interés más altas. La mayor parte del reciente aumento del endeudamiento en dólares se debió a la emisión de bonos corporativos (en lugar de préstamos bancarios). Es debatible si este cambio en el patrón de intermediación crediticia aumenta o reduce la vulnerabilidad financiera. Pero, como me dice Hyun-Song Shin, economista jefe del Banco de Pagos Internacionales (BPI), «los mercados de bonos pueden moverse bruscamente y reaccionar en exceso respecto del parámetro de referencia, según el cual el rendimiento a largo plazo es el promedio de las tasas de política monetaria futuras esperadas. Debemos estar atentos a un posible repunte repentino en los mercados de bonos».
En cuanto a los ingresos, Asia Oriental depende de las exportaciones a China, que representan el 17 por ciento del comercio de mercancías de la ASEAN. Gran parte de estas exportaciones son bienes intermedios que se reexportan para satisfacer la demanda final de Estados Unidos. A medida que se intensifique la guerra comercial y China se oriente hacia el consumo y los servicios nacionales, estas economías tendrán que adaptarse en consecuencia. Para avivar aún más el fuego, estos ajustes deberán producirse mientras los precios más altos del petróleo reducen la capacidad fiscal y agotan las reservas de divisas de algunas economías.
Por supuesto, las economías emergentes de Asia no forman un conjunto homogéneo. En términos relativos, Tailandia y Vietnam tienen cuentas externas más sólidas, menor dependencia de China y más capacidad para reorientar la demanda tanto hacia China como hacia Estados Unidos. Indonesia está en el otro extremo del espectro: el 40% de sus bonos está en manos de inversores extranjeros y el 30% está denominado en dólares estadounidenses, mientras que China es su principal socio comercial.
Entonces, ¿qué se puede hacer?
En una reunión reciente del Foro Económico Mundial, vi al presidente de Indonesia, Joko Widodo, compararel actual contexto geoeconómico con «Infinity War», de Marvel. Lo planteó como una lucha entre las fuerzas destructivas del juego de suma cero y quienes creen, de forma constructiva, en posibilidades ilimitadas. De ello se desprenden varias cosas:
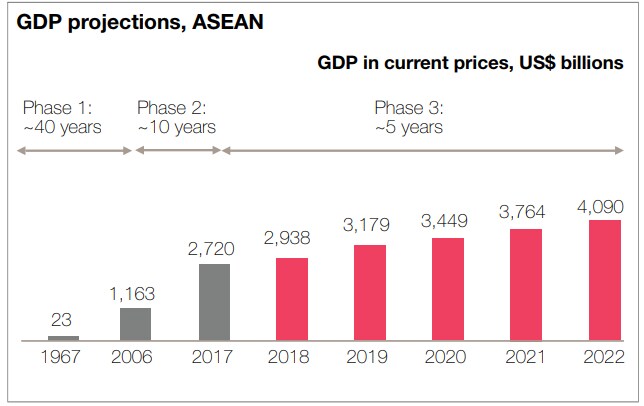
Al igual que los Vengadores, los países de Asia Oriental deben unirse. Deben acelerar la integración económica de la ASEAN para aprovechar las economías de escala y de alcance. En la medida en que pueda considerarse una sola economía, la ASEAN se convertirá en la cuarta economía más grandedel mundo para 2030. Gran parte de los esfuerzos debe centrarse en aprovechar la Cuarta Revolución Industrial para crear nuevos motores de crecimiento y movilidad social.
La ASEAN ya dispone de las reservas mancomunadas de la iniciativa de Chiang Maicomo una «alianza de la OTAN» contra los ataques a las monedas. Es necesario comunicar con claridad cómo funciona. En general, la comunicación con los mercados debe ser constantemente clara y creíble. Por último, la ASEAN puede hacer más para profundizar sus mercados de capitales nacionales y ampliar su base de inversores locales, a fin de reducir su dependencia del sentimiento global. Con el tiempo, instrumentos innovadores como los bonos vinculados al PIB o la titulización de bonos soberanos de la ASEAN en tramospreferentes y subordinados podrían proporcionar protección frente a las salidas de capital hacia activos considerados refugio.




