En la década transcurrida desde la crisis financiera mundial, el valor de los bonos en circulación de las empresas no financieras casi se ha triplicado, debido en gran medida al crecimiento de la deuda corporativa en los mercados emergentes. Pero, aunque es probable que se produzca una corrección a medida que aumenten los impagos, el amplio cambio hacia la financiación mediante bonos es, en realidad, un desarrollo positivo.
¿Es la creciente deuda corporativa una burbuja a punto de estallar? En los diez años transcurridos desde la crisis financiera mundial, la deuda de las sociedades no financieras ha aumentado en 29 billones de dólares, casi tanto como la deuda pública, según nueva investigación del McKinsey Global Institute. Es probable que se produzca una corrección del mercado. Sin embargo, el crecimiento de la deuda corporativa no es tan preocupante como parece a primera vista; de hecho, en algunos aspectos incluso apunta a un resultado económico positivo.
En la última década, el mercado de bonos corporativos se ha disparado a medida que los bancos han reestructurado y saneado sus balances. Desde 2007, el valor de los bonos corporativos en circulación de las empresas no financieras casi se ha triplicado, hasta 11,7 billones de dólares, y su participación en el PIB mundial se ha duplicado. Tradicionalmente, el mercado de bonos corporativos estaba centrado en Estados Unidos, pero ahora empresas de todo el mundo se han sumado.
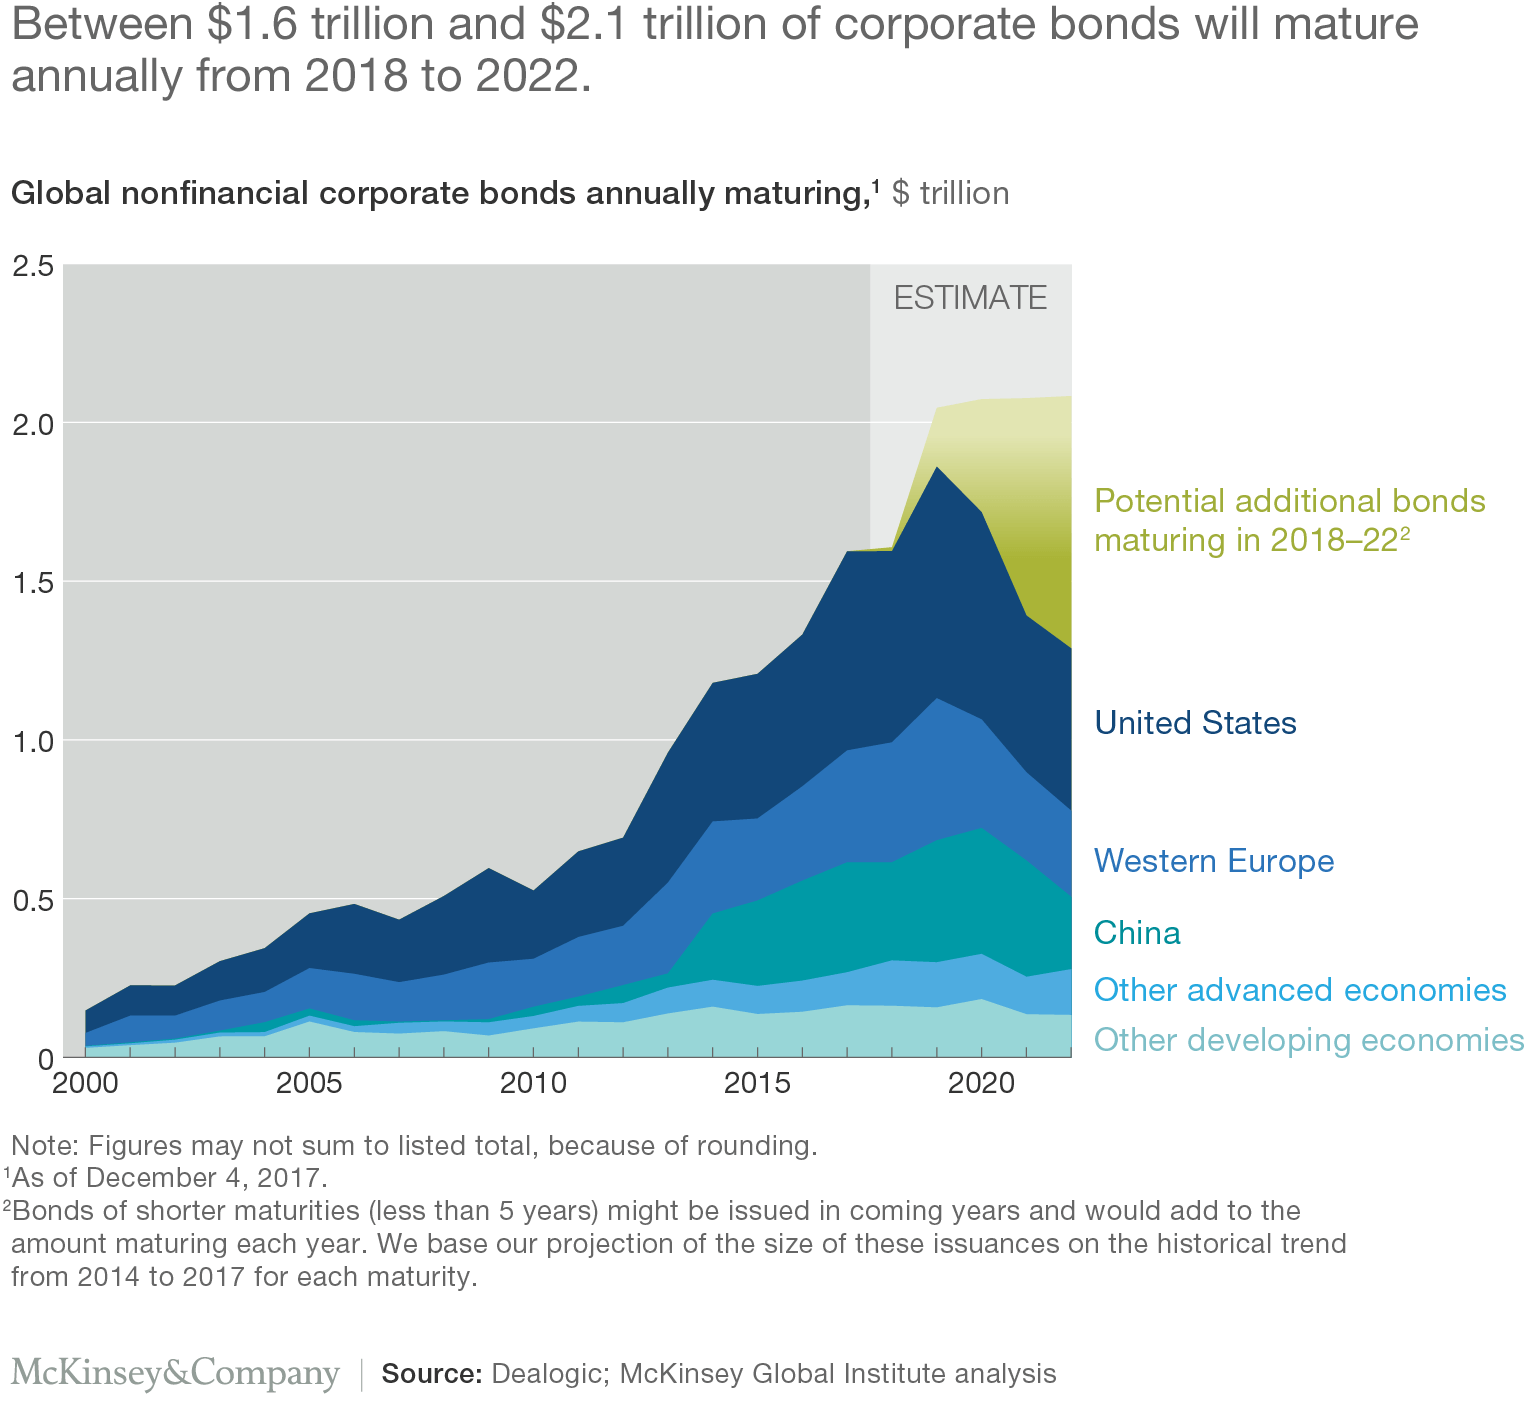
El amplio cambio hacia la financiación mediante bonos es un desarrollo positivo. Los mercados de capitales de deuda constituyen una clase de activo importante para los inversores institucionales y ofrecen a las grandes empresas una alternativa a los préstamos bancarios. Sin embargo, también es evidente que muchos prestatarios de mayor riesgo han recurrido al mercado de bonos en los años de crédito ultrabarato. En los próximos cinco años, un récord de 1,5 billones de dólares en bonos corporativos no financieros vencerá cada año; a medida que algunas empresas tengan dificultades para pagar, es muy probable que aumenten los impagos.
La calidad media de los prestatarios ha disminuido. En Estados Unidos, el 22 % de la deuda corporativa no financiera en circulación comprende bonos «basura» de emisores con calificación especulativa, y otro 40 % tiene calificación BBB, justo un escalón por encima de la categoría basura. En otras palabras, casi dos tercios de los bonos proceden de empresas con mayor riesgo de impago, incluidos muchos minoristas estadounidenses. Estas empresas tienen gran cantidad de deuda de calificación especulativa que vence en los próximos cinco años, y para muchas las cuentas sencillamente no cuadrarán, debido a la caída de las ventas a medida que los consumidores compran en línea.
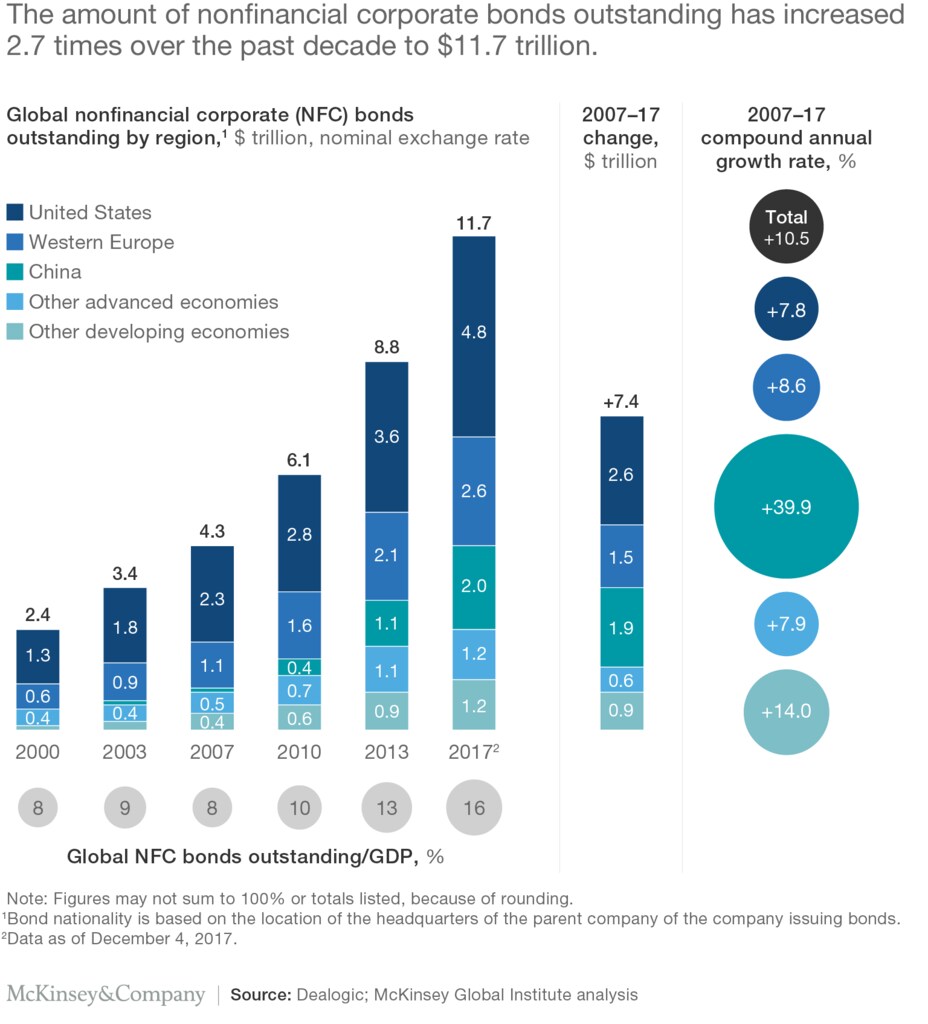
Otra posible fuente de vulnerabilidad es el fuerte aumento de la deuda corporativa en los países en desarrollo, que han representado dos tercios del crecimiento total de la deuda corporativa desde 2007. En el pasado, las empresas de economías avanzadas eran los mayores prestatarios. Pero mucho ha cambiado con el auge de China, que hoy es uno de los mayores mercados de bonos corporativos del mundo. Entre 2007 y finales de 2017, el valor de los bonos corporativos no financieros chinos en circulación aumentó de solo 69 000 millones de dólares a 2 billones.
Una última fuente de riesgo son las frágiles finanzas de algunas empresas emisoras de bonos. Ciertamente, MGI concluye que en las economías avanzadas, menos del 10 % de los bonos tendría mayor riesgo de impago si los tipos de interés subieran 200 puntos básicos. De forma similar, en Europa, la proporción de bonos emitidos por empresas en riesgo es actualmente inferior al 5 % en la mayoría de los países, lo que indica que hasta ahora solo las mayores empresas de primer nivel han emitido bonos.
El problema es que existen focos de vulnerabilidad. Incluso con tipos de interés históricamente bajos (antes de que la Reserva Federal de Estados Unidos elevara su tipo de referencia al 1,75-2 % el 14 de junio), el 18 % de los bonos (por valor de unos 104 000 millones de dólares) en circulación en el sector energético estadounidense tenían mayor riesgo de impago.
Aun así, los mayores riesgos parecen encontrarse en mercados emergentes como China, India y Brasil. Ya, entre el 25 y el 30 % de los bonos de estos mercados han sido emitidos por empresas con mayor riesgo de impago (definido como una ratio de cobertura de intereses inferior a 1,5). Y esa proporción podría aumentar hasta el 40 % si los tipos de interés subieran 200 puntos básicos.
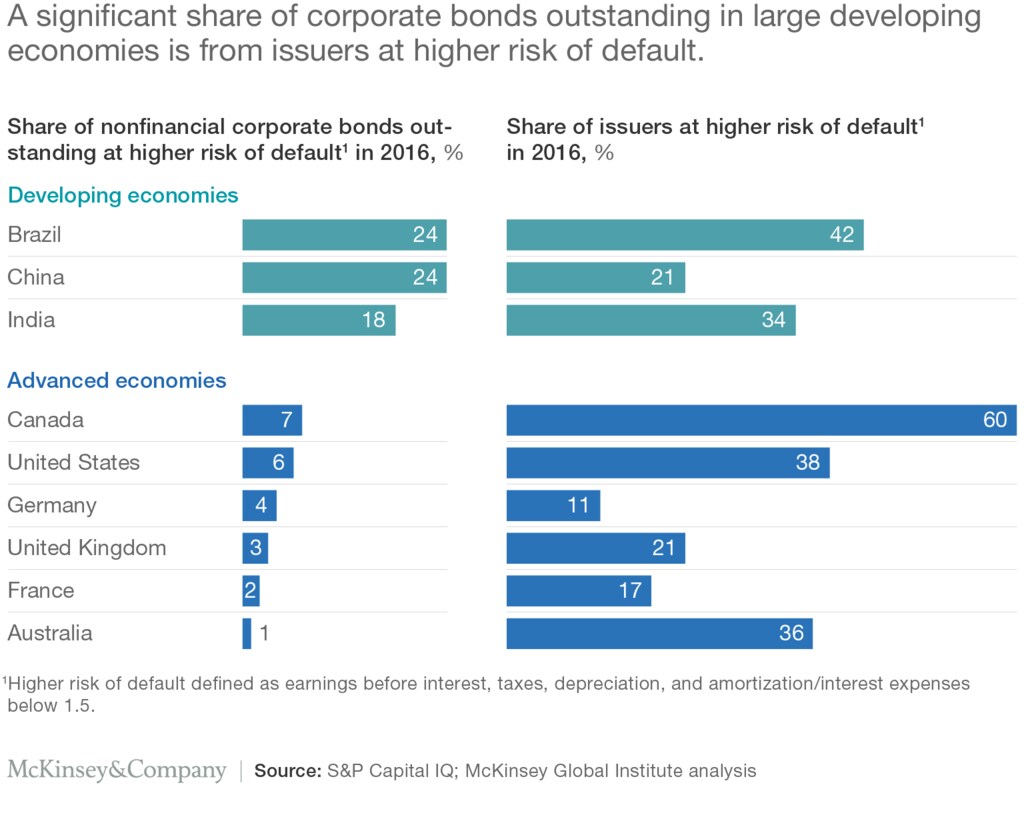
Dentro de estos mercados emergentes, algunos sectores son más vulnerables que otros. En China, un tercio de los bonos emitidos por empresas industriales, y el 28 % de los emitidos por empresas inmobiliarias, presentan mayor riesgo de impago. Los impagos corporativos ya están aumentando en China; y en Brasil, una cuarta parte de todos los bonos corporativos con mayor riesgo de impago pertenece al sector industrial.
Con la tasa global de impago corporativo ya por encima de su promedio de 30 años y probablemente en aumento a medida que más bonos vencen, ¿se avecina la próxima crisis financiera mundial? La respuesta corta es no. Aunque los inversores individuales en bonos pueden sufrir pérdidas, es poco probable que los impagos en el mercado de bonos corporativos tengan efectos dominó significativos en el sistema, como sí ocurrió con las hipotecas subprime titulizadas que desencadenaron la última crisis financiera.
Más allá de los baches a corto plazo, el cambio hacia la financiación mediante bonos por parte de las empresas es un desarrollo positivo. Hay mucho margen para un crecimiento sostenible adicional. Pero a medida que el mercado crezca, los bancos tendrán que replantear sus estrategias, centrándose más en otros segmentos de clientes, como las pequeñas y medianas empresas y los hogares. Los inversores y los ahorradores particulares, por su parte, tendrán nuevas oportunidades de diversificación de carteras.
Pero si la crisis financiera de hace diez años nos enseñó algo, es que los riesgos a menudo surgen donde menos se espera. Por eso, los reguladores y los responsables políticos deberían seguir vigilando los riesgos existentes y potenciales, como los derivados de los swaps de incumplimiento crediticio sobre prestatarios corporativos o de la titulización compleja de bonos. También deberían acoger con buenos ojos el establecimiento de plataformas electrónicas para la venta y negociación de bonos corporativos, con el fin de aportar más transparencia y eficiencia al mercado. Así, la deuda de hoy tendría menos probabilidades de convertirse en la carga de deuda de mañana.




