La resolución bancaria fue la respuesta regulatoria a la pregunta de cómo sanear bancos «demasiado grandes para quebrar» y evitar los rescates financiados por los contribuyentes que agravaron la crisis financiera de 2008.
Tras la caótica quiebra de Lehman Brothers, los reguladores de todo el mundo reconocieron que los bancos sistémicos no podían estar sujetos a los mismos regímenes de insolvencia que las empresas. En Europa, la Directiva de Recuperación y Resolución Bancaria (BRRD) y el Mecanismo Único de Resolución (MUR) constituyeron la arquitectura jurídica creada para armonizar las normas en todo el continente —conocidas como «regímenes de resolución»— para resolver de forma ordenada la situación de los bancos en dificultades.
La Junta Única de Resolución (JUR) es la autoridad con sede en Bruselas que prepara y supervisa la planificación de la resolución de los bancos sistémicos de Europa. El objetivo de la resolución es estabilizar el banco en dificultades y garantizar la estabilidad financiera. Para ello, la JUR, junto con las autoridades nacionales, tiene amplias facultades para reducir deuda, enajenar activos y transferir el banco a propiedad pública.
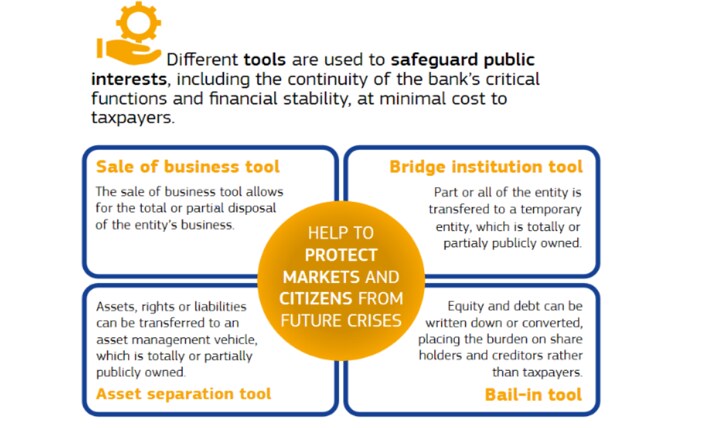
Una valoración detallada de los activos y pasivos del banco en dificultades es una parte necesaria del proceso de resolución, ya que orienta las difíciles decisiones que deben tomar los reguladores financieros para mantener la estabilidad financiera y garantizar que las pérdidas financieras recaigan en los acreedores, no en los contribuyentes.
A la luz de los acontecimientos recientes en el sector bancario europeo, la valoración ocupa actualmente un lugar prioritario en la agenda regulatoria.
Tras varios rescates de bancos italianos pequeños financiados por los contribuyentes este año, la JUR y la autoridad española de resolución recibieron elogios de los participantes del mercado por su resolución del Banco Popular Español S.A., un importante banco minorista de España que quebró. El banco fue subastado y adjudicado a Santander por el precio nominal de 1 €, y algunos de sus instrumentos de capital, valorados en miles de millones de euros, quedaron reducidos a cero. Deloitte fue designada para realizar la valoración y estimó que el valor económico del banco era de 8.200 millones de euros negativos en el escenario más desfavorable.
Desde la resolución, la polémica en torno a la valoración del Banco Popular ha ido en aumento y, según se ha informado, acreedores descontentos han iniciado procedimientos judiciales para recuperar las inversiones en los instrumentos de capital que la JUR amortizó para rescatar al banco. El Banco Popular no era sistémico. Su negocio era principalmente nacional y minorista, por lo que su valoración fue, posiblemente, menos onerosa que la que habría requerido la quiebra de un banco de inversión sistémico.
Esto ha suscitado una nueva preocupación. Si quiebra un banco sistémico, ¿es realista realizar una valoración justa dadas las estrictas limitaciones de tiempo, la destrucción del valor de franquicia y la convulsión de los mercados financieros que podrían acompañar el proceso? ¿Podrían algunos bancos europeos ser «demasiado grandes para valorarlos»?
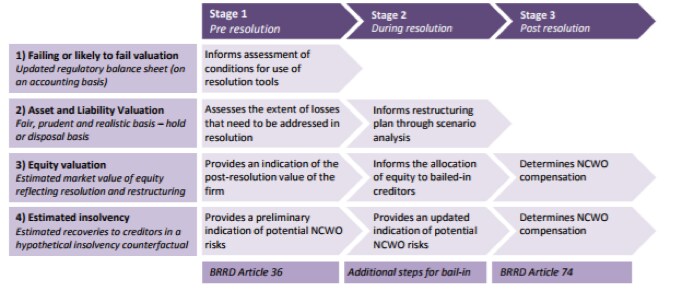
Conforme a las normas vigentes, la valoración la realiza un tercero independiente, de acuerdo con la normativa establecida por la Autoridad Bancaria Europea (ABE). Además, la ABE ha publicado normas sobre los parámetros de la valoración, incluidas reglas más especializadas para valorar derivados.
La valoración no es una instantánea aislada del valor del banco en un momento dado, sino un proceso continuo. La valoración inicial, conocida como valoración «ex ante», está diseñada para determinar si el banco «está en dificultades o es probable que vaya a estarlo». En segundo lugar, la valoración de activos y pasivos se centra en el valor económico de los activos de la entidad en dificultades, no en su valor contable. También sirve de base para decidir qué instrumentos de resolución son los más adecuados, si corresponde aplicar alguno. Cabe señalar que la JUR decidió no intervenir en la quiebra de bancos italianos más pequeños este año, al afirmar que no había soluciones regulatorias ni del sector privado que pudieran rescatarlos.
La valoración final del capital tiene por objeto garantizar que los acreedores no hayan sufrido más pérdidas bajo el régimen de resolución que las que habrían sufrido si el banco hubiera estado sujeto a un procedimiento de insolvencia ordinario. Esto se conoce como el principio de «ningún acreedor en peor situación» (NCWO, por sus siglas en inglés). Respetar este principio es fundamental, ya que los acreedores perjudicados podrían tener derecho legal a determinados pagos de indemnización si se demuestra que se ha vulnerado el principio NCWO.
En la práctica, es ingenuo suponer que una persona encargada de la valoración podrá gestionar por sí sola la escala geográfica y la complejidad del modelo de negocio de un banco global en los plazos limitados propios de la resolución bancaria.
El camino a seguir
Para abordar esta preocupación, la autoridad de resolución del Reino Unido, el Banco de Inglaterra (BoE), ha tomado la iniciativa en Europa al publicar un documento de consulta durante el verano, titulado «Capacidades de valoración para facilitar la resolubilidad». Su objetivo es consultar sobre las capacidades de valoración mejoradas que deberán desarrollar, entre otras entidades, los bancos del Reino Unido y las filiales británicas de bancos extranjeros.
El BoE sostiene sin reparos que «no es razonable esperar que la valoración en una resolución sea suficientemente oportuna y sólida si las propias entidades no cuentan con capacidades de valoración adecuadas antes de la resolución. Estas capacidades incluyen los datos, sistemas y procesos que, en conjunto, respaldan la valoración de los activos, pasivos y acciones de una entidad».
La intención legislativa es clara: asignar la responsabilidad de planificar de antemano una valoración sólida a la entidad mejor capacitada para realizarla, es decir, al propio banco. Las normas del BoE amplían considerablemente los requisitos vigentes de valoración interna de la BRRD y prevén la creación de modelos de valoración que se mantendrán antes de la resolución y durante esta.
Además, las normas proponen exigir a los bancos que recopilen datos más accesibles sobre sus carteras de préstamos, posiciones de negociación, gestión de liquidez, prelación de acreedores y garantías. Un ejemplo es la creación de salas de datos virtuales que sirvan como portal centralizado de acceso para agilizar el proceso de diligencia debida de la valoración. Estas medidas preventivas están diseñadas para ampliar el margen de tiempo disponible para formular las recomendaciones de valoración, mejorar la credibilidad de los datos financieros subyacentes y reducir el riesgo de litigios.
En última instancia, la valoración es un arte, no una ciencia. La acritud en torno al litigio del Banco Popular ha puesto claramente de relieve el vínculo entre las valoraciones sujetas a plazos y las pérdidas de los acreedores. Exigir a los bancos, sobre todo si son sistémicos, que documenten y establezcan capacidades de modelización y datos de valoración constituye una planificación prudente para contingencias. Si se implementan correctamente, estas capacidades ofrecerán respuestas preliminares a la pregunta: ¿son los bancos «demasiado grandes para valorarlos»?




