El cambio climático podría costar hasta 38 billones de dólares al año de aquí a 2050.
Los sectores de gestión de activos y de seguros pueden servir de modelo a otros sectores sobre cómo innovar.
Es posible crear un círculo virtuoso que beneficie tanto a la rentabilidad como a la sostenibilidad.
El mundo se encuentra en una encrucijada crítica, donde la intersección de los crecientes riesgos climáticos, la inestabilidad económica y las desigualdades sociales exige soluciones innovadoras. La reciente reacción en contra de los criterios ambientales, sociales y de gobernanza (ESG, por sus siglas en inglés) presenta una oportunidad urgente para armonizar la necesidad de adoptar prácticas sostenibles con las fortalezas propias de los modelos de negocio rentables.
Ante estos desafíos, el sector financiero puede convertirse en un actor poderoso, aunque todavía infrautilizado, para impulsar la sostenibilidad. Y el sector asegurador, en particular, tiene un papel decisivo que desempeñar.
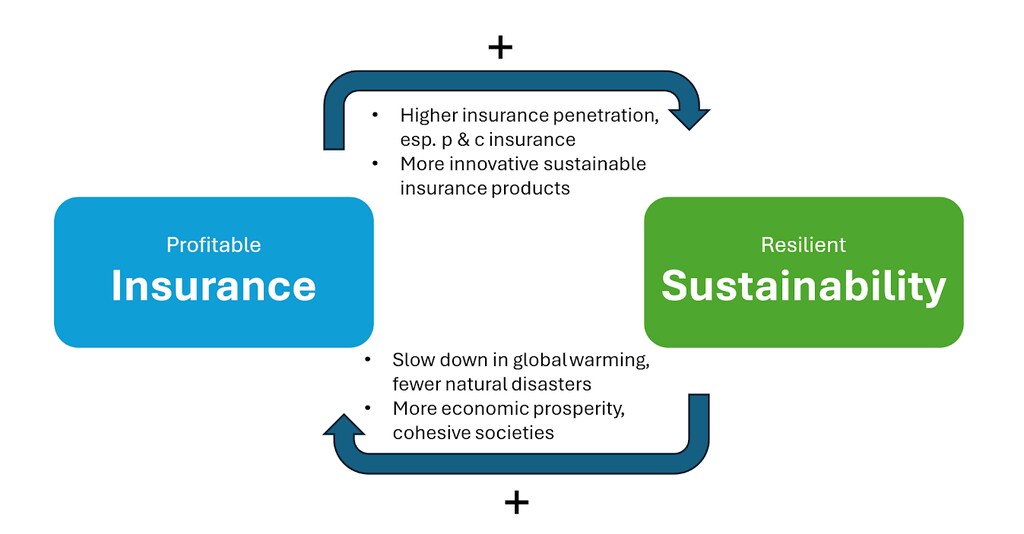
Dentro del sector financiero, el sector asegurador ocupa una posición única. Ningún otro sector se ve afectado por el cambio climático de manera tan directa en su modelo de negocio central, por lo que puede servir de modelo a otros sectores y mostrar cómo convertir la respuesta a este enorme desafío en una oportunidad de negocio sostenible. Es posible crear un nuevo círculo virtuoso de seguros rentables y sostenibilidad resiliente.
La frecuencia de los incendios forestales extremos se ha más que duplicado en las últimas dos décadas, y los daños mundiales debidos al cambio climático podrían alcanzar los 38 billones de dólares al año en el futuro.
Tradicionalmente considerado un mecanismo para transferir riesgos financieros, el sector asegurador está en condiciones de redefinir su papel en la sostenibilidad mundial y contribuir a mitigar y prevenir este escenario catastrófico.
Nuestro estudio conjunto de 2025, elaborado por Allianz, destaca cómo, pese al aumento de los daños causados por el cambio climático, el sector asegurador puede encontrar un lugar propio en la solución.
El papel de los seguros en la lucha contra el cambio climático
Las aseguradoras gestionan una parte significativa del capital mundial, lo que las convierte en actores fundamentales para orientar las inversiones hacia iniciativas sostenibles. Además, la actividad principal del sector asegurador gira en torno a la identificación, cuantificación y gestión de riesgos. Muchos de estos riesgos —ya sean el cambio climático, las pandemias sanitarias o los disturbios sociales— están intrínsecamente vinculados a los desafíos que recogen los Objetivos de Desarrollo Sostenible (ODS) de la ONU. Comprender la relación entre estos riesgos y los ODS brinda a las aseguradoras la oportunidad no solo de abordar sus propios riesgos materiales, sino también de influir en resultados sostenibles en el conjunto de la sociedad.
Las importantes correlaciones entre la penetración de los seguros y los ODS, especialmente en los seguros de daños y responsabilidad civil, apuntan al potencial del sector. Por cada aumento del 1 % en la penetración de los seguros de daños y responsabilidad civil, un país avanza un 5,8 % hacia la consecución de los ODS. Sin embargo, las tendencias mundiales actuales revelan un círculo vicioso en el que la baja penetración de los seguros agrava la fragilidad de la sostenibilidad, alimenta la inestabilidad económica y aumenta los riesgos climáticos.
La solución consiste en impulsar un círculo virtuoso en el que una mayor cobertura de seguros promueva la resiliencia, frene el calentamiento global y favorezca sociedades cohesionadas.
Un círculo virtuoso para los seguros
Surge un círculo virtuoso cuando una mayor penetración de los seguros protege a los hogares y las empresas frente a las perturbaciones y reduce activamente sus causas subyacentes.
Cuando se aseguran más riesgos, las aseguradoras tienen mayores incentivos para invertir en medidas de prevención, porque prevenir las pérdidas cuesta menos que indemnizarlas. Esto, a su vez, reduce la frecuencia y la gravedad de las reclamaciones relacionadas con el clima y los desastres, estabiliza las primas y refuerza la confianza pública en los seguros. A medida que crece la confianza, la cobertura se amplía aún más y permite que una mayor proporción de la población y de la economía sea resiliente. Este ciclo continuo de retroalimentación se refuerza a sí mismo: la resiliencia se vuelve rentable y la rentabilidad financia aún más resiliencia.
Hay precedentes de estas dinámicas. En muchos países europeos, la adopción generalizada de los seguros contra incendios a finales del siglo XIX y principios del XX impulsó importantes mejoras en la planificación urbana, las normas de construcción y las infraestructuras de prevención de incendios. Las aseguradoras financiaron brigadas contra incendios, apoyaron sistemas de alerta temprana y presionaron para que se establecieran normas de construcción más seguras; esto redujo drásticamente las pérdidas por incendios con el tiempo y, al mismo tiempo, amplió el mercado de seguros. Se ha observado un patrón similar en países como Japón y Nueva Zelanda, donde los seguros contra terremotos, de cobertura casi universal, han fomentado códigos de construcción estrictos y una mitigación proactiva de los riesgos. Estos casos muestran cómo los mercados de seguros, cuando alcanzan una escala suficiente, pueden transformar la exposición de la sociedad a los riesgos.
Hoy, el mismo mecanismo puede aplicarse a los desafíos climáticos y de sostenibilidad. Al incorporar la ciencia climática en las primas y la suscripción de pólizas, las aseguradoras pueden orientar sectores enteros hacia tecnologías con bajas emisiones de carbono y resilientes al clima. Por ejemplo, las comunidades costeras con una alta penetración de los seguros suelen invertir más rápidamente en defensas contra inundaciones y soluciones de adaptación basadas en la naturaleza.
Este círculo virtuoso también tiene una dimensión social. Una amplia cobertura de seguros reduce la desigualdad al evitar que los hogares vulnerables caigan en la pobreza tras sufrir perturbaciones. A medida que las sociedades se vuelven más cohesionadas y económicamente estables, están en mejores condiciones de invertir en la mitigación climática a largo plazo, lo que crea un vínculo que se refuerza mutuamente entre la resiliencia social, la productividad económica y la sostenibilidad ambiental. De este modo, el sector asegurador puede ayudar a transformar el actual círculo vicioso de baja cobertura y riesgos crecientes en un motor autosostenible de resiliencia y desarrollo sostenible.
Aprovechar las inversiones para un cambio sistémico
Con más de 30 billones de dólares en activos gestionados, el sector asegurador ocupa una posición única para dirigir capital hacia iniciativas transformadoras. Al dar prioridad a las inversiones en infraestructuras verdes, energías renovables y proyectos de impacto social, las aseguradoras pueden acelerar el avance hacia los ODS ambientales y sociales. Por ejemplo:
Invertir en viviendas sostenibles puede contribuir al ODS 11 (Ciudades y comunidades sostenibles).
Financiar microseguros para las poblaciones de bajos ingresos puede reducir las desigualdades (ODS 10) y fomentar la resiliencia frente a las perturbaciones económicas.
Los ajustes flexibles de las pólizas, como eximir del pago de franquicias y conceder pagos de buena voluntad para apoyar a clientes afectados por la violencia familiar, pueden contribuir a ODS como la igualdad de género (ODS 5).
Pasar a la acción en el sector asegurador
El estudio de Allianz propone estrategias concretas para maximizar la contribución del sector asegurador a la sostenibilidad mundial:
- Desarrollar productos centrados en la resiliencia: las aseguradoras deberían innovar en sus pólizas para incentivar la adaptación climática y promover la equidad social.
- Ampliar el acceso y la inclusión: diseñar soluciones de seguros inclusivas que extiendan la protección financiera a las poblaciones vulnerables, reforzando así la resiliencia y reduciendo la desigualdad.
Los reguladores también son fundamentales para transformar el sector asegurador en un motor de sostenibilidad. Al crear marcos regulatorios propicios, los gobiernos pueden incentivar a las aseguradoras a armonizar sus políticas de suscripción y sus inversiones con los objetivos de sostenibilidad. Iniciativas como los incentivos fiscales para las inversiones verdes o las alianzas público-privadas para productos de seguros innovadores pueden amplificar el impacto del sector.
Los reguladores también deberían exigir informes ESG transparentes y establecer métricas estandarizadas para evaluar la contribución de las aseguradoras a la sostenibilidad. Esto garantizaría la rendición de cuentas y alentaría a las aseguradoras a integrar consideraciones sociales y ambientales a largo plazo en sus operaciones centrales.
Una responsabilidad colectiva para el sector asegurador
Alcanzar los ODS requiere una transformación sistémica y una acción colectiva. Los responsables de formular políticas, las aseguradoras y las alianzas intersectoriales deben colaborar para crear un ecosistema en el que la sostenibilidad se convierta en una ventaja competitiva. Los reguladores pueden facilitar este cambio exigiendo informes transparentes e incentivando prácticas sostenibles, mientras que las aseguradoras deberían asumir su papel como garantes de la resiliencia y la innovación.
La capacidad del sector asegurador para gestionar riesgos, movilizar capital y fomentar la resiliencia lo hace indispensable para afrontar los desafíos de nuestro tiempo. Al ampliar su visión y aprovechar los marcos existentes, el sector puede liderar el camino hacia un futuro sostenible, resiliente y equitativo para todos.




