Los tipos de interés son una herramienta clave de política monetaria que los bancos centrales de todo el mundo utilizan para impulsar cambios en la actividad económica.
Pero, a medida que la población mundial envejece, las herramientas tradicionales de política monetaria, como la fijación de los tipos, podrían ser menos eficaces.
Los bancos centrales deben encontrar formas de mantener la relevancia de los tipos de interés y desarrollar herramientas alternativas para navegar una economía mundial incierta.
Desde las subidas de tipos en todo el mundo hasta las presiones políticas, hoy en día los bancos centrales no pueden mantenerse al margen de las noticias. Pero estos titulares pasan por alto un desafío creciente para los bancos centrales: se prevé que la proporción de la población de 65 años o más casi se duplique de aquí a 2054, por lo que sus herramientas de política podrían ser menos eficaces.
Los tipos de interés han sido durante mucho tiempo un instrumento clave de la política monetaria, como los pedales de un automóvil: se recortan para acelerar la actividad económica y se suben para frenarla. Históricamente, los cambios en los tipos de interés han ayudado eficazmente a los bancos centrales a cumplir sus mandatos: preservar la estabilidad de precios y, a menudo, la estabilidad financiera. Esto suele deberse a que las herramientas de política monetaria alientan o desalientan los hábitos de gasto, ahorro e inversión.
La transición demográfica ofrece oportunidades sin precedentes para actualizar y fortalecer los sistemas financieros. Pero no se debe pasar por alto el impacto del envejecimiento de la población en una de las principales herramientas de política monetaria: los tipos de interés.
¿Cómo afecta el envejecimiento a los tipos de interés?
El Informe sobre las Perspectivas de la Economía Mundial del FMI de 2025 señala que las poblaciones envejecidas tienden a ejercer presión a la baja sobre los tipos de interés al:
Aumentar el ahorro: A medida que aumenta la esperanza de vida y los sistemas públicos de pensiones acusan la presión del envejecimiento de la población, las personas necesitan ahorrar más. Este aumento de la oferta de «fondos prestables» hace bajar su precio (los tipos de interés).
Reducir las inversiones: Según las investigaciones, la disposición a asumir riesgos y la propensión a realizar grandes inversiones, como comprar una vivienda, disminuyen a edades avanzadas. Por ello, las poblaciones de más edad pueden demandar menos préstamos, lo que hace bajar aún más los tipos de interés.
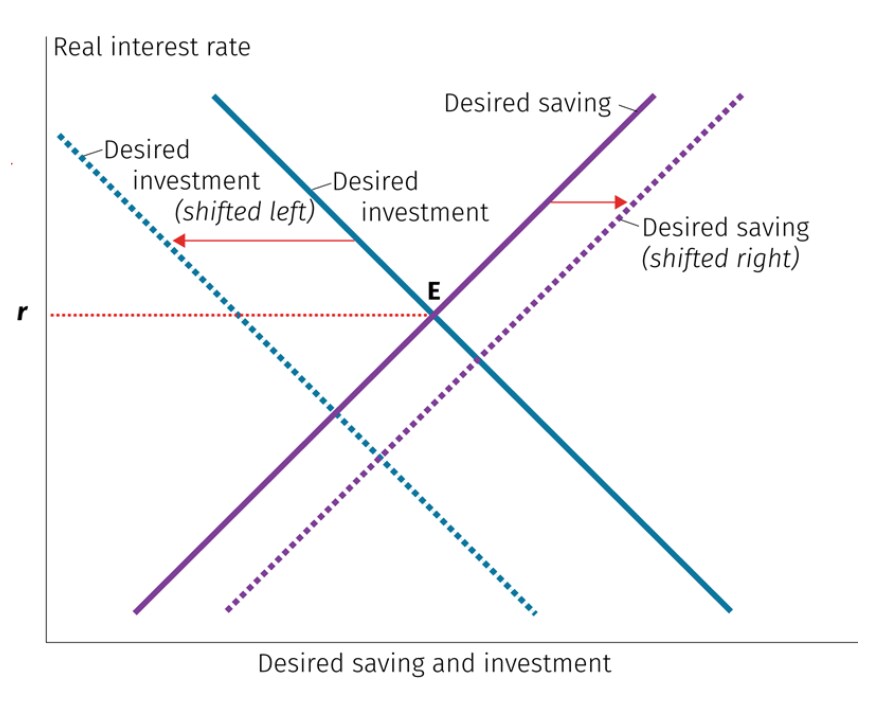
Cuando los tipos de interés bajan de esta manera, los bancos centrales disponen de herramientas menos eficaces.
¿Qué implica esto para la política monetaria?
Cuando las economías empiezan a enfriarse, los bancos centrales suelen bajar los tipos para estimular la actividad económica. Pero si las poblaciones de más edad tienen menos probabilidades de realizar grandes inversiones, serán menos sensibles a los recortes de tipos y los bancos centrales quizá deban hacer recortes mayores para lograr el efecto deseado.
Sin embargo, en un entorno en el que los factores demográficos presionan los tipos a la baja, los bancos centrales solo pueden recortarlos hasta cierto punto antes de llegar a cero. Y aunque los tipos de interés negativos son una posibilidad, suelen reservarse para períodos en los que las dificultades económicas y el riesgo ponen en jaque la estabilidad y la liquidez financieras.
En igualdad de condiciones, el envejecimiento demográfico podría restringir la política monetaria.
Con tantas variables en juego en todo el mundo —desde la geoeconomía y el riesgo del capital no bancario hasta el futuro de la inteligencia artificial—, la incertidumbre se ha convertido en la norma. Como resultado, las limitaciones de la política monetaria podrían aumentar el riesgo de inestabilidad económica.

No rejuvenecemos: ¿y ahora qué?
La buena noticia es que el envejecimiento demográfico no anuncia un declive económico. De hecho, plantea oportunidades prometedoras que podrían contrarrestar la presión a la baja sobre los tipos de interés.
Se suele pensar que vivir más significa pasar más tiempo en la vejez, pero también significa más tiempo en la juventud y la mediana edad. Las investigaciones muestran que, en 2022, la persona promedio de 70 años tenía la misma capacidad cognitiva que una persona de 53 años en 2000. Si los 70 son los nuevos 53, los comportamientos financieros deberían reflejarlo, con personas que gastan e invierten durante más tiempo.
Otra suposición es que la proporción de personas en edad de trabajar disminuirá de forma constante, lo que reduciría la productividad y, a su vez, los tipos de interés. Pero esto presupone una vida laboral promedio de los 15 a los 65 años, lo que quizá no sea viable ni deseable para muchas personas a medida que su esperanza de vida se extiende hasta los 80 y 90 años. Incluso sin aumentar la edad oficial de jubilación, la duración promedio de la vida laboral está aumentando, según un informe de Goldman Sachs.
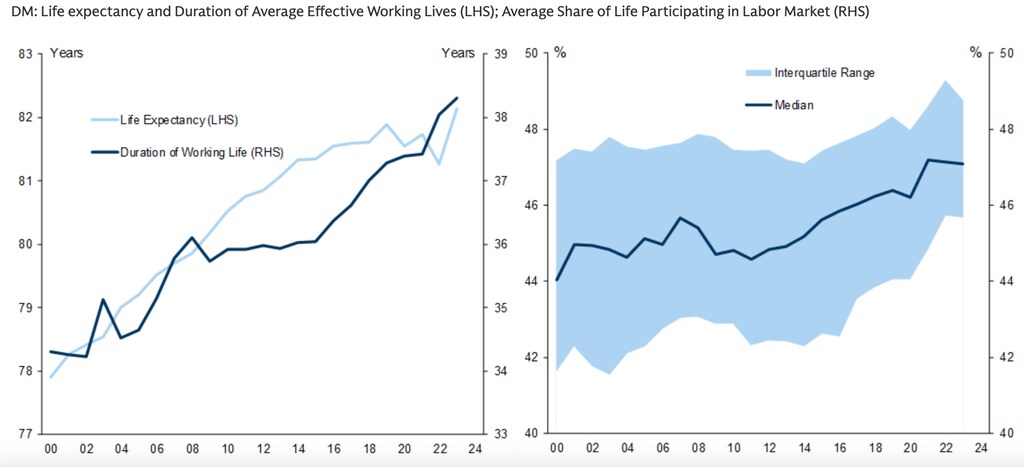
El mismo informe destaca que el aumento de la participación de las mujeres en la fuerza laboral, especialmente después del parto, también contribuye a prolongar la vida laboral. A medida que seguimos envejeciendo, crear más espacio para las mujeres en la fuerza laboral puede impulsar la economía y ayudar a contrarrestar la presión a la baja sobre los tipos de interés.
Por último, las nuevas tecnologías, como la inteligencia artificial (IA), están transformando la economía mundial y contrarrestando algunas presiones demográficas. A medida que continúa el envejecimiento demográfico, las personas, las empresas y los gobiernos aprenderán a adaptarse y aplicarán nuevas tecnologías e innovaciones para cambiar nuestra forma de vivir, trabajar y gastar.
¿Qué deberían hacer los bancos centrales al respecto?
Aunque hay muchos factores ajenos al envejecimiento demográfico que afectan a la sensibilidad de la economía a los tipos de interés, es importante no pasar por alto esta tendencia.
La forma en que las economías envejecidas reaccionan a las decisiones de política monetaria deberá convertirse en un aspecto habitual que se tenga en cuenta. A medida que cambien los tipos de interés —y la sensibilidad a estos—, los bancos centrales tendrán que recurrir a la creatividad para:
1. Mantener la eficacia de los tipos de interés
Si el aumento del ahorro y la disminución de las inversiones de las poblaciones de más edad hacen bajar los tipos, los bancos centrales deben contrarrestar estas tendencias para crear un entorno en el que las personas gasten e inviertan durante más tiempo.
Una encuesta mundial a adultos de 55 años o más muestra que muchos desean seguir trabajando, pero no encuentran oportunidades, lo que limita la capacidad de gastar e invertir durante vidas más largas. Una solución creativa para mantener la eficacia de los tipos sería que los bancos centrales promovieran oportunidades de empleo para las personas mayores como herramienta para preservar la estabilidad económica.
2. Buscar alternativas a los tipos de interés
La otra vía para que los bancos centrales preserven la estabilidad económica será la política monetaria no convencional. Esta podría incluir herramientas como las políticas macroprudenciales que reducen la sensibilidad del sistema financiero a las perturbaciones.
Un ejemplo es el colchón de capital anticíclico (CCyB) que utiliza el Banco de Inglaterra del Reino Unido. Exige a los bancos del país que aumenten sus reservas de capital durante los períodos de expansión económica y luego las liberen durante las recesiones para ayudar a absorber pérdidas.
¿Estamos envejeciendo y dejando atrás los tipos de interés?
El envejecimiento demográfico es una tendencia que afectará a todos los ámbitos de la sociedad, incluidos los tipos de interés. A partir de ahora, no será posible pasar por alto sus implicaciones para los mandatos de los bancos centrales.
La buena noticia es que la transición demográfica ofrece la oportunidad de actualizar nuestros sistemas financieros para incluir a muchas de las personas que quedaron excluidas la primera vez. Esto impulsará la estabilidad macroeconómica mediante la resiliencia financiera individual.
Entonces, ¿estamos envejeciendo y dejando atrás los tipos de interés? No podemos afirmarlo con certeza, pero si los líderes de los sectores público y privado tratan el envejecimiento demográfico como la oportunidad que es, quizá el mundo pueda envejecer hasta alcanzar la estabilidad económica.




