. . . al estar basada en un fundamento tan frágil, una teoría práctica del futuro . . . está sujeta a cambios repentinos y violentos. John Maynard Keynes (1937)
Las pretensiones infundadas de conocimiento sobre situaciones económicas complejas se han vuelto demasiado comunes en los debates de política pública. Si bien sabemos algunas cosas, no lo sabemos todo. Creemos que una toma de decisiones prudente debe reconocer lo que no sabemos. Quienes deciden deben esforzarse por cuantificar las dimensiones de su ignorancia y ajustar sus decisiones en consecuencia. Este ensayo describe un enfoque manejable para reconocer, caracterizar y responder a los conocimientos limitados que los investigadores descubren al interpretar la evidencia existente, mediante teorías y métodos estadísticos disponibles en cada momento.
Un modelo económico explica cómo el azar, los acontecimientos y las decisiones deliberadas influyen en los resultados futuros. Los investigadores económicos utilizan modelos estadísticos formales para describir e interpretar datos y para formular recomendaciones de política para los responsables de decisiones del gobierno y del sector privado. Reconozcan o no explícitamente este hecho, quienes toman decisiones en el mundo real también utilizan modelos o “visiones” sobre cómo sus decisiones afectan los resultados futuros. Como ignoran algunas fuerzas y simplifican en exceso otras, todos los modelos son solo aproximaciones a la realidad, unos mejores que otros según los fines para los que se utilicen. Además, en cualquier momento podemos elegir entre múltiples modelos y no estamos seguros de qué grado de credibilidad asignar a cada uno de ellos.
Sin duda, los datos pueden ayudarnos a evaluar la credibilidad de los modelos alternativos, pero el mundo real es tan complejo y los datos son tan limitados que los datos solo pueden decirnos hasta cierto punto. Por ello, los modelizadores económicos y quienes toman decisiones necesitan formas de expresar sus opiniones sobre la plausibilidad y la utilidad de los modelos alternativos para el problema en cuestión. Como los datos solo aportan información parcial sobre la plausibilidad de un modelo, el propósito del responsable de decisiones, así como sus “creencias subjetivas”, también desempeñan un papel importante. Cuanto más compleja es la situación, mayor es el desafío de afrontar la incertidumbre.
Los economistas y otros académicos han creado fundamentos teóricos para la incertidumbre. Por ejemplo, tanto John Maynard Keynes (1921) como Frank Knight (1921) escribieron sobre el tema, pero principalmente de forma literaria, lo que dificulta su interpretación y su conversión en elementos operativos que puedan aplicarse en el trabajo cuantitativo. El destacado estadístico Abraham Wald (1950) introdujo un marco teórico para tomar decisiones en condiciones de incertidumbre. Leonard J. Savage (1954) construyó un enfoque axiomático completo de la teoría bayesiana de la decisión, al incluir probabilidades subjetivas que existen por completo en la mente de quien toma la decisión. Itzhak Gilboa y David Schmeidler (1989) ampliaron este enfoque de modo que reconocía que quien toma una decisión podría no tener una distribución de probabilidad subjetiva única. La investigación reciente en teoría del control y en teoría de la decisión dinámica ofrece herramientas prácticas útiles para evaluar y afrontar diversas fuentes de incertidumbre. Hemos trabajado en estos temas durante varios años. Junto con otros, hemos utilizado las matemáticas y la estadística para construir herramientas cuantitativas operativas que ayudan a comprender cómo funcionan los mercados financieros y la macroeconomía, y cómo las políticas fiscales y monetarias alternativas les afectan.
En un artículo reciente (Hansen y Sargent 2019), proponemos formas de clasificar y responder a las múltiples formas de incertidumbre a las que se enfrentan quienes toman decisiones y quienes construyen modelos. Así, distinguimos entre (1) incertidumbre dentro dedentro de un modelo; (2) incertidumbre entreentre un conjunto de modelos conocidos disponibles; y (3) incertidumbre sobresobre cada modelo. Nos referimos a (1) comoriesgo – incertidumbre sobre resultados futuros que se describe mediante una única distribución de probabilidad conocida. (Este es el tipo de incertidumbre que se ha asumido hasta ahora en la mayor parte de los trabajos de finanzas teóricas y aplicadas y de macroeconomía.) Llamamos incertidumbre de tipo (2)ambigüedad y la representamos como la incertidumbre sobre qué ponderaciones o probabilidades atribuir a los modelos disponibles. Llamamos (3)error de especificación del modelo y la representamos rodeando cada modelo disponible con una amplia nube de modelos estadísticos de formas desconocidas que, no obstante, se ajustan a los datos disponibles casi tan bien como un modelo disponible.
Los modelos que los economistas construimos y utilizamos están muy estilizados. Los diseñamos en parte para analizar cómo los impulsos aleatorios, que llamamos perturbaciones, tienen efectos que se transmiten a lo largo del tiempo. Entre las perturbaciones que más interesan a los macroeconomistas figuran las mejoras no anticipadas en la tecnología y los cambios no anticipados en las decisiones de política monetaria. Interpretamos el hecho de que macroeconomistas destacados e historiadores económicos discrepen sobre las perspectivas del crecimiento económico a largo plazo y sobre la eficacia de la política monetaria como un indicio de la ambigüedad de la profesión económica respecto de los modelos disponibles y de su falta de confianza en ellos.
Nuestro artículo forma parte de una agenda de investigación más amplia que estamos desarrollando para elaborar y aplicar herramientas prácticas y convenientes que permitan medir cómo la incertidumbre, el escepticismo y la confianza afectan a los precios y las cantidades en los mercados financieros. Imaginemos, por ejemplo, inversores que no están seguros de las perspectivas a largo plazo de un “estancamiento secular”1 en el crecimiento macroeconómico porque desconocen los posibles movimientos en la demografía, la tecnología y las restricciones al comercio mundial. Estos inversores tienen múltiples modelos (quizá los llamen “visiones”), pero no confían plenamente en ninguno de ellos. Además, sospechan que las estructuras detalladas de los modelos que expresan sus “visiones” no traducen de forma adecuada sus “visiones” y “corazonadas” formuladas de manera imprecisa en modelos matemático-estadísticos. Los defectos en sí son desconocidos y, por tanto, no pueden corregirse de inmediato. Esta perspectiva sobre el escepticismo hacia los modelos amplía la noción de incertidumbre en relación con el paradigma estándar de aversión al riesgo (nuestra incertidumbre de tipo (1) mencionada anteriormente), que hoy domina en gran medida el análisis y el debate económicos. También perfecciona nuestra comprensión de los precios de la incertidumbre y de cómo fluctúan con el tiempo.
Ofrecemos una estructura formal y una ilustración cuantitativa centradas en la incertidumbre sobre el crecimiento macroeconómico y su persistencia. En nuestro ejemplo, enfrentamos a los inversores con la incertidumbre sobre el futuro del crecimiento macroeconómico. Lo hacemos de forma estilizada, de modo que pueda recoger tanto el preocupante estancamiento secular que temen algunos macroeconomistas como las inciertas perspectivas de los avances tecnológicos debatidas por los historiadores económicos. En nuestra ilustración cuantitativa, comprobamos que los precios de la incertidumbre fluctúan porque los inversores temen especialmenteuna altapersistencia del crecimiento macroeconómico en los estados malos, y temenuna bajapersistencia en los buenos. ¿Por qué esta asimetría? Cuando una economía crece, el temor principal que preocupa a los inversores es que el crecimiento elevado no se mantenga. Pero cuando la economía está estancada, el temor principal es que el estancamiento se prolongue. Mostramos cómo estas preocupaciones se manifiestan tanto en términos de nuestra incertidumbre de tipo (2) (es decir, la ambigüedad del modelo) como de la incertidumbre de tipo (3) (es decir, el error de especificación del modelo). Mostramos cómo estas manifestaciones adoptan la forma de una no linealidad endógena en el “factor de descuento” que los inversores utilizan para evaluar los flujos de pagos previstos que sustentan las valoraciones de los activos. Esta no linealidad se acumula con el tiempo de formas que ofrecen una nueva explicación de cómo las fluctuaciones de los mercados de activos reflejan la incertidumbre.
Las figuras 1 y 2 ilustran cómo podemos representar los elementos clave que intervienen cuando los inversores toman decisiones de cartera mientras gestionan nuestros tres tipos de incertidumbre sobre los modelos múltiples que expresan sus “visiones” sobre la economía. Supongamos que los inversores parten de un sencillo modelo autorregresivo lineal de primer orden para la dinámica de la tasa de crecimiento macroeconómico, pero que sus preocupaciones por la incertidumbre les llevan a explorar otras especificaciones estadísticamente similares, incluidas aquellas que más temen. En la figura 1, la relación lineal con pendiente negativa recoge su modelo de referencia con la llamada reversión a la media en las tasas de crecimiento. La reversión a la media es evidente porque existe una fuerza de atracción desde los estados de crecimiento más extremos hacia el centro de la distribución de las tasas de crecimiento. El eje vertical representa la fuerza de atracción local hacia el centro de la distribución del crecimiento macroeconómico (neta de su tasa media de crecimiento a largo plazo). Si el cero es el punto central, entonces, en ausencia de perturbaciones aleatorias, existe una fuerza de atracción hacia el cero. La línea quebrada en rojo surge cuando nuestros inversores consideran formalmente muchas otras especificaciones posibles y estadísticamente similares y, a continuación, calculan otro modelo que los inversores temen que pueda aplicarse y que es estadísticamente similar al modelo lineal de referencia. La pendiente más plana a la izquierda de cero refleja la preocupación de los inversores en épocas económicas malas de que la economía macro pueda quedar atrapada en un mayor letargo del crecimiento que en el modelo original. La pendiente más pronunciada a la derecha de cero refleja fuerzas opuestas: en este caso, se teme que los buenos resultados del crecimiento macroeconómico sean más breves que en la especificación original del modelo. Las curvas azul y verde muestran otros ajustes inducidos por la preocupación general de que todos los modelos mencionados hasta ahora son erróneos (con especificación errónea). El desplazamiento general a la baja se produce porque los inversores rechazan todas estas distintas formas de incertidumbre. Aunque esta presentación es informal, en nuestro artículo desarrollamos estas ideas, incluidas sus conexiones con las perspectivas estadísticas, de forma rigurosa y en términos susceptibles de cálculo.
Figura 1 Dinámica local del crecimiento macroeconómico
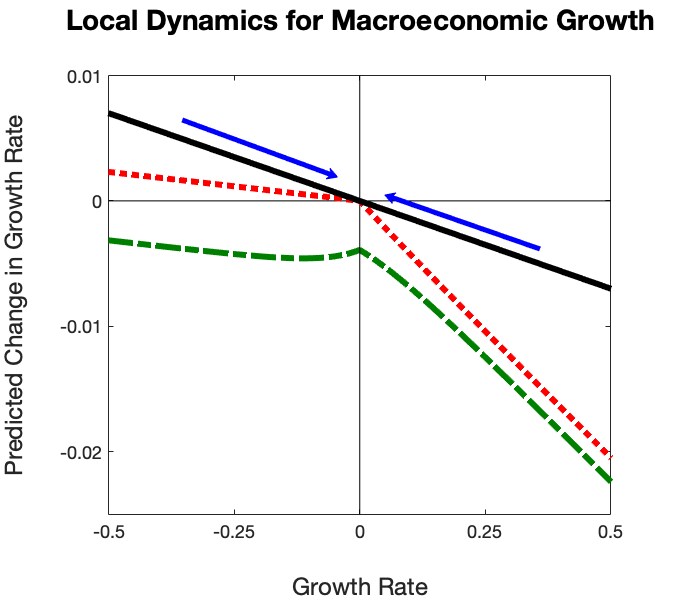
Notas: Negro sólido: modelo lineal de referencia; rojo: incorpora la ambigüedad del modelo; verde: incorpora preocupaciones por el error de especificación del modelo además de la ambigüedad del modelo.
Figura 2 Distribución de las tasas de crecimiento macroeconómico en distintos horizontes
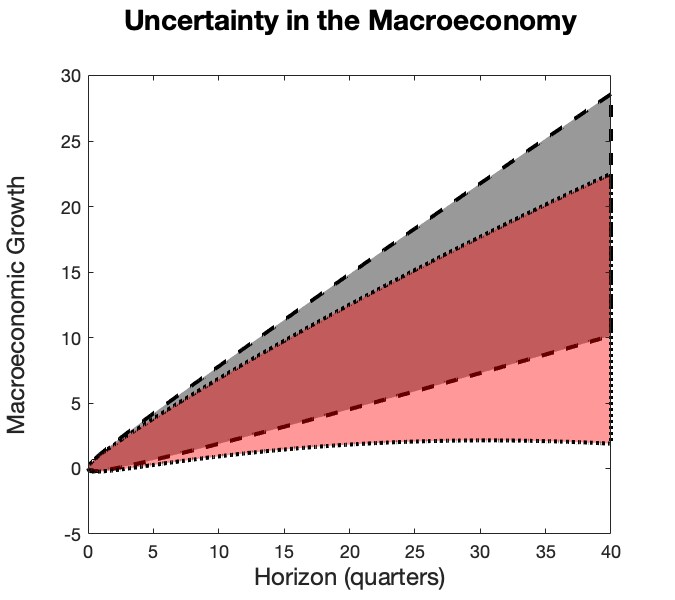
Mientras la figura 1 se centra en la dinámica local, la figura 2 analiza cómo se acumulan las implicaciones a lo largo del tiempo, representando los deciles de las distribuciones implícitas del consumo macroeconómico para horizontes alternativos. Por sencillez, solo presentamos los resultados que comparan la línea negra de referencia con las distribuciones asociadas a la curva verde. La zona gris representa la distribución de referencia, y la zona roja muestra el impacto del ajuste por incertidumbre obtenido al modificar las probabilidades en una dirección conservadora, indicativa de una toma de decisiones más prudente ante la incertidumbre. Este ejercicio mantiene constante la configuración de sus “visiones”. Lo que varía, y lo que se representa en la figura, es la forma manejable en que los inversores responden con cautela a los tres tipos de incertidumbre asociados a sus visiones.
Comenzamos este artículo lamentando las pretensiones infundadas de conocimiento sobre situaciones económicas complejas y el exceso de confianza que son frecuentes en los debates de política pública. Concluimos respondiendo a la objeción que suele escucharse, que aconseja ser cautelosos y tener en cuenta que nuestros tres tipos de incertidumbre inevitablemente conducirán a la parálisis y a políticas de “no hacer nada”. Por el contrario, en una variedad de ejemplos macroeconómicos interesantes, reconocer la ambigüedad y el error de especificación del modelo conduce a políticas diseñadas para funcionar bien en una serie de “visiones” disponibles. La robustez de los resultados en una serie de visiones se logra mediante la elaboración de políticas que son relativamente insensibles a los detalles de los modelos individuales. Las políticas resultantes son cautelosas en el sentido de que tienen en cuenta posibles resultados adversos que podrían producirse en al menos algunas de las “visiones” que quien toma la decisión desea considerar.




