
Han pasado cinco años desde que Shinzō Abe fue elegido primer ministro de Japón en 2012 y puso en marcha «Abenomics», un paquete macroeconómico basado en las «tres flechas»: flexibilización monetaria, estímulo fiscal y reformas estructurales. Después de cinco años, ¿ha funcionado Abenomics? Repasamos opiniones recientes.
The Economistseñala que, cinco años después, la moneda japonesa vale alrededor de un 30 % menos frente al dólar que en noviembre de 2012 y que el índice bursátil Nikkei 225 ha subido más de un 150 %. Esto ha aportado parte del estímulo previsto a la economía, y el PIB de Japón ha aumentado durante siete trimestres consecutivos, su periodo más prolongado de crecimiento ininterrumpido en 16 años. Las exportaciones contribuyeron en gran medida al aumento, pero la inversión privada también creció más de un 18 % en términos nominales durante los últimos cinco años. El empleo también aumentó en más de 2,7 millones de personas, pese a una tendencia demográfica desfavorable. Sin embargo, la inflación no repuntó: los precios al consumo (sin incluir los alimentos frescos) solo subieron un 0,7 % en el año hasta septiembre de 2017. Una de las razones del débil desempeño de la inflación es que los salarios no han subido tanto como se esperaba, en parte porque la mayoría de los trabajadores japoneses tienen empleos permanentes y sus acuerdos salariales suelen limitarse a seguir el coste de la vida. Una segunda razón es el aumento de la población activa, al incorporarse al mercado más mujeres, hombres mayores y, en cierta medida, también trabajadores extranjeros. Además, allí donde ha aumentado el coste de la mano de obra, algunas empresas han encontrado formas de elevar la productividad en vez de los precios, invirtiendo en tecnologías que ahorran mano de obra.
Figura 1
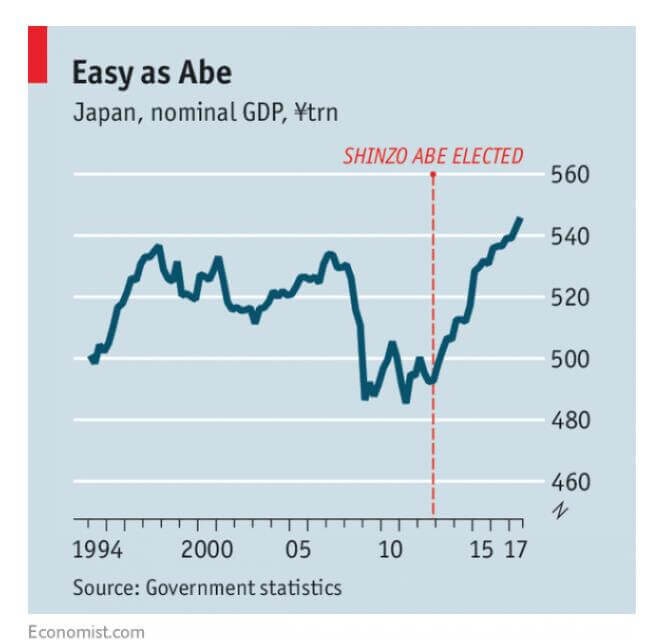
Scott Sumnerde The Money Illusion coincide en que el impacto más importante de Abenomics se produjo en el PIB nominal, que había mantenido una tendencia a la baja antes de la elección de Abe. Según la teoría monetarista de mercado, un PIB nominal sólido puede ayudar a resolver dos problemas: una carga excesiva de deuda y un elevado desempleo cíclico. Abenomics ha tenido mucho éxito en ambos frentes. El desempleo había bajado al 2,7 %, el nivel más bajo en 23 años; y la proporción de deuda pública respecto al PIB se ha estabilizado, después de aumentar a un ritmo peligroso en las últimas décadas. Los precios han subido durante los últimos cinco años y, desde luego, están mejor que con la deflación anterior a Abenomics, pero aún muy por debajo del objetivo del 2 % (Figura 2).
Figura 2
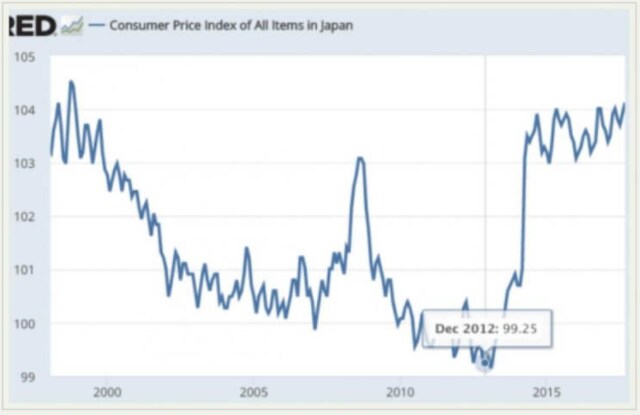
En Econlog, Sumner también sostiene que el 1 % es demasiado bajo y que el Banco de Japón (BOJ) debería adoptar una política monetaria más expansiva, por dos razones. En primer lugar, Japón ha fijado un objetivo oficial de inflación del 2 % y, una vez establecido, debe alcanzarse para que la política monetaria sea creíble (lo que, a su vez, es clave ante posibles crisis futuras). En segundo lugar, Sumner considera que el BOJ se equivocó al usar los tipos de interés como instrumento de política, porque incluso una inflación del 2 % en Japón probablemente no sea suficiente para evitar llegar al límite cero durante una recesión. Así pues, Japón se encuentra en una situación extraña: no necesita estímulo monetario, pero el BOJ debería adoptarlo de todos modos, porque si no lo hace, Japón podría caer en una recesión en un momento en que el BOJ haya perdido credibilidad.
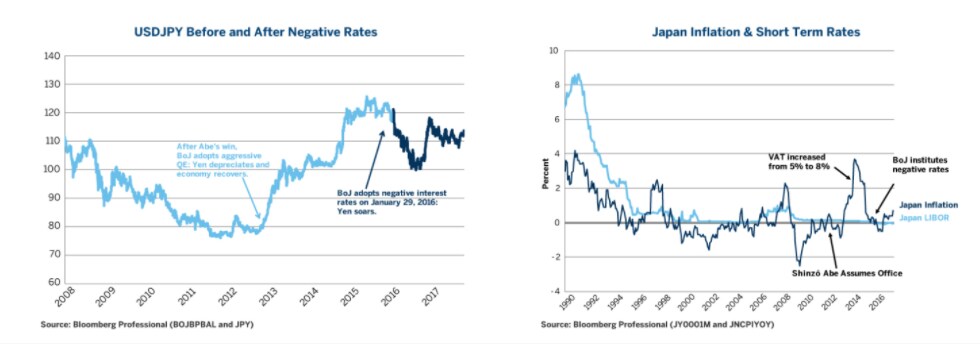
Erik Norlandde CME Group considera que Abenomics sigue siendo un trabajo en curso. La economía japonesa ha mejorado desde 2012, pero se ha ralentizado desde principios de 2015 y el experimento del BOJ con tipos de interés negativos a corto plazo no parece haber tenido éxito (Norland sostiene que los tipos negativos frenaron el regreso de Japón a tasas de inflación positivas). Aproximadamente la mitad del repunte temporal de la inflación de 2013-2014 puede atribuirse al aumento del impuesto sobre el valor añadido (IVA), del 5 % al 8 %; y, aunque no fue un tema central de la campaña, habrá que estar atentos a otro intento de elevar el IVA del 8 % al 10 %, lo que impulsaría las compras anticipadas, pero ralentizaría temporalmente la economía después del aumento. Otro asunto que se eludió durante la campaña es la energía nuclear. El Gobierno de Abe ha permitido un retorno progresivo y parcial a la energía nuclear, lo que debería limitar el déficit presupuestario de Japón y moderar el crecimiento de la demanda de petróleo crudo y gas natural. En general, Japón se beneficia actualmente de un contexto internacional favorable, con el primer crecimiento mundial sincronizado desde 2007, pero China plantea un riesgo importante, ya que el 25 % de las exportaciones japonesas se dirige a China o Hong Kong, y ambos han acumulado deudas enormes. Norland considera que los elevados niveles de deuda del propio Japón probablemente lo relegarán a tipos bajos a corto plazo durante muchos años, pese a la mejora del desempeño económico.
Figura 3
Lechevalier y Monfort sostienen que, durante los últimos cinco años, las políticas proactivas aplicadas en el marco de Abenomics desempeñaron un papel decisivo en revertir una de las causas de la desaceleración japonesa —la incoherencia de las políticas económicas— y que ahora están dando resultados preliminares. Sin embargo, subrayan que, tras cinco años, los resultados no han alcanzado los objetivos, especialmente en lo relativo a la dinámica de los precios y al crecimiento del PIB. Son más críticos respecto a los problemas de largo plazo y creen que Abenomics podría fracasar en última instancia por la incapacidad de definir con claridad el modelo de crecimiento del país para las próximas dos décadas. En opinión de Lechevalier y Monfort, el problema no es tanto la falta de reformas estructurales como su limitada capacidad para aumentar el potencial de crecimiento del país.
Shaori Shibata señala un argumento similarShaori Shibata, quien sostiene que las medidas de inspiración keynesiana que forman parte de Abenomics no han logrado abordar el problema de largo plazo de la débil demanda en Japón, especialmente en lo que respecta al consumo privado. Esto se debe en gran medida a las medidas liberalizadoras que también forman parte de Abenomics y que son incompatibles con las medidas keynesianas aplicadas. Aunque Abenomics tiene potencial —al menos a corto y medio plazo— para mejorar la rentabilidad de las empresas japonesas, a falta de un movimiento correspondiente para redistribuir la riqueza empresarial hacia los trabajadores, también representa un peligro para el crecimiento económico futuro de Japón.
Heizo Takenaka escribe que, aunque la economía ha mejorado claramente, persisten varios desafíos graves. Los esfuerzos por consolidar las finanzas públicas y revitalizar las economías regionales siguen avanzando lentamente; no se ha abordado la creciente disparidad de ingresos; pese a la mejora de la economía, la posición competitiva de Japón en el mundo se ha deteriorado aún más; y las universidades japonesas siguen descendiendo en las clasificaciones internacionales. En conjunto, la conclusión es que, aunque Abenomics ha impulsado considerablemente la economía, aún no ha logrado responder adecuadamente a los rápidos cambios que se producen en el resto del mundo. Takenaka considera que detrás de estos acontecimientos hay varias características de la formulación de políticas de la administración Abe. Hay numerosas políticas que podrían convertirse en legados de esta administración: una reforma fundamental del sistema de seguridad social para impedir la división social; una reforma importante del sistema de identificación individual como infraestructura clave de la Cuarta Revolución Industrial; y el refuerzo del sistema de concesiones para responder a la nueva demanda de infraestructura. Takenaka prevé que la administración emprenderá reformas económicas aún más audaces para las generaciones futuras.




