Una capacidad fiscal central es un tema recurrente en los debates sobre la reforma de la Unión Económica y Monetaria, pero no se ha alcanzado un consenso sobre la utilidad y la necesidad de dicha capacidad. Esta tribuna, parte del debate de Vox sobre la reforma de la zona euro, sostiene que los posibles beneficios de estabilidad de una capacidad fiscal central pueden lograrse mediante un mayor reparto del riesgo en los mercados financieros y un uso más eficaz de los estabilizadores fiscales, sin ningún reparto adicional del riesgo fiscal.
La necesidad de una capacidad fiscal central es un elemento recurrente en el debate sobre la reforma de la Unión Económica y Monetaria (UEM). Bénassy-Quéré et al. (2018) sostienen que, como parte de un paquete de medidas para reforzar el reparto del riesgo y la reducción del riesgo en la UEM, dicha capacidad fiscal central puede proporcionar un apoyo presupuestario muy necesario si uno o varios Estados miembros sufren un gran choque económico. Otros también sostienen que la UEM necesita una capacidad fiscal central (por ejemplo, Comisión Europea 2018a, Berger et al. 2018). Sin embargo, no existe consenso sobre la utilidad y la necesidad de una capacidad fiscal central, como informó recientemente el presidente del Eurogrupo (Centeno 2018). Una objeción es que, a la luz de un alto grado de convergencia de los ciclos económicos de la zona euro (BCE 2018), y de los efectos secundarios negativos derivados de los riesgos de riesgo moral y de las transferencias permanentes entre Estados miembros (Feld 2018, Beetsma et al. 2018), las ventajas de una capacidad fiscal central se ven compensadas por sus desventajas. Otra objeción, desarrollada en el resto de esta tribuna, es que los posibles beneficios de estabilidad de una capacidad fiscal central pueden lograrse sin ningún reparto adicional del riesgo fiscal: concretamente, mediante un mayor reparto del riesgo en los mercados financieros y un uso más eficaz de los estabilizadores fiscales. Completar la Unión Bancaria, construir la Unión de los Mercados de Capitales y garantizar la acumulación de colchones en los presupuestos nacionales dará lugar a una UEM más estable, mientras que el MEDE ya actúa como prestamista de última instancia.
Reforzar los canales financieros es la forma más eficaz de mejorar la estabilización
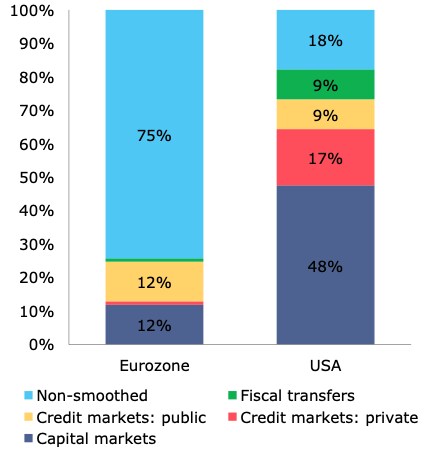
El argumento a favor de una capacidad fiscal central en la zona euro se inspira a menudo en las transferencias fiscales entre estados en EE. UU. Sin embargo, los mercados de capitales en EE. UU. son mucho más importantes para la absorción de choques que las transferencias fiscales. La figura 1 muestra que las transferencias fiscales entre estados absorben el 9 % de los choques asimétricos en EE. UU., mientras que los mercados de capitales (renta de factores transfronteriza y depreciación del capital) absorben el 48 % y la provisión de crédito al sector privado absorbe otro 17 %. En la zona euro, la contribución de los mercados de capital y de crédito a la absorción de choques asimétricos se limita al 12 %. La absorción de choques a través de los canales financieros es, por tanto, más de cinco veces menor en la zona euro en comparación con EE. UU. Reforzar estos canales financieros es la forma más eficaz de aumentar la resiliencia de la zona euro (Buti et al. 2016).
La Unión Bancaria reforzará la absorción de choques por parte de los mercados de crédito. La provisión de crédito al sector privado absorbe de media el 17 % de los choques asimétricos en EE. UU., frente a una contribución insignificante en la zona euro (figura 1).1 La contribución limitada de los mercados de crédito en la zona euro puede vincularse a los flujos crediticios procíclicos y al colapso de los préstamos interbancarios durante la crisis de la zona euro. Completar la Unión Bancaria reforzará la capacidad del sector bancario para absorber choques.La estabilidad y la resiliencia del sector bancario pueden incrementarse aún más mediante colchones adecuados para el bail-in y medidas para abordar los préstamos morosos. La Unión Bancaria se verá respaldada por el reparto del riesgo fiscal mediante el establecimiento de una red de seguridad común para el Fondo Único de Resolución. Los planes para un mayor reparto del riesgo mediante un Sistema Europeo de Garantía de Depósitos, que está vinculado a los debates sobre el tratamiento regulatorio de las exposiciones soberanas en los balances bancarios, debilitarían aún más el vínculo entre soberanos y bancos.
Construir una Unión de los Mercados de Capitales reforzará la absorción de choques por parte de los mercados de capital. Los mercados de capitales representan el 48 % de la absorción de choques asimétricos en EE. UU., frente a solo el 12 % en la zona euro (figura 1). Los mercados de capitales integrados contribuyen al reparto del riesgo a través de la tenencia transfronteriza de activos. Además, unos mercados de capitales bien desarrollados ofrecen a los prestatarios opciones de financiación alternativas si el crédito bancario se contrae durante una crisis. Adrian et al. (2013) documentan esa sustitución de préstamos por bonos en EE. UU. entre 2007 y 2009. Pese al grado relativamente bajo de integración de los mercados de capital, Cimadomo et al. (2018) muestran que las tenencias transfronterizas de acciones e IED en la zona euro actuaron como potentes amortiguadores de choques durante la crisis de deuda soberana. Por ello, el desarrollo de una Unión de los Mercados de Capitales, que respalde los flujos transfronterizos de acciones e IED, es una vía prometedora para un mayor reparto del riesgo. Puede llevar mucho tiempo converger hacia los niveles de integración de los mercados de capital de EE. UU. Sin embargo, reducir solo una cuarta parte de la brecha de 36 puntos porcentuales con EE. UU. ya tendría un efecto de estabilización similar al efecto total de las transferencias fiscales en EE. UU.
Figura 1 Canales de absorción de choques
(descomposición de la absorción de choques asimétricos)
La estabilización automática a nivel nacional puede ser potente si se han acumulado colchones suficientes
La política fiscal también puede proporcionar estabilización tras una recesión. La política fiscal nacional en la zona euro proporciona actualmente el doble de estabilización en comparación con las transferencias federales en EE. UU.La comparación del nivel federal en EE. UU. con el nivel nacional en la UE es pertinente. En EE. UU., la estabilización fiscal se produce principalmente a través del presupuesto federal, mientras que la estabilización a través de los presupuestos a nivel estatal y local es muy limitada (Follette y Lutz 2010). En la zona euro, los desembolsos anticíclicos del presupuesto de la UE proporcionan cierta estabilización indirecta, pero los presupuestos nacionales son el canal más importante para la estabilización fiscal. Alcidi y Thirion (2017) muestran que las transferencias federales en EE. UU. absorben alrededor del 10 % de los choques regionales, mientras que los estabilizadores automáticos nacionales absorben el 20 % de los choques específicos de cada país en la zona euro. Si se observa la estabilización total entre los niveles de gobierno, Dolls et al. (2015) constatan que la estabilización fiscal en la zona euro absorbe aproximadamente el 47 % de los choques combinados de renta y desempleo, frente a solo el 30 % en EE. UU.
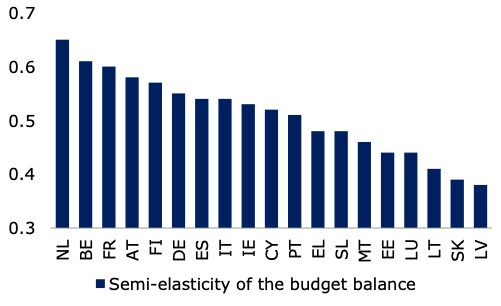
Aunque el grado de estabilización automática nacional en la zona euro es mucho mayor que en EE. UU., las diferencias entre los Estados miembros son bastante pronunciadas: la elasticidad presupuestaria de los Estados miembros varía de 0,3 a más de 0,6 (figura 2). Los Estados miembros con elasticidades presupuestarias bajas tienen relativamente más margen para mejorar las propiedades estabilizadoras de sus marcos presupuestarios, por ejemplo, ajustando mejor los sistemas nacionales de prestaciones por desempleo al ciclo económico.
Figura 2 Estabilización automática en los Estados miembros
Garantizar una acumulación suficiente de colchones a lo largo del ciclo permite la estabilización automática durante una recesión. Al hacerlo, se elimina la necesidad de una contracción fiscal procíclica. Por ello, el brazo preventivo del Pacto de Estabilidad y Crecimiento (PEC) gira en torno a un objetivo a medio plazo (OMP) específico de cada país para el saldo presupuestario estructural.2 Los OMP se fijan para garantizar niveles de deuda sostenibles y suficiente margen de maniobra para los estabilizadores automáticos, ya que proporcionan un margen de seguridad frente a un incumplimiento del límite nominal de déficit del 3 % del PEC (Comisión Europea 2018b).3
La figura 3 muestra que los países que se encuentran en su OMP pueden absorber prácticamente todos los choques con estabilizadores automáticos sin superar el límite nominal de déficit del 3 %. La simulación de la figura se basa en las elasticidades presupuestarias actuales y en las brechas de producción ex post de la EA12 entre 1965 y 2016. Los resultados muestran que, para los países que se encuentran en su OMP, los estabilizadores automáticos pueden funcionar plenamente sin superar el límite del 3 % en el 96 % de todos los casos (98 % si se excluyen los casos en los que se prestó asistencia financiera a través del FEEF y el MEDE).4 La figura 3 muestra estos resultados para seis Estados miembros. Esta simulación ilustra que los colchones en los presupuestos nacionales pueden ser un amortiguador de choques muy eficaz y subraya la importancia de acumular colchones fiscales.
Cabe señalar que la brecha de producción —que se utiliza en el cálculo del saldo estructural para corregir la evolución del ciclo económico— es un indicador volátil que a menudo se revisa ex post. Además, la elasticidad presupuestaria puede desviarse en la práctica de la elasticidad que se deduce de los modelos, por ejemplo, en el caso de fluctuaciones cíclicas grandes. Se han presentado diferentes propuestas para dar protagonismo a una regla de gasto como objetivo operativo para la toma de decisiones presupuestarias nacionales y la vigilancia fiscal (por ejemplo, por Bénassy-Quéré et al. 2018, Darvas et al. 2018, el Consejo Fiscal Europeo 2018, y la presidencia neerlandesa en el primer semestre de 2016, entre otros). Una regla de gasto combinada con un objetivo de deuda está más bajo el control directo de los responsables de las políticas, aunque el diseño de dicho marco también requeriría un equilibrio para tener en cuenta el ciclo. En última instancia, cualquier marco debe garantizar que los Estados miembros acumulen colchones suficientes en los buenos tiempos, porque esto les permite estabilizarse en los malos.
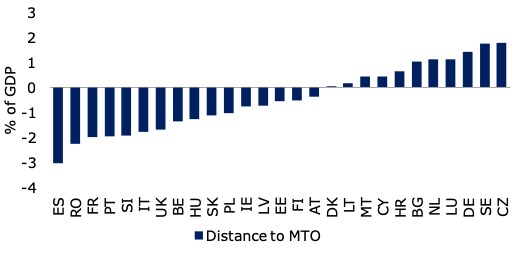
En los últimos años se han hecho esfuerzos en muchos Estados miembros para reducir sus déficits presupuestarios, pero se requiere un esfuerzo adicional, ya que 12 Estados miembros de la zona euro no habían alcanzado su OMP en 2017 (figura 4). El entorno de bajos tipos de interés proporciona un amplio espacio fiscal adicional para acumular estos colchones en los presupuestos nacionales y reforzar la capacidad de las políticas nacionales para estabilizar la economía.
Figura 3 Capacidad de absorción de choques si se alcanza el OMP
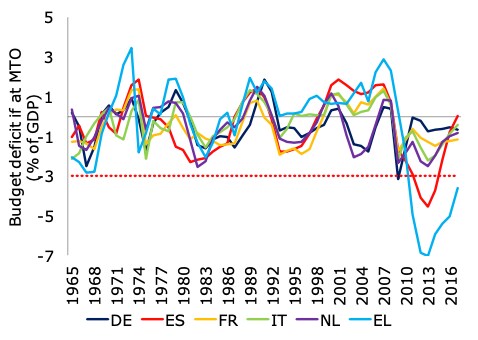
Figura 4 Distancia al OMP en 2017
Los casos de Irlanda y España exigen políticas macroprudenciales y una resolución bancaria ordenada
Algunos sostienen que los casos de España e Irlanda son un ejemplo de que incluso los Estados miembros con una posición fiscal sólida pueden verse en apuros (Dullien 2015, Comisión Europea 2017). Sin embargo, tanto España como Irlanda se enfrentaron a pasivos contingentes derivados de un auge inmobiliario y del sector bancario. En todo caso, los casos de Irlanda y España ilustran la importancia de prevenir la aparición y materialización de pasivos contingentes mediante políticas que eviten los desequilibrios macroeconómicos y mediante el establecimiento de la Unión Bancaria.
El estallido del auge inmobiliario en España e Irlanda tuvo un efecto negativo permanente en los ingresos fiscales. El efecto sobre las finanzas públicas fue significativo debido a la elevada sensibilidad de los ingresos fiscales a las caídas de la actividad de construcción y de los precios de los activos (Lane 2012).5 La reducción de los ingresos fiscales fue permanente, por lo que una capacidad fiscal no habría aliviado la necesidad de un ajuste presupuestario estructural. En cambio, prevenir la aparición de desequilibrios tiene un alto valor. El marco de gobernanza anterior a la crisis de la UE no incluía marcos preventivos, como el Procedimiento de Desequilibrios Macroeconómicos (PDM) y la vigilancia macroprudencial por parte de la Junta Europea de Riesgo Sistémico. El objetivo del PDM es detectar en una fase temprana la aparición de desequilibrios en el mercado de la vivienda y podría recomendar medidas correctivas. En este sentido, es importante que el PDM se utilice en todo su potencial.
Además, los rescates del sector bancario nacional tuvieron un efecto al alza en la deuda pública de hasta el 49 % del PIB en Irlanda, y aumentaron aún más la deuda pública a través de un efecto indirecto en los rendimientos de los bonos soberanos.6 El principio de bail-in, que es un elemento central de la Unión Bancaria, establece que, en lugar de los contribuyentes, primero los inversores privados y después el Fondo Único de Resolución, financiado con fondos privados, absorban las pérdidas en caso de resolución bancaria. Esto reduce de forma significativa los riesgos para las finanzas públicas.
Como último recurso, el MEDE proporciona financiación, sujeta a condicionalidad, a los países con necesidades de liquidez
Si los Estados miembros ya no pueden estabilizar su economía debido a la pérdida de acceso a los mercados, el Mecanismo Europeo de Estabilidad (MEDE) puede actuar como prestamista de última instancia a nivel de la zona euro para proporcionar asistencia financiera. Milano y Reichlin (2017) constatan que los préstamos del MEDE y de sus predecesores estabilizaron no menos del 55 % de los choques asimétricos en la zona euro entre 2007 y 2014. Un inconveniente del apoyo financiero sustancial del MEDE es su efecto en los niveles de deuda pública de los países con programa. Por analogía con el marco de resolución bancaria con reparto de pérdidas mediante el bail-in, un marco reforzado para la reestructuración ordenada de la deuda soberana insostenible reforzaría el reparto privado de pérdidas en caso de niveles de deuda insostenibles y evitaría un ajuste desproporcionado debido al sobreendeudamiento. Esto también permitiría que los programas del MEDE se centraran menos en el ajuste fiscal y más en reformas que impulsen el crecimiento.
En conclusión, la zona euro debería centrarse en completar la Unión Bancaria, desarrollar una unión de los mercados de capitales y garantizar que sus miembros dispongan del espacio fiscal necesario para utilizar los estabilizadores automáticos en una recesión. Hacerlo reforzaría tanto los mecanismos de estabilización financieros como los fiscales y eliminaría la necesidad de una capacidad fiscal central.




