¿A qué edad tienes previsto jubilarte? ¿Has ahorrado lo suficiente para hacerlo?
Dos preguntas sencillas, pero las respuestas no lo son tanto.
Según dónde vivas, puede que tengas una pensión esperándote, ya sea del Gobierno, de tu empleo o de tus ahorros personales.
Pero ¿es suficiente?
Un nuevo informe del Foro Económico Mundial, Viviremos hasta los 100: ¿cómo podemos permitírnoslo?analiza más de cerca la crisis mundial de las pensiones. Estas son cinco conclusiones clave.
1. Vivimos mucho más de lo que preveían los sistemas de pensiones
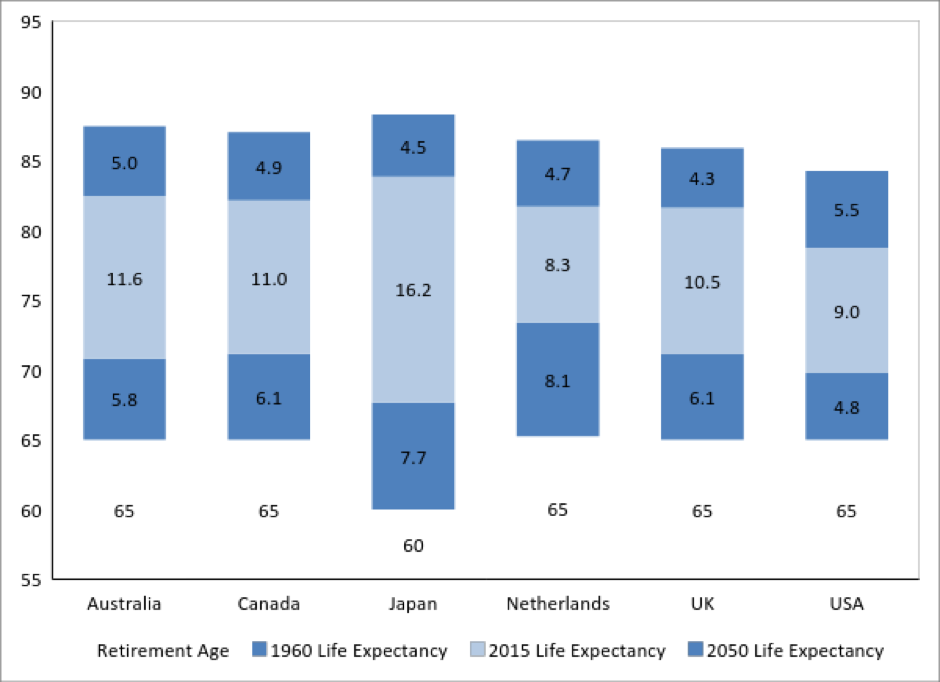
El gráfico siguiente muestra las edades de jubilación de los seis países con los sistemas de pensiones más grandes.
En la mayoría de estos países, la edad de jubilación es de 65 años (Japón es la excepción, con 60 años).
La barra inferior representa el número de años de pagos previstos según la esperanza de vida de 1960. En promedio, oscilaba entre cinco y ocho años de pagos.
Si observamos la esperanza de vida de 2015, vemos que ahora los pensionistas viven entre ocho y 11 años más y, en el caso de Japón, nada menos que 16 años más.
Esto significa que ahora los sistemas de pensiones deben pagar prestaciones durante un período dos o tres veces más largo del previsto inicialmente.
La barra superior representa el aumento previsto de la esperanza de vida para 2050.
2. Actualmente existe una brecha entre lo que se necesita para la jubilación y lo que se ahorra
Es difícil definir qué se considera un ingreso adecuado para la jubilación.
Una idea extendida es que necesitaremos menos dinero durante la jubilación que mientras trabajamos (en la etapa de acumulación de patrimonio).
Hay tres fuentes principales de ingresos durante la jubilación: las pensiones financiadas por el Gobierno, los planes de pensiones laborales u ocupacionales y los ahorros personales.
Como hoy vivimos mucho más, existe una brecha entre lo que necesitamos durante la jubilación y lo que tenemos disponible, incluso en países con sistemas de pensiones desarrollados.
Si añadimos los dos países más poblados (China e India), se entiende por qué se trata realmente de una crisis mundial de las pensiones.

3. El problema es más grave para las mujeres
Como si la brecha salarial no fuera ya un problema suficiente, las mujeres también se ven más afectadas por la brecha de las pensiones.
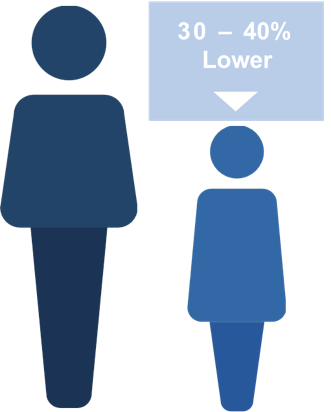
En todo el mundo, los saldos de jubilación de las mujeres suelen ser entre un 30 % y un 40 % inferiores a los de los hombres.
Los salarios más bajos explican parte de este desequilibrio, pero, sumados a la mayor esperanza de vida de las mujeres, hacen que esos saldos menores deban durar también durante un período más largo.
4. La brecha está creciendo a un ritmo alarmante
El problema está empeorando.
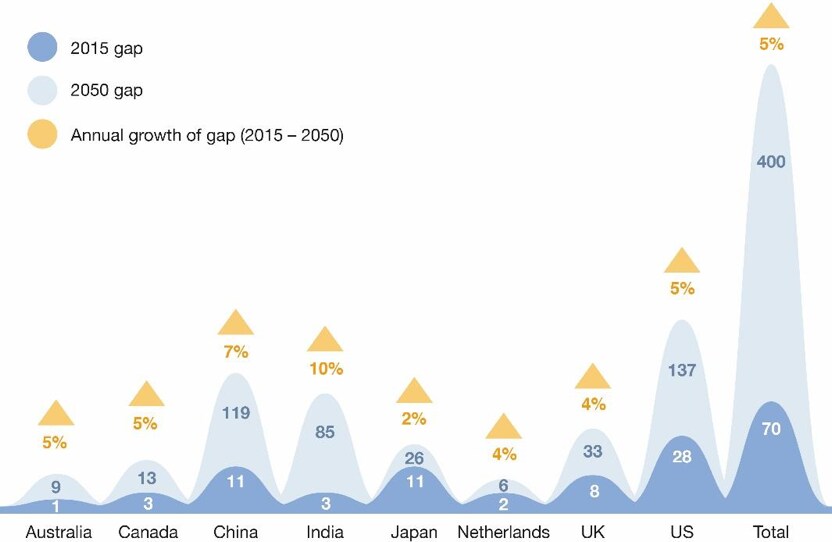
En el gráfico siguiente, mostramos tanto la brecha de 2015 como la prevista para 2050.
En todos los países, esto se debe al aumento continuo de la esperanza de vida.
En algunos países, también existe el desafío demográfico de una población envejecida y menos trabajadores para sostenerla.
En las economías que aún están en desarrollo, el aumento de la brecha también se debe al crecimiento de los salarios a medida que estos países siguen industrializándose. Para 2050, se prevé que la brecha total alcance la asombrosa cifra de 400 billones de dólares, aproximadamente cinco veces el tamaño de la economía mundial actual.
5. Debemos actuar ahora
Este es un problema difícil de abordar para los responsables de formular políticas.
Desde el punto de vista político, es fácil ignorar el futuro. Pero, como hemos demostrado, eso hará que paguemos un enorme precio económico.
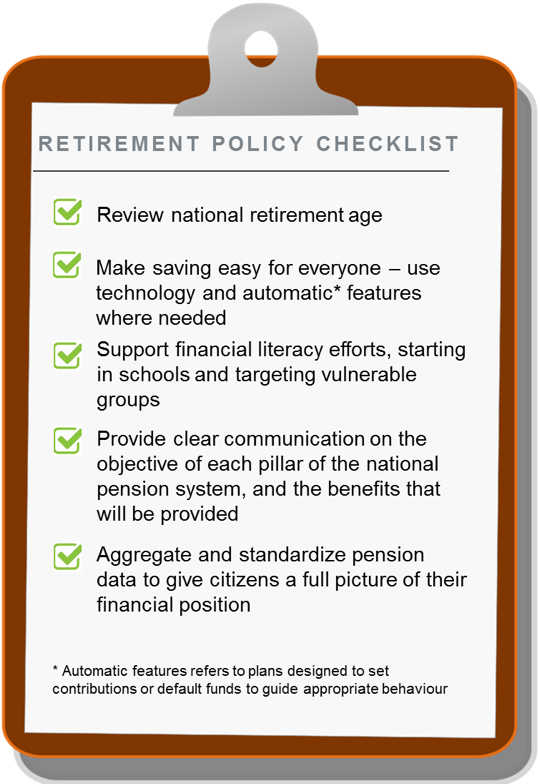
Hemos propuesto una serie de medidas que los responsables de formular políticas pueden considerar hoy:
Para obtener más información, lee nuestro informe Viviremos hasta los 100: ¿cómo podemos permitírnoslo?




