En la Roma del siglo III, Julius Paulus Prudentissimus, principal asesor jurídico del emperador Severo Alejandro, describió la razón fundamental de una moneda emitida por el Gobierno con términos que siguen resultando familiares a los economistas monetarios modernos. Según escribió, era una unidad de cuenta para fijar los precios de bienes y servicios, un medio para almacenar valor, y un medio de intercambio que facilitaba las transacciones económicas y financieras (Watson 2010). Paulus había reconocido que la utilidad de la moneda dependía de su cantidad nominal, no de su sustancia material. Es decir, la eficacia de una moneda depende de la confianza pública en la gestión del sistema monetario por parte de las autoridades.
Casi 2.000 años después, ahora que los dispositivos electrónicos y las redes de alta velocidad se han vuelto prácticamente omnipresentes, bancos centrales como el BCE (Mersch 2017), Norges Bank (Nicolaisen 2017) y el Banco de Canadá (Fung y Halaburda 2016) están explorando la posibilidad de establecer monedas digitales soberanas. El Sveriges Riksbank tiene un calendario acelerado para decidir si lanza una moneda digital (Skingsley 2016). El Banco Popular de China está experimentando con especificaciones técnicas (Yifei 2016). El Banco de Inglaterra ha iniciado una investigación plurianual (Broadbent 2016).
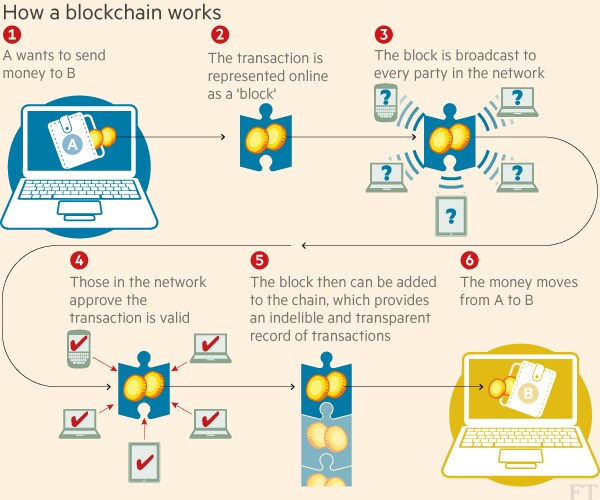
Al igual que los billetes y las monedas, la moneda digital de banco central (CBDC, por sus siglas en inglés) tendría un valor nominal fijo, sería de acceso universal y tendría curso legal para todas las transacciones públicas y privadas. Por consiguiente, la CBDC es esencialmente distinta de las monedas virtuales creadas por entidades privadas, como bitcoin, ethereum y ripple, cuyos precios de mercado han fluctuado considerablemente en los últimos años (Scorer 2017).
El diseño de la moneda digital de banco central
Nuestro trabajo reciente busca formular una serie de principios de diseño, en lugar de un plano técnico, para la CBDC (Bordo y Levin 2017). En particular, planteamos cinco preguntas:
¿Deberían los pagos con CBDC implicar transferencias entre cuentas mantenidas en el banco central, o utilizar tokens digitales que puedan transferirse directamente del pagador al beneficiario?
¿Debería abolirse el efectivo o debería el banco central establecer un calendario de comisiones por transferir fondos entre la CBDC y el papel moneda?
¿Debería la CBDC devengar intereses o estar indexada a un índice agregado de precios, en lugar de tener un valor nominal constante como el efectivo y las monedas?
¿Qué implicaciones tendría la CBDC para la estrategia de política monetaria y los procedimientos operativos del banco central?
¿Cómo afectaría la CBDC a las interacciones entre el banco central y las autoridades fiscales?
Al considerar estas cuestiones, suponemos que el objetivo del banco central es maximizar la eficacia de la CBDC para cumplir las funciones básicas de toda moneda pública: su eficiencia como medio de intercambio, su seguridad como reserva de valor y su estabilidad como unidad de cuenta para las transacciones económicas y financieras. Con estos criterios, identificamos las características de una CBDC bien diseñada:
Medio de intercambio prácticamente gratuito. Si la CBDC se basara en cuentas, estas podrían mantenerse directamente en el propio banco central o ponerse a disposición mediante alianzas público-privadas con bancos comerciales.
Reserva de valor segura. Una CBDC que devengue intereses podría ofrecer una tasa de rendimiento acorde con la de activos sin riesgo, como los títulos públicos a corto plazo. La tasa de interés de la CBDC serviría como principal instrumento para aplicar la política monetaria.
Obsolescencia gradual del papel moneda. La CBDC puede ponerse ampliamente a disposición del público, con un calendario escalonado de comisiones por las transferencias entre efectivo y CBDC. En consecuencia, los ajustes de la tasa de interés de la CBDC no estarían limitados por ningún límite inferior efectivo.
Estabilidad genuina de precios. Es posible un marco de política monetaria en el que el valor real de la CBDC se mantenga estable a lo largo del tiempo en términos de un índice amplio de precios al consumidor. Este marco fomentaría una aplicación sistemática y transparente de la política monetaria.
Nuestro análisis se basa en una larga tradición de estudios de economía monetaria. Figuras destacadas como Jevons (1875), Marshall (1877), Wicksell (1898), Fisher (1913), Buchanan (1962) y Hayek (1978) persiguieron el objetivo de una unidad de cuenta estable. Friedman (1960) destacó la razón de ser de un medio de intercambio eficiente y sostuvo que el dinero emitido por el Gobierno debería ofrecer la misma tasa de rendimiento que otros activos sin riesgo (Friedman y Schwartz 1986 también analizaron la razón fundamental de una moneda emitida por el Gobierno).
Estos dos objetivos —una unidad de cuenta estable y un medio de intercambio eficiente— parecían irreconciliables debido a las dificultades prácticas de pagar intereses por el papel moneda, por lo que Friedman defendió una deflación constante en lugar de la estabilidad de precios. Sin embargo, ahora es posible alcanzar ambos objetivos con una CBDC bien diseñada.
Ventajas de la moneda digital de banco central
Como medio de intercambio prácticamente gratuito, la CBDC mejoraría la eficiencia del sistema de pagos. Por ejemplo, un estudio reciente del FMI señaló que la introducción de la CBDC facilitaría una liquidación más rápida y segura de las transacciones financieras transfronterizas (He et al. 2017). La CBDC sería especialmente beneficiosa para los hogares de bajos ingresos, que suelen depender mucho del efectivo, y para las pequeñas empresas, que afrontan elevados costes de gestión del efectivo o altas comisiones de intercambio cuando aceptan pagos con tarjetas de débito y crédito. A nivel macroeconómico, investigadores del Banco de Inglaterra han estimado que las mejoras de productividad derivadas de adoptar la CBDC serían similares a las de una reducción sustancial de los impuestos distorsionadores (Barrdear y Kumhof 2016).
El diseño de la CBDC con intereses y la obsolescencia del papel moneda también contribuirían a una mayor estabilidad macroeconómica, porque los ajustes de las tasas de interés ya no estarían limitados por un límite inferior efectivo en respuesta a perturbaciones adversas graves.
Goodfriend (2000, 2016), Buiter (2009), Agarwal y Kimball (2015), y Pfister y Valla (2017), entre otros, llevan tiempo considerando las ventajas de eliminar el límite inferior cero en los sistemas monetarios existentes. Este límite ha sido una razón fundamental por la que muchos bancos centrales fijan actualmente objetivos de inflación positiva del 2% o más, mientras que la CBDC eliminaría en esencia la necesidad de mantener este colchón de inflación o de utilizar instrumentos alternativos de política monetaria, como la expansión cuantitativa o las subvenciones al crédito.
Además, en caso de una grave recesión económica, la CBDC facilitaría la provisión de estímulos fiscales financiados con dinero. Dyson y Hodgson (2017) señalan que, durante una recesión, podrían depositarse fondos directamente en las cuentas de CBDC de los hogares de bajos ingresos, protegiendo su poder adquisitivo tanto de los efectos de la recesión como del nivel temporalmente negativo de la tasa de interés de la CBDC. De hecho, Friedman (1948) destacó las complementariedades entre la expansión monetaria y la fiscal en tales circunstancias.
La CBDC es una extensión natural de las tendencias actuales en las operaciones monetarias. Por ejemplo, la mayoría de los bancos centrales ya pagan intereses sobre las reservas de los bancos comerciales, que representan una gran parte de la base monetaria total. La Reserva Federal ha ampliado su capacidad para pagar intereses a una gama aún más amplia de contrapartes mediante la obtención de fondos en el mercado de repos del Tesoro de Estados Unidos. Además, los bancos de la Reserva Federal mantienen ahora cuentas de depósito segregadas para infraestructuras de los mercados financieros de importancia sistémica, de modo que sus clientes sepan que sus fondos son seguros, líquidos y devengan intereses. Por ejemplo, se han creado cuentas de reserva segregadas en el Banco de la Reserva Federal de Chicago para mantener los fondos de los clientes de la Bolsa Mercantil de Chicago y las cuentas de margen inicial de los clientes de ICE Clear Credit.
Orientar la política monetaria hacia una verdadera estabilidad de precios sería sustancialmente distinto de la práctica actual de fijar objetivos basados en las previsiones de inflación. Como se ha señalado, la mayoría de los bancos centrales tienen un objetivo de inflación del 2% o superior y no asignan ningún peso a las desviaciones anteriores de la inflación respecto al objetivo, por lo que el nivel agregado de precios sigue un paseo aleatorio con tendencia al alza.
En cambio, con un objetivo de nivel de precios, los precios al consumidor seguirían mostrando fluctuaciones transitorias, pero la política monetaria garantizaría que el nivel agregado de precios volviera a su objetivo con el tiempo. Los hogares y las empresas podrían planificar con la confianza de que el coste de una cesta representativa de bienes de consumo (medido en CBDC) sería estable a medio plazo y aproximadamente constante en horizontes de planificación de 5, 10, 20 e incluso 50 años. Esta estabilidad podría beneficiar especialmente a los hogares de bajos ingresos y a las pequeñas empresas, que por lo general tienen poco o ningún acceso a asesoramiento sofisticado de planificación financiera o a instrumentos financieros complejos para asegurarse frente a los riesgos.
El uso generalizado de la CBDC y la obsolescencia del papel moneda desincentivarían la evasión fiscal, el blanqueo de capitales y otras actividades ilegales que el papel moneda facilita, especialmente los billetes de alta denominación (Rogoff 2016). Este beneficio es importante en las economías avanzadas, pero aún más pertinente en las economías en desarrollo, donde una gran parte de la actividad económica se realiza en efectivo y la incidencia de la evasión fiscal es muy alta. La viabilidad de la CBDC se ha demostrado en Ecuador, donde se ha puesto ampliamente a disposición mediante una plataforma sencilla y segura (verificación en dos pasos con teléfonos móviles y mensajes de texto).1 Asimismo, en Kenia, el Gobierno ha sido pionero en establecer una alianza público-privada para ofrecer pagos digitales de bajo coste a través de Safaricom, que actualmente brinda pagos digitales (mediante la plataforma M-Pesa) a unos 25 millones de clientes kenianos. Sus dos mayores accionistas son
Vodafone (50%) y el Departamento del Tesoro de Kenia (25%).
El riesgo de pasividad de los bancos centrales
Dado el rápido ritmo de innovación en la tecnología de pagos y la proliferación de monedas virtuales como bitcoin y ethereum, quizá no sea prudente que los bancos centrales adopten una actitud pasiva respecto a la CBDC. Si el banco central no produce ninguna forma de moneda digital, existe el riesgo de que pierda el control monetario, lo que aumentaría la posibilidad de graves recesiones económicas. Con esto en mente, los bancos centrales avanzan con rapidez cuando consideran la adopción de la CBDC.
Referencias
Agarwal, R y M Kimball (2015), «Superar el límite inferior cero», Documento de trabajo del Fondo Monetario Internacional 15-224.
Barrdear, J y M Kumhof (2016), «La macroeconomía de las monedas digitales emitidas por bancos centrales», Documento de trabajo del personal del Banco de Inglaterra n.º 605..
Bordo, M y A Levin (2017), «Moneda digital de banco central y el futuro de la política monetaria», Documento de trabajo del NBER n.º 23711.
Broadbent, B (2016), «Bancos centrales y monedas digitales». Discurso en la London School of Economics, 2 de marzo.
Buchanan, J (1962), «Previsibilidad: el criterio de las constituciones monetarias», en: Leland Yaeger, En busca de una constitución monetaria. Harvard University Press: 155-183.
Buiter, W (2009), «Tipos de interés nominales negativos: tres maneras de superar el límite inferior cero», Documento de trabajo del NBER n.º 15118.
Dyson, B y G Hodgson (2017), «Efectivo digital: por qué los bancos centrales deberían empezar a emitir dinero electrónico», Positive Money.
Fisher, I (1913), «Un dólar compensado», Quarterly Journal of Economics, 27: 213–235, 385-397.
Friedman, M (1948), «Un marco monetario y fiscal para la estabilidad económica», American Economic Review, 38: 245-264.
Friedman, M (1960), Un programa para la estabilidad monetaria, Nueva York: Fordham Press.
Friedman, M (1984), «Mercados de futuros financieros y patrones tabulares», Journal of Political Economy, 92: 165-167.
Friedman, M y A Schwartz (1986), «¿Tiene el Gobierno algún papel en el dinero?», en: Anna Schwartz, ed., El dinero en perspectiva histórica, Chicago, IL: University of Chicago Press: 289-314.
Fung, B y H Halaburda (2016), «Monedas digitales de banco central: un marco para evaluar por qué y cómo», Documento de debate del personal del Banco de Canadá 2016-22.
Goodfriend, M (2000), «Superar el límite cero de la política de tasas de interés», Journal of Money, Credit, and Banking, 32: 1007-1035.
Goodfriend, M (2016), «Argumentos a favor de liberar la política de tasas de interés en el límite inferior cero», Economic Review, Banco de la Reserva Federal de Kansas City.
Hayek, F (1978), Desnacionalización del dinero—argumentación revisada: análisis de la teoría y la práctica de las monedas concurrentes (2.ª edición), Londres: Institute of Economic Affairs.
He, D, R Leckow, V Haksar, T Mancini, N Jenkinson, M Kashima, T Khiaonarong, C Rochon y H Tourpe (2017), «Fintech y servicios financieros: consideraciones iniciales», Nota de debate del personal del Fondo Monetario Internacional 17/05.
Jevons, W (1875), «Un patrón tabular de valor». En: El dinero y el mecanismo de intercambio, capítulo 25.
Marshall, A (1887), «Soluciones a las fluctuaciones de los precios generales», The Contemporary Review 51: 355-375.
Mersch, Y (2017), «Dinero base digital: una evaluación desde la perspectiva del BCE», discurso, Helsinki, 16 de enero.
Nicolaisen, J (2017), «¿Qué forma debería tener nuestro dinero en el futuro?» Discurso en la Academia Noruega de Ciencias y Letras, 25 de abril.
Pfister, C y N Valla (2017), «Nueva normalidad o nueva ortodoxia: elementos de un nuevo marco de banca central», manuscrito, Banque de France.
Rogoff, K (2016), La maldición del efectivo, Princeton, NJ: Princeton University Press.
Scorer, S (2017), «Moneda digital de banco central: ¿DLT o no DLT? Esa es la cuestión», Bank Underground, 5 de junio. .
Skingsley, C (2016), «¿Debería el Riksbank emitir la e-krona?» Discurso en FinTech Stockholm 2016, 16 de noviembre..
Watson, A (2010), El compendio de Justiniano: volumen 2, University of Pennsylvania Press.
Wicksell, K (1898), Interés y precios: estudio de las causas que regulan el valor del dinero, Jena, Suecia: Gustav Fischer Press.
Yifei, F (2016), «Sobre las monedas digitales, los bancos centrales deben tomar la iniciativa», blooberg View, 1 de septiembre.




