La identidad digital es un factor clave para una recuperación económica más rápida e inclusiva.
La COVID-19 ha tenido un impacto devastador en las pequeñas empresas, pero las herramientas digitales pueden ofrecer una vía de recuperación al permitir que las pymes accedan al capital y a bases de clientes más amplias.
El surgimiento de la gestión digital de patrimonios en China pone de relieve el resultado exponencial de la innovación en productos financieros y el avanzado desarrollo de la infraestructura financiera.
La pandemia de COVID-19 ha acelerado las plataformas de finanzas digitales como principal herramienta para ejecutar transacciones. Por ello, garantizar que todos los consumidores y pequeñas empresas tengan acceso a tecnologías esenciales se ha vuelto aún más importante.
Un nuevo documento técnico publicado por el Consejo Global de Futuro sobre Sistemas Financieros Receptivos del Foro Económico Mundial muestra tres formas en que podemos aprovechar la innovación y dar forma a las políticas públicas para impulsar la inclusión financiera.
Las tecnologías financieras ofrecen nuevas formas para que los bancos y las startups presten una mayor variedad de servicios adaptados a las necesidades de sus clientes. Si bien hemos visto ejemplos de avances notables en la inclusión financiera en algunos mercados, estos son desiguales y queda mucho por aprender en todo el mundo.
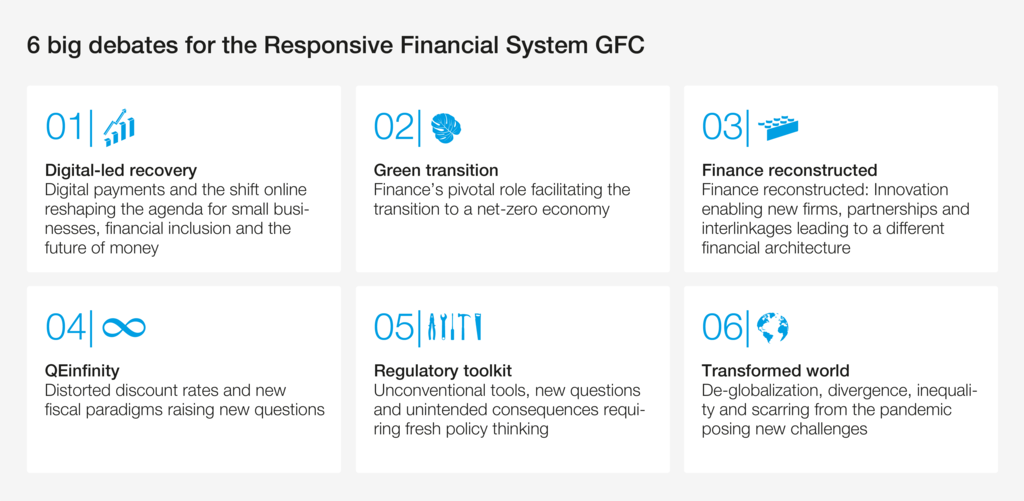
Nuestros debates en el Consejo se centraron en 6 áreas prioritarias, y nos ha llamado la atención la medida en que la inclusión financiera habilitada digitalmente, junto con los activos digitales y el cero neto, ha dominado nuestras discusiones. Este cambio digital presenta a las partes interesadas de todo el sistema financiero numerosas oportunidades, de las cuales nos centramos en tres a continuación.
Acelerador 1: La identidad digital como catalizador de nuestro futuro digital
La tecnología financiera, o fintech, está cubriendo rápidamente una brecha en el mercado de servicios financieros dentro del sistema bancario tradicional. Los sistemas de identificación digital para personas y empresas abren enormes oportunidades para prestar digitalmente servicios financieros que hasta ahora no son accesibles para unos 1.700 millones de adultos en el mundo. Además, una infraestructura digital eficaz y nuevos procesos de pago innovadores no solo beneficiarán a las personas no bancarizadas y a las comunidades pobres, sino que también garantizarán que el comercio electrónico y la financiación del comercio sigan innovando y sean cada vez más accesibles.
La aparición de nuevos modelos de negocio en una economía digital exige marcos innovadores para generar confianza en el intercambio y la gestión de datos. Un mayor avance requerirá una estrecha colaboración entre instituciones privadas y públicas en el desarrollo y la aplicación local de una regulación digitalmente inteligente. Dentro del ecosistema fintech, un enfoque regulatorio adecuado a su propósito para los servicios financieros digitales y los pagos transfronterizos podría impulsar el crecimiento y generar mejoras continuas en la banca digital y los pagos digitales.
Acelerador 2: Apoyo a la recuperación de las pymes
Las pequeñas y medianas empresas (pymes) son la base de la economía mundial y la columna vertebral de las comunidades locales. Son generadoras de empleo, constructoras de comunidad, facilitadoras de oportunidades e impulsoras de la innovación, la competencia y la diversidad. Aunque la pandemia de COVID-19 ha tenido un impacto devastador en las pequeñas empresas, las herramientas digitales pueden ofrecer una vía hacia la recuperación.
Las herramientas digitales para las empresas permiten a las pymes acceder a bases de clientes locales y extranjeras más amplias, y mantenerse competitivas frente a las grandes plataformas de comercio electrónico. Las evaluaciones alternativas de crédito de las instituciones financieras ofrecen nuevos medios a las pymes para obtener el capital tan necesario. Las instituciones financieras podrían apoyar a las pymes facilitando el acceso a plataformas digitales para llegar de forma omnicanal a los clientes, un sistema de pagos transfronterizos sin fisuras y servicios basados en datos que permitan ofrecer ofertas segmentadas e incentivos especializados a los clientes.
Acelerador 3: Mejorar el acceso a los servicios de inversión digital
Un estudio de caso realizado por la Escuela de Finanzas PBC de la Universidad Tsinghua muestra que los servicios digitales han transformado de forma significativa los hábitos de consumo y han aportado beneficios tangibles a las personas durante el punto álgido de la pandemia en China.
Los gestores de activos chinos adoptaron la tecnología de internet para llegar a nuevos clientes que anteriormente habrían comprado sus productos en una sucursal bancaria. También reforzaron sus servicios digitales para interactuar con sus clientes después de que hubieran adquirido soluciones de gestión de patrimonios.
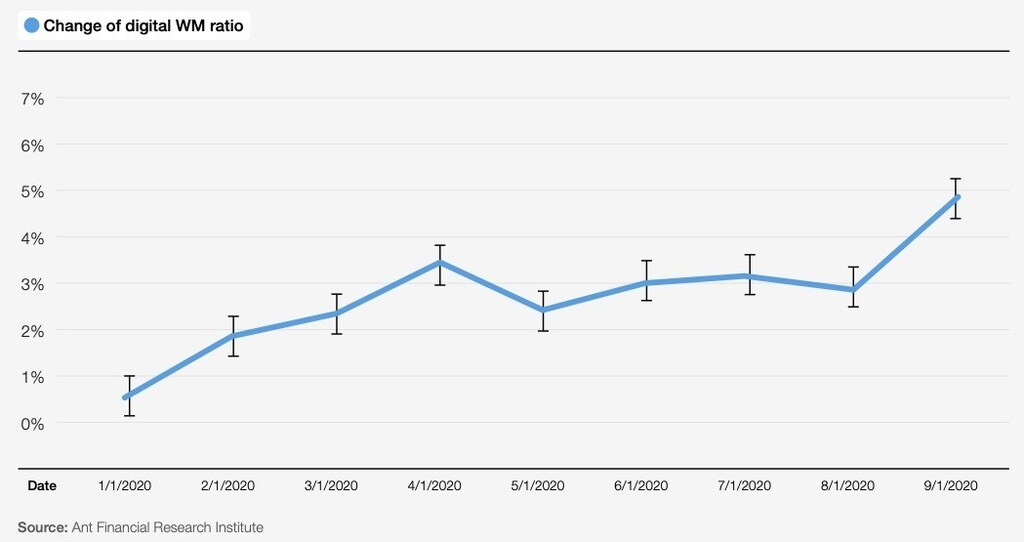
La interacción de los inversores particulares chinos con los servicios digitales de gestión de patrimonios ha aumentado significativamente durante la pandemia (la Figura 1 muestra el crecimiento de la tasa de cambio en la adopción de productos digitales por parte de los consumidores). La pandemia de COVID-19 está actuando como un factor de cambio radical en China para impulsar un cambio duradero en el comportamiento de los inversores, una vez que han experimentado la facilidad y eficiencia de los servicios financieros digitales. Una razón de esta ‘persistencia’ puede ser que, en comparación con las ofertas tradicionales de gestión de patrimonios, el modelo digital de gestión de patrimonios ofrece a los consumidores ventajas adicionales, como una prestación de servicios más eficiente, comisiones de transacción bajas y una experiencia de cliente más personalizada gracias al big data y otros factores.
Sin embargo, pese al rápido aumento de la adopción, este nuevo modelo sigue presentando desafíos, entre ellos la educación de los inversores. Los proveedores de servicios digitales deben encontrar formas más innovadoras de educar a sus clientes sobre los productos que ofrecen y de proporcionarles formación continua a medida que los particulares se vuelven más sofisticados en el uso de productos de inversión.
En conclusión, el camino hacia la recuperación y la inclusión financiera estará impulsado en gran medida por las herramientas digitales y por los esfuerzos conjuntos de las instituciones financieras, los gobiernos y los sectores tecnológicos para garantizar un acceso justo y equitativo para todos.
Consulte aquí la lista completa de miembros del Consejo Global de Futuro sobre Sistemas Financieros Receptivos.




