在2026年达沃斯论坛上,奥纬咨询副董事长胡·范·斯泰尼斯看到经济治国方略出现果断转向。
人工智能已不再只是科技话题,而是一股宏观经济力量,正推动前所未有的资本支出、金融风险,以及关于生产率、就业和通胀的争论。
这是一个令人迷失的时代,投资者正借助历史与哲学来理解当下。
达沃斯的氛围是一种迷失感。
重商主义经济政策、不断变化的地缘政治格局,以及令人眼花缭乱的人工智能进展,正在扰动投资者和决策者,即便市场仍徘徊在历史高位附近。每天接踵而至的各类公告,让即便最沉稳的人也难以专注于长期问题。
在40多场私人会议和小组讨论中,我得以了解企业、投资者和政策制定者的心态。以下是我的三点体会。
1. 经济治国方略的扩展
今年的一个核心主题是,投资者和政策制定者如何适应更加重商主义的全球秩序——这一秩序强调国家安全、自力更生和战略性行业。对达沃斯的许多人而言,这是一次痛苦且代价高昂的范式转变。
市场去年已开始为这一转变定价,最明显的体现在美国大型科技、国防、矿产和能源领域,但今年的年会标志着国家安全的内涵被大幅重新界定,已将金融本身纳入其中。
正如马克·卡尼所言,这是我参加达沃斯17次以来最具感染力的演讲之一:
“许多国家正得出同样的结论:它们必须在能源、粮食、关键矿产、金融和供应链方面发展更强的战略自主能力。”
在一场我与赞尼·明顿-贝多斯共同主持的小组讨论中,现任《经济学人》主编。她更直白地将这一转变描述为回归“炮舰外交”,即经济政策再次成为权力工具,而不仅仅是效率工具。
尽管人们对供应链被武器化感到愤慨,但我的看法是,这与其说是脱钩,更多是去风险化,以增强韧性。例如,减少对中国冶炼稀土的依赖是一项战略必要,增强能源韧性同样如此。
私下讨论很快便转向了尾部风险。欧洲应如何应对美国科技的主导地位?或者欧洲是否应依赖美国所有的支付通道?
好消息是,在欧洲的金融界人士和政策制定者中,人们终于逐渐意识到,未来增长需要更深厚、更广泛的资本池。
正如我在达沃斯前发表的一篇《金融时报》评论文章中所论述的,据摩根大通统计,自2018年以来,美国数据中心债务证券化总额达636亿美元,其中2025年为270亿美元,而欧盟仅为8亿美元。仍有许多工作要做。
会上普遍认为,2026年必须成为欧洲兑现其为自身设定的雄心勃勃改革目标的一年——涵盖安全、能源、数字创新和金融领域——并进一步推进。若欧洲切实履行承诺,这将对金融业和增长产生积极影响。
要应对“关键瓶颈”,需要持续的承诺,而这正是欧洲常常难以做到的。债务规模增长快于GDP,以及居高不下的福利支出,只会加剧压力。这进一步说明,为何去风险化而非脱钩仍是基本情景。
2. 人工智能的颠覆:从微观到宏观
人工智能主导了私营部门的讨论,也如同主导市场一样。如果说近几届年会关注的是人工智能是否会改变各行各业,那么2026年的讨论则聚焦于如何大规模落地人工智能。
然而,规模化伴随着复杂性。关于治理、网络安全风险和市场结构的讨论愈发坦率。人们普遍持更为平衡的看法:当采用得当时,生产率提升可以超过短期内的组织摩擦——不过,金融监管机构仍对一些核心流程中运行的概率模型心有余悸。
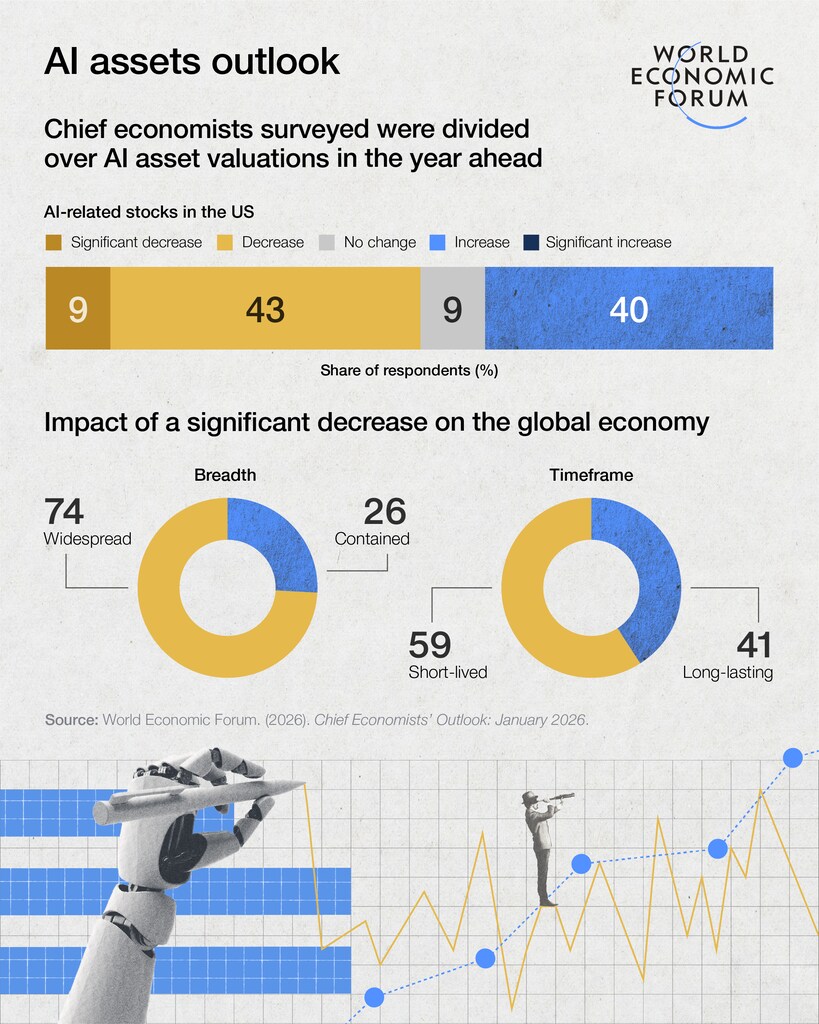
人工智能热潮是否是一个即将破裂的泡沫,如今已成为投资者的核心问题。股票投资者已变得更加审慎。过去一年间,市场分化急剧扩大,这一点在“谷歌系”与OpenAI合作伙伴之间日益扩大的估值差距中可见一斑。与此同时,许多人认识到,这些投资中蕴含的巨大期权价值可能兑现,也可能不会兑现;而为实现收入所需的资本支出水平之高,令人瞠目。
然而,私人信贷机构和银行家们对于哪些数据中心值得融资正变得日益挑剔,尤其是那些未获超大规模云服务商(hyper-scaler)支持、或不靠近电网以便快速并网的项目。
人工智能很可能成为影响劳动力市场的宏观经济驱动力。我认识的一位最精明的投资者曾担忧,人工智能会扩大GDP(受基础设施支出推动)与就业(滞后)之间的差距。
鉴于美国联邦储备系统的双重使命,他们担心美联储可能让利率维持在过低水平以支持就业,这反过来又可能带来中期通胀风险以及更陡峭的收益率曲线。与本周的许多讨论一样,黄金成为投资者交易这一风险的方式之一。
我们还讨论了人工智能热潮破裂的影响。尽管资本支出热潮的规模巨大,但其对GDP的影响低于达沃斯的一些传言。据国际清算银行(BIS)估计,这一增幅约为GDP的1%,与2010年代中期美国页岩油热潮相当,约为互联网泡沫时期IT投资增幅的一半。日本和澳大利亚在1980年代和2010年代经历的商业地产和矿业投资热潮,相对于GDP而言则是其五倍以上。
就今年而言,基本情景的前景看起来有充分支撑。但挑战在于,人工智能的尾部风险可能很大,而反馈回路可能很强。一方面,人工智能支出的急剧回落可能冲击GDP,并可能导致信贷损失。另一方面,极度乐观的结果也可能导致失业率大幅攀升,并压制消费支出。没有人真正知道尾部风险在正负两端究竟有多大,但我感觉到,领导者们普遍反复强调,金融家需要更加审慎,避免过度集中。
3. 重新思考分散化
面对市场范式的深刻不确定性,分散化的愿望十分强烈。在对冲基金中,黄金、白银、铂金和铜都位列重点看好清单的前列。与会者讨论了TCW的凯蒂·科赫(Katie Koch)所说的美国资产“悄然撤离”。但战略性资产配置的调整需要时间。
风险偏好依然存在,但投资期限已缩短。我会见的几家大型资产池管理者急于释放流动性,以保持灵活性。因此,在一次私人早餐会上,一些大型资产所有者之间的交流格外坦诚,他们对大型私募股权组合迟迟无法分配收益感到沮丧,这一点令人印象深刻。我认为,如果退出步伐不加快,这将进一步加大通过二级市场和延续基金(continuation vehicles)寻求解决方案的压力。
“警惕自满”是投资者会议的一个主题。过去被视为边缘的情景——旷日持久的关税体制、科技生态系统的选择性脱钩、间歇性的能源瓶颈——如今正在被探讨。
尽管如此,美国市场巨大的结构性优势依然显而易见。 尽管地缘政治头条占据了中心位置,美国股票和债券波动率仍然保持平稳:美国债券波动率以MOVE指数衡量,处于五年来的低位。与此同时,周期性板块——工业、原材料、能源、小盘股——已经反弹,表明市场正在为美国更强劲的增长定价。
另一方面,日本长期债券的走阔则讲述了另一个故事。投资者似乎对某些市场当前的政府支出水平感到不安,这增加了主要固定收益市场出现买方罢工的风险。鉴于各方渴望投入巨额资金以增强经济韧性,这一点至关重要。它还 预示着一个金融抑制时期 (例如英国接连出台的各项税收措施),并进一步印证了为何基本情景是去风险化而非脱钩。
数据中心、能源和基础设施的资本需求规模,也正在重塑市场。一些人预计,这将要求更高的期限溢价和更宽的信用利差,尽管到目前为止,今年的市场走势恰好相反。
投资者也在重新思考多元化信贷组合的构成,并质疑为何要将100%的固定收益投资配置于公开资产。在私人信贷领域,向资产支持贷款的转向在美国持续进行,并正在向欧洲蔓延。有人辩称,第四季度引人注目的信贷事件大多是由银行主导的交易,但也有坦率的讨论指出,可能的信贷问题的根源在于2020至2021年的“年份批次”(vintage),即企业在利率接近零时搭建资产负债表的时期。其中一些问题很可能还会带来更多痛苦。虽然讨论以年份为框架,但我不禁感到,随着该资产类别规模扩大,问题又回到了基本面:谁是优秀的风险承销商,谁又不是。
一个历史性时刻,但究竟是哪一个?
我们每个人都被问及,市场历史上哪个时期与今天最为相似。
有人认为,今天与1998年相似,波动起伏,周期已进入后期,但回报依然强劲。另一些人则看到了与20世纪70年代初的相似之处,当时黄金本位制的终结引发了一场深刻的制度转变,并带来众多意想不到的后果。
还有人将视线追溯得更远,回到19世纪的大规模铁路热潮,那时,变革性技术给社会带来的回报比给投资者的回报更为可靠。当我偶遇历史学家尼尔·弗格森时,他提到了威廉·麦金利和西奥多·罗斯福的总统任期。这些类比之广泛,恰恰凸显了这种迷失感。
下一步走向何方?
达沃斯常常是一个反向指标(许多大型会议亦是如此),因为它们揭示的是市场预期中已然内含的内容,而非即将到来的意外。今年,对全球化终结的担忧似乎被夸大了。
投资者丹尼尔·勒布(Daniel Loeb)曾写道:“要成为一名真正优秀的投资者,你也需要有几分哲学家的气质。”今年在达沃斯,这句话显得颇为贴切。在一个制度不断变迁的世界里,一种哲学式的心态(对风险保持纪律、对轻易的叙事保持怀疑、清醒认识哪些事情可以控制、哪些不可以)或许是从阿尔卑斯山带回家的最有用的一课。




