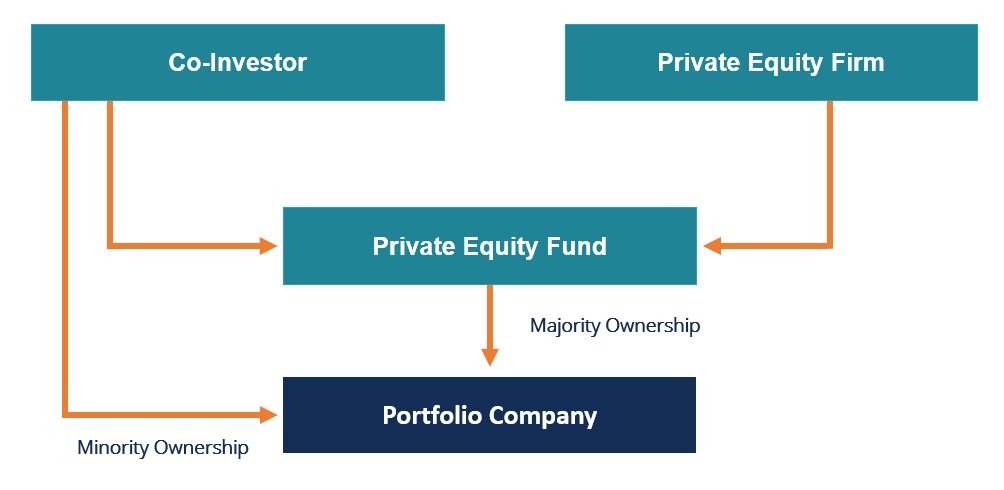
La coinversión es un modelo financiero en el que inversores más pequeños colaboran con socios más grandes, evitan comisiones, intercambian conocimientos y acceden a nuevas inversiones.
En 2012, el 24 % de los socios comanditarios recurrió a la coinversión. En 2021, esa cifra fue del 71 %.
Algunos de los principales inversores han compartido sus consejos sobre cómo abordar mejor la consecución de un acuerdo de coinversión.
La coinversión como estrategia lleva años en auge.
Una tendencia documentada por el Foro Económico Mundial, la coinversión como modelo permite que los socios comanditarios (LP) adquieran una participación directa, o «coinviertan», en un activo concreto junto con su socio general (GP) —a menudo un inversor institucional de mayor tamaño—, además de invertir en los fondos del GP.
En la última década, la coinversión como estrategia ha irrumpido con fuerza en el mundo de la financiación de capital privado. En 2012, el 24 % de los socios comanditarios utilizó la coinversión en sus carteras. En 2021, esa cifra fue del 71 %. La coinversión se está convirtiendo en algo imprescindible para los inversores de todo el mundo.
¿Por qué coinvertir?
A menudo se ha considerado que la coinversión es una iniciativa liderada por los LP para reducir las comisiones totales de la inversión en capital privado; esa interpretación no es errónea, pero no cuenta toda la historia.
Los estudios muestran que los LP se mueven por factores más matizados. Por ejemplo, además de motivos más centrados en los resultados financieros, como la gestión del riesgo y el aumento de la asignación a inversiones alternativas, las investigaciones indican que los LP buscan intercambiar conocimientos con sus GP. De hecho, la principal motivación de algunos LP para coinvertir es trabajar con sus mejores gestores y aprender de ellos sobre sectores, tendencias y mejores prácticas.
Los GP también reconocen las ventajas de las coinversiones. Un LP puede aportar capital valioso para una gran operación que los fondos propios del GP quizá no alcancen a financiar, o cuyo importe supere el límite del fondo para un sector o una región determinados. Y, lo que es más importante, los GP prefieren compartir este tipo de operaciones con sus LP antes que con otros competidores.
Las claras ventajas de la coinversión hacen que la competencia entre los LP por captar a un GP sea feroz. Los LP tienen un apetito voraz por las coinversiones: algunos de los más grandes, con cheques de más de 500 millones de dólares, consideran que invertir en fondos es un medio para llegar a coinvertir. Aspiran a una proporción de inversiones en fondos respecto de coinversiones de 1:1 o superior. Al mismo tiempo, el 37 % de los LP señala la falta de oportunidades disponibles como un obstáculo para la coinversión.
Muchos GP se quejan de que sus LP exigen coinversiones, pero carecen de la capacidad necesaria para respaldar el proceso.
Ahora, los GP llevan a cabo un proceso de selección implícito que favorece a los LP con una trayectoria probada. Como hay varios LP capaces de emitir cheques cuantiosos, estos deben competir por acceder a las mejores oportunidades junto a sus mejores GP.
Cómo cerrar el acuerdo
Investigadores del Milken InstituteAsia Center entrevistaron a los directores de inversiones (CIO) de 8 grandes fondos soberanos y de pensiones. Bajo las reglas de Chatham House, los CIO —que en conjunto gestionan inversiones por valor de más de 2,4 billones de dólares— compartieron qué pueden hacer los LP para cerrar ese acuerdo.
1. «Pasar de crear relaciones comerciales a establecer relaciones estratégicas con los GP»
Los LP exitosos identificaron a los GP en los que confiaban y cultivaron relaciones con ellos. Un LP lo hizo convirtiéndose en asesor de confianza. Cuando un GP estaba captando fondos para un nuevo fondo, este LP le asesoró sobre el panorama de la captación de fondos, lo que llevó al GP a cambiar su estrategia.
Otro inversor envía a GP seleccionados oportunidades de operaciones en sentido inverso y comparte buenas oportunidades que no puede aprovechar. De forma similar, un fondo de seguros que forma parte de una corporación más grande ayuda a establecer alianzas comerciales entre las empresas de la cartera de los GP y sus propias filiales.
En cuanto a las coinversiones, un fondo de pensiones se compromete a invertir entre el 10 y el 15 % en nuevos fondos lanzados por sus GP a cambio de coinvertir. También se compromete a apoyar a los GP en operaciones que no encajan claramente en una sola clase de activos —como las operaciones complejas con un componente de crédito— y que otros LP suelen rechazar por ese motivo.
Este LP llegó incluso a decir: «En ocasiones, podemos aceptar una rentabilidad menor en una operación porque la operación en sí nos beneficia».
2. «Un sí rotundo y un no rápido»
Tras invertir mucho en crear relaciones con determinados GP, los LP exitosos actúan con agilidad durante el propio proceso de coinversión.
«Seguimos la sencilla regla de un “sí rotundo y un no rápido” cuando nos presentan oportunidades de coinversión. No podemos decir que sí primero y luego sacar a relucir en la cuarta semana un problema que ya existía desde el primer día», dijo un fondo soberano que se ha convertido en uno de los coinversores más activos del mundo.
De forma similar, para ganar agilidad, un fondo de pensiones modificó su gobernanza: pasó de exigir la aprobación del consejo para cada operación a permitir que los equipos de inversión tomaran las decisiones. Dijeron: «Nuestro consejo se reúne 5-6 veces al año. Si uno está sujeto a ese calendario, la toma de decisiones lleva mucho tiempo».
Al mismo tiempo, para mantener sus estándares de gobernanza, los equipos de inversión solo tienen autonomía para decidir sobre operaciones con un grupo definido de GP socios estratégicos.
3. «No insistas en estar siempre presente en la sala de negociación»
En las entrevistas, los LP destacaron la importancia de mantener la confianza durante todo el proceso de coinversión.
Mencionaron ejemplos concretos de malas prácticas que habían presenciado y que optaban activamente por evitar, como exigir condiciones poco razonables a los GP. También dijeron que era injusto decir que sí al principio y luego cambiar de opinión si el sentimiento del mercado cambiaba cuatro semanas después.
«Deja el ego a un lado. Confía en que tu GP representa tus intereses», dijo un inversor, quien añadió que no era necesario estar siempre presente en la sala de negociación ni intentar dominar la negociación en una operación sindicada.
Estas recomendaciones deberían ayudar a cualquier LP a consolidar su trayectoria y participar con éxito en coinversiones.
A fin de cuentas, el capital privado es un negocio basado en las relaciones, y la relación entre un LP y un GP cobra aún más importancia durante el proceso de coinversión.
Los LP que tengan éxito reconocerán esta realidad y actuarán en consecuencia, generarán mejores rentabilidades y, a su vez, construirán una cartera preparada para el futuro.




