La pandemia ha aumentado la necesidad de servicios financieros digitales, pero persisten obstáculos importantes.
El Foro Económico Mundial y el Cambridge Centre for Alternative Finance colaboran para trabajar en soluciones.
Construir infraestructura digital para los servicios financieros es lo más urgente.
La pandemia de COVID-19 ha acelerado la transformación digital de prácticamente todos los sectores. En los servicios financieros, los confinamientos, el distanciamiento social y el trabajo remoto han incrementado en la mayoría de los países la necesidad de pagos digitales, servicios bancarios y otros productos que permitan a particulares y empresas gestionar de manera eficaz su vida financiera. En consecuencia, la necesidad de productos financieros digitales accesibles y asequibles resulta aún más evidente para lograr una recuperación y un crecimiento económicos inclusivos y equitativos. A medida que los negocios digitales se convierten en la norma, persisten retos importantes en el desarrollo de las finanzas digitales inclusivas.
Durante los últimos meses, el Foro, en colaboración con el Cambridge Centre for Alternative Finance (CCAF) de la Judge Business School de la Universidad de Cambridge, ha organizado conjuntamente una serie de mesas redondas regionales centradas en fomentar alianzas que promuevan servicios financieros digitales inclusivos. Abarcando cuatro regiones (África subsahariana, Oriente Medio y el Norte de África, América Latina y el Caribe, y Asia-Pacífico), cada una de estas mesas redondas reunió a líderes de empresas de tecnología financiera (fintech), instituciones financieras consolidadas, bancos centrales, reguladores financieros y la comunidad de desarrollo para debatir los principales retos y oportunidades.
Cada región, y, sinceramente, cada jurisdicción, tiene un contexto único que determina la trayectoria de crecimiento de los servicios financieros digitales. Sin embargo, estas mesas redondas revelaron que muchas partes interesadas se enfrentan a retos muy similares en sus respectivos países y regiones para ampliar la escala de los servicios inclusivos. También quedó patente que las soluciones basadas en alianzas que involucran a partes interesadas de los sectores público y privado tienen el potencial de abordar muchos de estos retos comunes. Los tres retos más frecuentes debatidos, junto con algunas de las posibles soluciones, fueron:
1. Cómo deben las empresas fintech orientarse en el panorama regulatorio
Los regímenes regulatorios financieros se han diseñado históricamente para grandes instituciones financieras, con modelos de negocio más consolidados y bien conocidos. La mayoría de las fintech aspira a operar de manera segura y conforme a la normativa, pero tanto dentro de cada jurisdicción como entre países, los proveedores de servicios financieros innovadores a menudo tienen dificultades para comprender, y mucho menos cumplir, la normativa pertinente. Aunque en los últimos años muchos reguladores financieros han introducido medidas como oficinas de innovación y entornos de pruebas regulatorios (sandboxes), las empresas a menudo siguen enfrentándose a un conjunto fragmentado de requisitos de múltiples organismos, junto con una considerable incertidumbre sobre la evolución futura de la regulación. Además, los mercados nacionales relativamente pequeños de muchos países obligan a las fintech a expandirse internacionalmente; sin embargo, el reto de comprender y cumplir los requisitos regulatorios suele agravarse cuando se opera en varias jurisdicciones.
¿Qué se puede hacer, entonces? En cada mesa redonda regional quedó claro que el diálogo abierto y el intercambio sincero entre reguladores y fintech son pasos esenciales para afrontar estos retos. Mediante un diálogo continuo, los reguladores tienen la oportunidad de comprender mejor las tecnologías y los modelos de negocio que impulsan la innovación, y las fintech tienen la oportunidad de conocer con más detalle los enfoques y requisitos regulatorios específicos, así como de analizar cómo los marcos regulatorios vigentes podrían generar una carga indebida. Mantener un diálogo periódico no es algo revolucionario, pero puede resultar muy eficaz para desarrollar relaciones entre innovadores y reguladores que fundamenten una regulación basada en datos probados. Muchos participantes en las mesas redondas señalaron los foros nacionales o regionales entre reguladores y fintech, ya sean presenciales o digitales, como una solución de bajo coste y gran impacto.
2. Cómo promover la alfabetización financiera y digital
A pesar de los avances en inclusión financiera y de la rápida adopción de los teléfonos inteligentes y otras tecnologías, la alfabetización financiera y la digital siguen siendo obstáculos para una adopción más amplia y sostenible de los servicios financieros digitales. La escasa alfabetización financiera, un reto reconocido desde hace tiempo en todo el mundo, se ha visto agravada por una alfabetización digital insuficiente, mientras que el creciente uso de intermediarios, canales e instrumentos financieros digitales genera nuevos riesgos para los consumidores. Los participantes en las mesas redondas de las distintas regiones constataron que una combinación de estrategias e intervenciones puede ayudar a sentar la base educativa necesaria para proteger mejor a los consumidores e inversores, y facilitar una adopción más inclusiva y sostenible de los servicios financieros digitales.
Estas estrategias se agruparon, en general, en enfoques «de arriba abajo», normalmente una estrategia nacional en la que participan el banco central, los reguladores, las autoridades educativas, las instituciones financieras, las fintech y los medios de comunicación; y enfoques «de abajo arriba», centrados generalmente en proveedores individuales de servicios financieros digitales que incorporan herramientas educativas en el diseño y despliegue de sus productos y servicios. En ambos casos, las alianzas eficaces se consideraron clave para el éxito, lo que incluye trabajar con un grupo diverso de partes interesadas de los sectores público y privado, aprovechar medios de comunicación de confianza y colaborar estrechamente con organizaciones de la sociedad civil, con el fin de crear contenidos y experiencias educativas pertinentes, atractivos e interactivos que aborden las carencias más urgentes en alfabetización financiera y digital.
3. Cómo desarrollar la infraestructura financiera digital
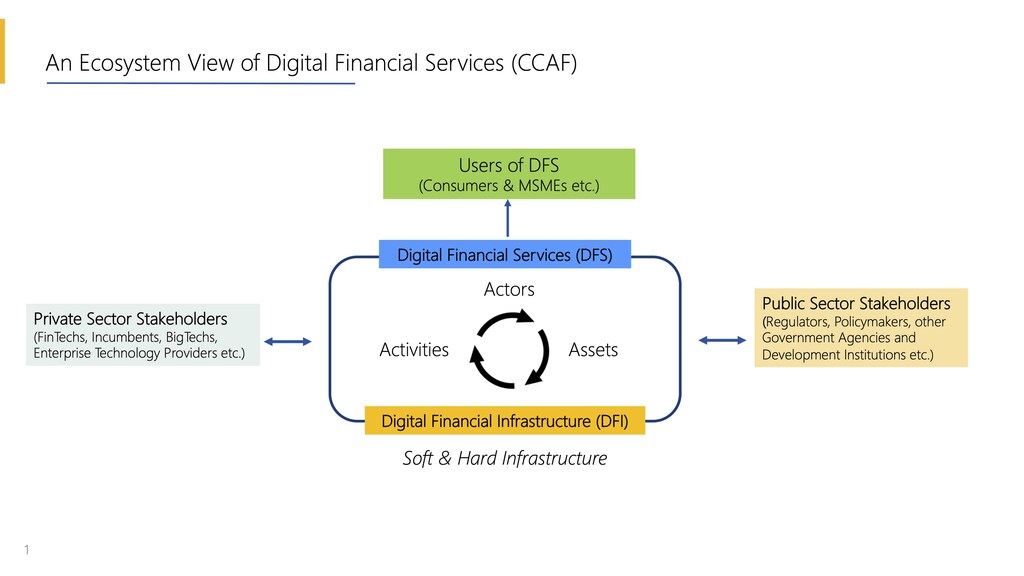
Quizá el reto más fundamental identificado en todas las regiones fue la necesidad de desarrollar una infraestructura digital más adecuada para su finalidad, que permita la provisión escalable de servicios financieros digitales tanto por parte de las fintech como de las instituciones financieras consolidadas. La infraestructura financiera digital incluye componentes tecnológicos esenciales, como las redes móviles y de banda ancha que dan soporte a la conectividad, así como la identidad digital, las normas de datos y los protocolos necesarios para incorporar clientes, realizar transacciones y proteger la privacidad.
Desarrollar la infraestructura para la economía digital es un imperativo transversal a todos los sectores y para toda la sociedad, por lo que requiere un esfuerzo concertado de los gobiernos, los proveedores de tecnología, los constructores de infraestructuras y, también, los grupos de partes interesadas dentro del ecosistema de las finanzas digitales. Los esfuerzos en este ámbito son considerables, entre ellos la EDISON Alliance, que impulsa alianzas en torno a la inclusión digital entre los sectores público y privado. Sin embargo, se puede hacer mucho más mediante la creación de alianzas colaborativas e innovadoras centradas en el desarrollo de infraestructura financiera digital nacional, regional y mundial.
Estos retos reflejan el carácter complejo y fluido del ecosistema en el que operan los servicios financieros digitales. Abordar los retos con esta visión ecosistémica, en la que participen todos los grupos clave de partes interesadas de los sectores público y privado, es necesario para identificar qué tipos de soluciones basadas en alianzas responden mejor a ellos.
Durante el próximo año, el Foro y el CCAF seguirán convocando grupos de trabajo derivados de esta serie de mesas redondas regionales para ampliar y profundizar los modelos de alianza existentes. Una recuperación económica inclusiva exige un sector de servicios financieros digitales próspero y sostenible, y esto requiere que todos desempeñemos nuestra parte en la creación de alianzas innovadoras para abordar retos comunes.




