Las actitudes de la Generación Z hacia el dinero y las finanzas a veces coinciden con las de generaciones anteriores y otras veces son radicalmente distintas.
Según las investigaciones, la Generación Z confía más en los bancos tradicionales para proteger sus datos y necesita que los servicios digitales sean excepcionales para retener a sus clientes.
Las instituciones financieras deben comprender sus motivaciones y valores para hacerse con una parte de este mercado de rápido crecimiento.
Como la mayoría de las empresas, las instituciones financieras a menudo se desconciertan ante las peculiaridades y matices de la Generación Z.
Malinterpretar a esta cohorte de veinteañeros, a veces confusa, podría resultar costoso. Los integrantes de la Generación Z representan aproximadamente el 15% de la fuerza laboral del Reino Unido – y su influencia no hará sino aumentar, con saltos proporcionales en su poder de gasto e inversión, a medida que más miembros alcancen la edad laboral y el grupo entre en sus años de mayores ingresos.
Las actitudes de la Generación Z hacia el dinero y las finanzas a veces coinciden con las de generaciones anteriores y otras veces son radicalmente distintas. Para captar la atención de la Generación Z y su creciente liquidez, las empresas deben comprender qué les motiva y responder allí donde se encuentran, incluso cuando sus opiniones y deseos parezcan poco convencionales.
Apueste por lo «phygital»
Los integrantes de la Generación Z, definidos como los nacidos entre 1997 y 2012, han crecido en un mundo digital, pero hay mucho en los bancos tradicionales que les gusta. El nivel de confianza que la Generación Z deposita en que los bancos protegerán sus datos, por ejemplo, es mucho mayor que la que deposita en las grandes tecnológicas.
En total, el 43% de los integrantes de la Generación Z afirma que las sucursales bancarias físicas son importantes para ellos porque les proporcionan «tranquilidad», según la Encuesta sobre el Sentimiento Global del Consumidor (GCS) del Oliver Wyman Forum.
Sin embargo, para establecer relaciones duraderas con la Generación Z, los bancos deben combinar su presencia física con una oferta digital competitiva y atractiva, también en el metaverso, donde muchos miembros de esta generación pasan tiempo. Los bancos también deben ofrecer servicios que satisfagan la demanda de la Generación Z de comodidad, variedad, valor, sostenibilidad e hiperpersonalización.

Haga que la parte digital sea excepcional
Prácticamente todas las instituciones financieras ofrecen ya sus servicios en línea, pero la mera competencia no bastará para la Generación Z, que ha crecido con los teléfonos inteligentes en la mano. Un abrumador 73% afirma que la experiencia del cliente desempeña un papel fundamental a la hora de determinar su marca preferida, según la encuesta del Oliver Wyman Forum. Quieren herramientas que les ayuden a gestionar su dinero, aprender de sus pares y ofrecer una sensación de comunidad y diversión.
La Generación Z abraza a los innovadores digitales, con un 72% que afirma utilizar una aplicación de neobanco (un banco directo, solo en línea) como su principal herramienta de presupuesto, según la encuesta GCS. Las mejores de estas empresas digitales ofrecen una experiencia de usuario fluida, con gráficos atractivos e información sobre cómo realizar transacciones o elegir dónde invertir. Las funciones de gamificación, como las clasificaciones de las acciones más populares, tienen un atractivo especial para una generación criada con los llamados videojuegos de «juega para ganar» y el fenómeno de las acciones meme.
Apele a la pericia inversora de la Generación Z
Si los directivos financieros creen que los jóvenes inversores de hoy son iguales que los de antes, subestiman a la Generación Z. Este grupo invierte antes que las generaciones anteriores y en una gama más amplia de clases de activos, tanto tradicionales como virtuales. También son más diversos que sus predecesores. Las empresas deben comprender ese comportamiento, así como las motivaciones que lo impulsan, y adaptar sus ofertas en consecuencia.
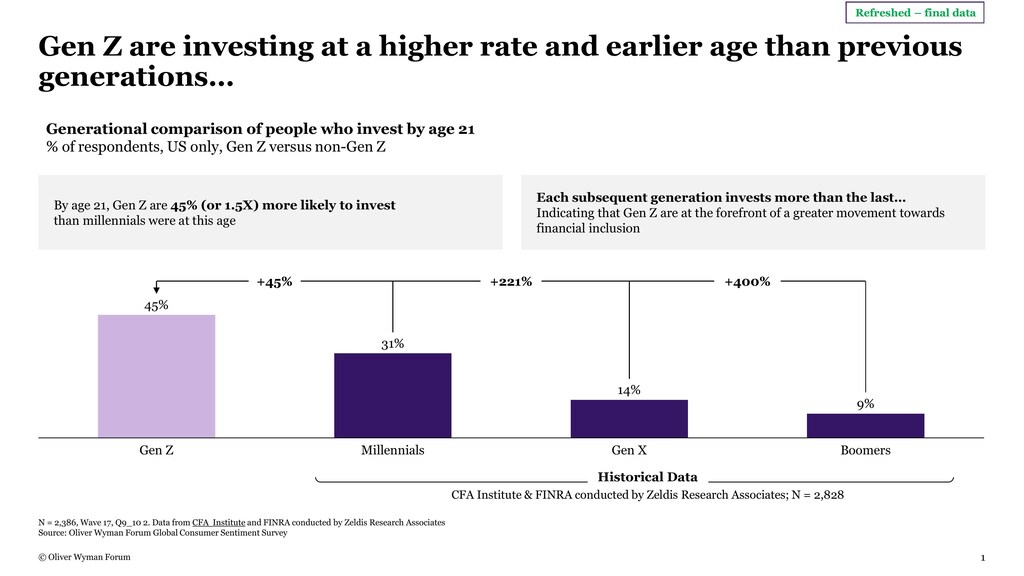
Casi la mitad de la Generación Z invierte en el mercado bursátil, según la encuesta del Oliver Wyman Forum. Tienen un 45% más de probabilidades de empezar a invertir antes de los 21 años que los millennials, y entre dos y cuatro veces más probabilidades que la Generación X y los baby boomers. Además, no reservan cantidades insignificantes: según una reciente encuesta de Blackrock, los integrantes de esta cohorte ahorran un considerable 14% de sus ingresos.
No es de extrañar que, por ser la primera generación en llegar a la edad adulta desde la creación de Bitcoin, la Generación Z tenga un apetito por el riesgo considerable en criptomonedas y otros activos virtuales. Entre los inversores de la Generación Z, el 42% ha invertido dinero en criptomonedas, frente al 38% de los millennials, el 22% de la Generación X y el 7% de los baby boomers, según datos de la GCS.
Las mujeres de la Generación Z tienen un 50% más de probabilidades de invertir en activos digitales que las demás generaciones. En Estados Unidos y el Reino Unido, el 68% de los integrantes negros y asiáticos de la Generación Z invierte en criptomonedas, una proporción casi tres veces superior a la de los encuestados negros y asiáticos de generaciones anteriores.
Sin embargo, al igual que ocurre con la banca, la atracción que estos jóvenes inversores sienten por las criptomonedas no implica ningún rechazo de las fuentes tradicionales de dinero. La encuesta GCS revela que la Generación Z está más abierta a la idea de una libra digital y de otras monedas digitales de los bancos centrales que las generaciones anteriores. Consideraría la tokenización digital de activos financieros reales, como acciones y bonos, para que puedan negociarse en la tecnología blockchain, algo que, por otra parte, llega con retraso.
No tan diferentes
Una vez que se dejan de lado las percepciones erróneas, es más fácil ver a los integrantes de la Generación Z tal como son realmente: pragmáticos muy centrados en asegurar su futuro financiero.
Están decididos a tomar el control de su dinero y tienen ansia de información y asesoramiento; están dispuestos a asumir riesgos en criptomonedas y otros activos virtuales, incluso mientras asignan sus ahorros a acciones, bonos y otros activos tradicionales; y no se conforman con nada menos que un servicio de primera categoría y una conectividad digital permanente.
El creciente número de integrantes y el peso financiero de la Generación Z harán que estas actitudes y preferencias dominen el mercado en poco tiempo. Las instituciones financieras que quieran atraer a esta cohorte deben comprender y adoptar sus valores.




