Las generaciones más jóvenes tienen muchas menos probabilidades de ser propietarias de su vivienda que las generaciones mayores a la misma edad.
Los jóvenes tardan más en dejar el hogar familiar debido a cambios en el entorno económico que dificultan el paso a una vida independiente.
Las fluctuaciones en los mercados laborales y de la vivienda, así como en las condiciones financieras, pueden dejar huella en una generación y limitar su acceso a la vivienda en propiedad.
La Figura 1 muestra que, en Estados Unidos, las generaciones más jóvenes tienen menos probabilidades de vivir en una vivienda propia que las generaciones mayores a la misma edad. Entre los hogares encabezados por alguien nacido en la década de 1940, el 70% era propietario de su vivienda a los 35 años. Esta cifra descendió al 60% para quienes nacieron en la década de 1960 y a alrededor del 50% para los primeros «millennials», nacidos en la década de 1980. En el sur de Europa también han descendido las tasas de propiedad de vivienda a los 35 años: más de 10 puntos porcentuales al comparar a quienes nacieron entre 1965 y 1979 con quienes nacieron en la década de 1980. Al mismo tiempo, los jóvenes tardan más en dejar el hogar parental y vivir de forma independiente (Becker et al. 2008).
La vivienda en propiedad es un tema frecuente del debate político. Ser propietario de una casa es crucial para la acumulación de riqueza de la mayoría de los hogares (Paz-Pardo 2021), y la vivienda forma parte de una cartera bien diversificada (Chetty et al. 2017). Excluir a los jóvenes del mercado de la vivienda puede distorsionar sus decisiones sobre el matrimonio y la maternidad o paternidad (Laeven and Popov 2017), y las tasas de propiedad de vivienda están directamente relacionadas con la fortaleza de las comunidades locales, el capital social y la participación política (Glaeser et al. 2002, Rohe et al. 2002).
¿Qué ha impulsado estos cambios? Para identificar los factores clave, elaboro un modelo de propiedad de vivienda y elección de cartera a lo largo del ciclo de vida, con una estructura de riesgos detallada (Paz-Pardo 2021). Según el modelo, no se debe a que las generaciones más jóvenes ya no quieran comprar una vivienda: los cambios en el entorno económico explican plenamente la magnitud de la caída de las tasas de propiedad de vivienda.
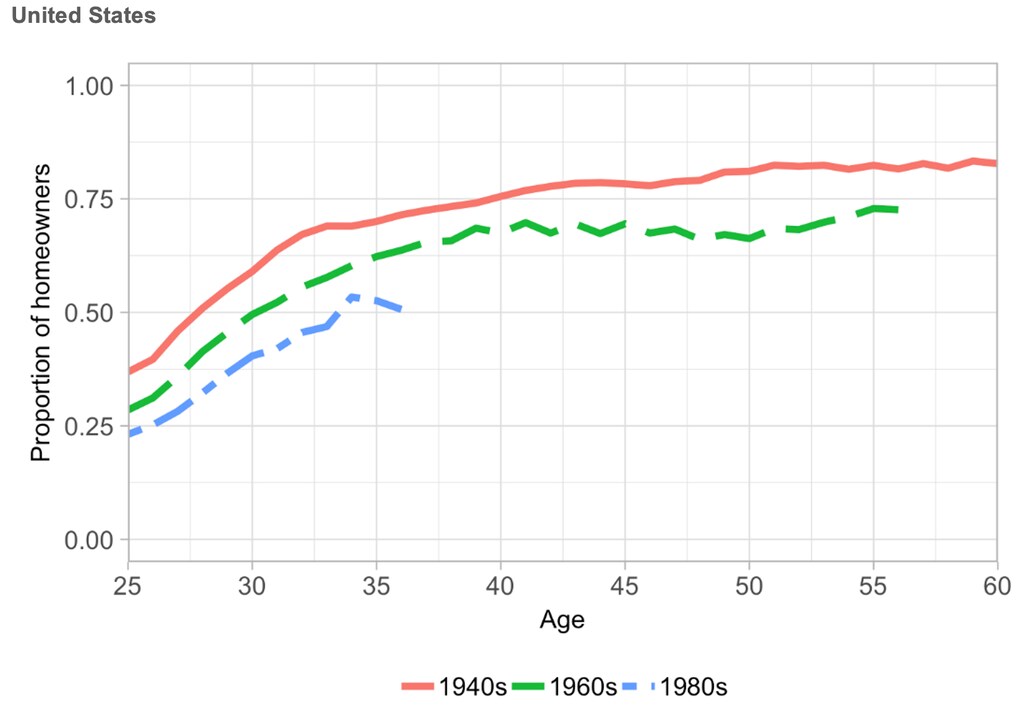
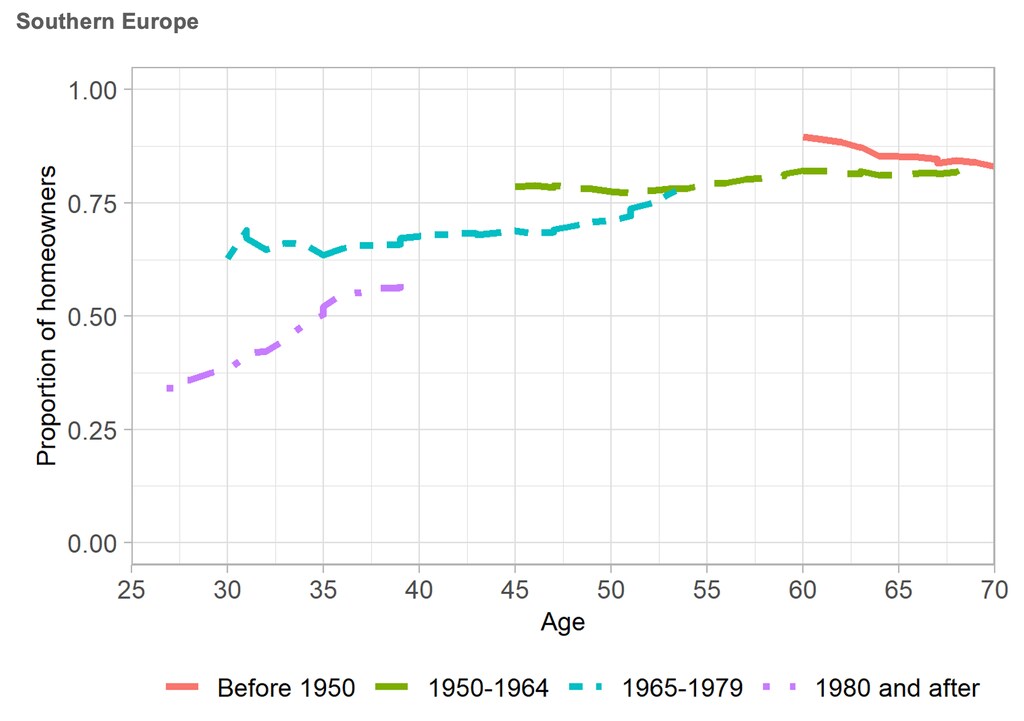
Fuente: Elaboración propia basada en el Panel Study of Income Dynamics (PSID; panel superior) y la Household Finance and Consumption Survey (HFCS; panel inferior). El sur de Europa es un promedio ponderado por población de Grecia, España, Italia, Chipre, Malta y Portugal. El gráfico representa la proporción de hogares que viven en una vivienda en propiedad, por edad y década de nacimiento de quien encabeza el hogar (el hombre de referencia para los datos del PSID; la persona de referencia según el criterio estadístico del Grupo de Canberra para la HFCS, que suele ser el miembro de la pareja con mayores ingresos).
El papel de los cambios en el mercado laboral
Los cambios en los ingresos explican más de la mitad del descenso de las tasas de propiedad de vivienda (Tabla 1). Para las generaciones más jóvenes, los empleos para toda la vida son cada vez más escasos, los períodos de desempleo son más largos y ha aumentado la desigualdad de ingresos (Acemoglu and Autor 2011, Goldin and Katz 2009).1 Mientras que los ingresos laborales de quienes más ganan han aumentado considerablemente en términos reales con el tiempo, los ingresos reales de quienes tienen ingresos más bajos se han estancado o reducido. Como resultado, les resulta más difícil comprar una vivienda. ¿Por qué? Apenas hay viviendas en el mercado por debajo de cierto umbral mínimo de precio, calidad o tamaño. Por tanto, los hogares demasiado pobres para obtener una hipoteca por ese importe mínimo quedan excluidos del mercado de la vivienda.
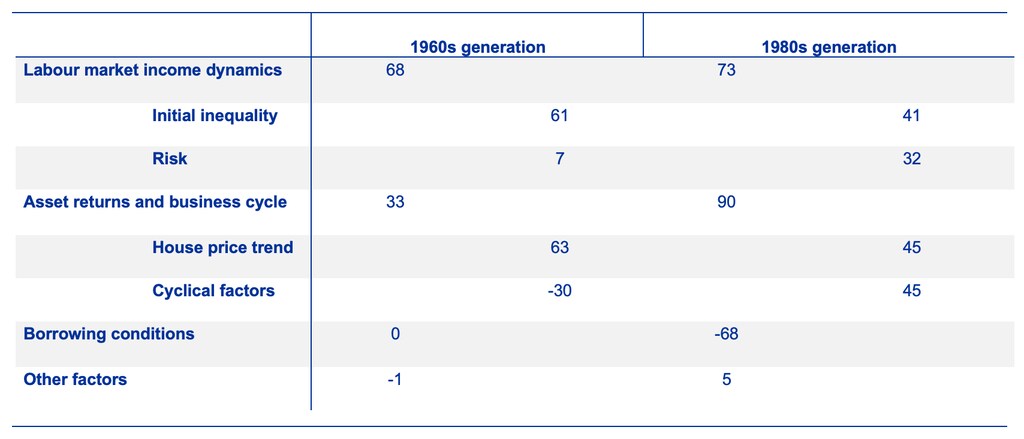
Nota: Esta tabla resume la contribución de distintos factores a la caída de las tasas de propiedad de vivienda, según los contrafactuales del modelo. Los valores porcentuales representan la proporción de la caída de dichas tasas (al comparar las generaciones de las décadas de 1960 y 1980, respectivamente, con la generación de la década de 1940) atribuible a un factor concreto, teniendo en cuenta su contribución a los posibles efectos de interacción. Los valores negativos implican contribuciones positivas a la propiedad de vivienda, y la columna de la derecha dentro de cada generación desglosa los componentes de la columna de la izquierda.
Según la descomposición, la desigualdad de ingresos explica el 61% de la caída de las tasas de propiedad de vivienda en la generación de la década de 1960. Para quienes nacieron en la década de 1980, la volatilidad de los ingresos también desempeña un papel importante: explica el 32% de la caída a los 30 años. Con ingresos menos estables, los hogares se muestran reticentes a realizar una gran inversión, como comprar una vivienda, y a asumir una elevada deuda bruta. Como resultado, pasan más tiempo alquilando (Fisher and Gervais 2011).
Los mercados laborales y de la vivienda favorables durante la juventud son cruciales
En los últimos 60 años, el precio de la vivienda mediana ha aumentado gradualmente en relación con los ingresos medianos. Esta evolución, que puede vincularse al tamaño de las cohortes, las limitaciones de la oferta de vivienda, las políticas de uso del suelo, las normas de construcción, las características de las viviendas y otras políticas e instituciones, también es una razón clave del descenso de la propiedad de vivienda.
El momento en que se producen las fluctuaciones de los precios de la vivienda y del ciclo económico puede dejar una huella permanente en una generación. Por ejemplo, es probable que haya más propietarios en una generación que se beneficie de precios bajos de la vivienda durante sus principales años de compra. Y una vez que los hogares se convierten en propietarios, tienden a seguir siéndolo durante la mayor parte de su vida. Quienes nacieron en la década de 1960 entraron en el mercado de la vivienda cuando los precios estaban bajos por motivos cíclicos, lo que ayudó a contrarrestar otras fuerzas negativas que afectaban a la propiedad de vivienda. Para quienes nacieron en la década de 1980, ocurrió lo contrario, agravado por el efecto de la crisis de 2008 en sus ingresos.
Las condiciones de endeudamiento también han fluctuado con el tiempo. En particular, las restricciones hipotecarias sobre la relación entre el préstamo y el valor de la vivienda (LTV) y entre el préstamo y los ingresos (LTI) se relajaron antes de la crisis financiera mundial y se endurecieron después. El modelo sugiere que unas condiciones de endeudamiento más flexibles ayudaron a la generación nacida en la década de 1980 a acceder a la propiedad de vivienda a principios de la década de 2000.
Esta descomposición no tiene en cuenta los efectos de equilibrio general de la dinámica de los ingresos y las condiciones de endeudamiento sobre los precios de la vivienda. Por ejemplo, la mayor facilidad para obtener financiación impulsó al alza los precios de la vivienda durante este período (Favara and Imbs 2015), lo que moderaría su contribución positiva a las tasas de propiedad de vivienda.
Implicaciones para la acumulación de riqueza
Para la mayoría de los hogares, la vivienda habitual es tanto el mayor activo que poseen como la mayor parte de su riqueza. Los hogares compran viviendas para ahorrar, pero también porque disfrutan de ser propietarios o para protegerse frente a futuros aumentos de los alquileres. Además, la compra de una vivienda es la única ocasión en que la mayoría de los hogares asume un apalancamiento considerable, lo que implica que su riqueza puede aumentar muy rápidamente si suben los precios de la vivienda.2 Como resultado, un hogar excluido del mercado de la vivienda debido a restricciones LTI o LTV podría acumular menos riqueza de la que habría acumulado en otras circunstancias, especialmente en un período de tipos hipotecarios bajos. Este mecanismo puede reforzar el aumento de la desigualdad de riqueza derivado de los bajos tipos de interés reales (Greenwald et al. 2021).
En la actualidad, los hogares más jóvenes tienen más probabilidades de participar en el mercado bursátil. Sin embargo, estos ahorros adicionales en forma de riqueza financiera no parecen compensar la falta de riqueza inmobiliaria, ya que se concentran en los hogares más ricos. En Estados Unidos, el hogar joven mediano tiene menos riqueza que un hogar similar hace 20 años (Figura 2) y, dado que los hogares jóvenes suelen tener poco capital propio en sus viviendas, es probable que estas diferencias aumenten con el paso de los años.
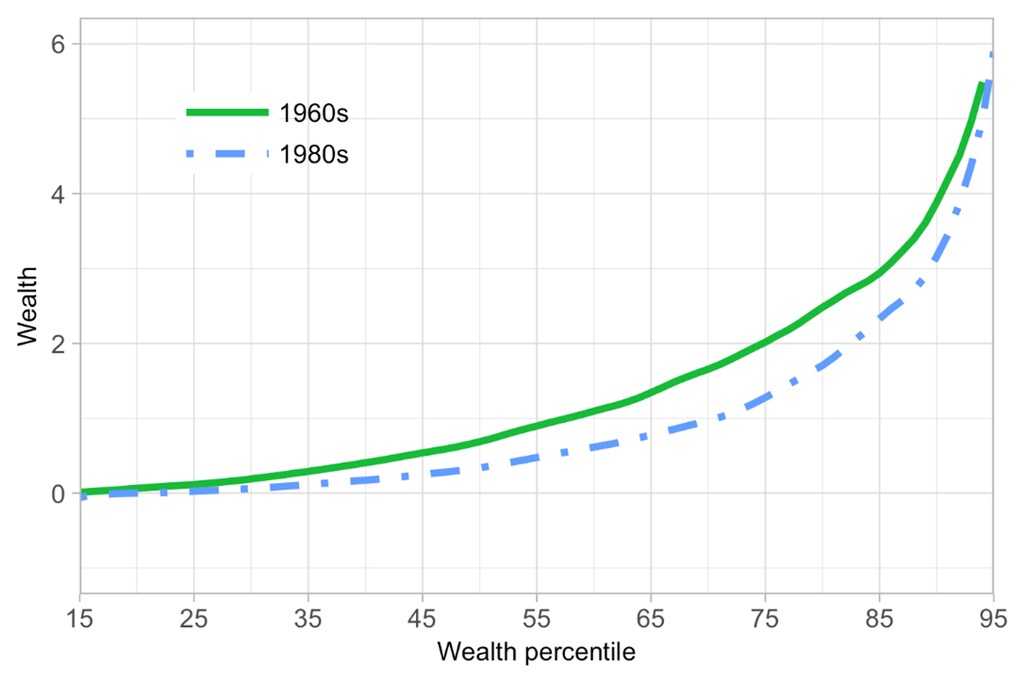
Nota: La figura representa la riqueza media acumulada por los hogares de una generación y posición determinadas en la distribución de la riqueza. La riqueza se mide como múltiplos del ingreso promedio de la economía en ese momento (datos de Estados Unidos, Survey of Consumer Finances).
Conclusiones
La evolución de las tasas de propiedad de vivienda está estrechamente vinculada a los mercados laborales y de la vivienda, así como a las condiciones financieras. Por ello, al diseñar la regulación del mercado laboral, las políticas fiscales y el marco macroprudencial, se debe tener en cuenta su posible impacto en los hogares jóvenes que intentan acceder a la propiedad de vivienda.
Por un lado, el auge y desplome de los precios de la vivienda en la década de 2000 mostró que los compradores muy apalancados plantean riesgos para el sistema financiero, y que la construcción de viviendas puede desviar recursos de otros sectores productivos. Por otro lado, una combinación de políticas que facilite el acceso a la propiedad de vivienda puede contribuir a reducir la desigualdad de riqueza y aumentar la cohesión social.




