• Las mujeres constituyen la mayoría de la población mundial no bancarizada.
• La falta de identificación formal es una barrera común para acceder a servicios financieros.
• Comprender las necesidades de los usuarios finales es clave para el éxito de la tecnología en este ámbito.
Las mujeres representan el 55 % de la población mundial no bancarizada, lo que significa que no tienen acceso a productos bancarios ni de seguros. Para muchas de estas casi mil millones de mujeres en todo el mundo que no tienen acceso a servicios financieros, esto significa que su dinero no está protegido, que no tienen acceso a cuentas de ahorro o cuentas corrientes, ni a productos financieros como seguros, líneas de crédito y préstamos.
A esto se suma que los beneficios de la era digital no se comparten por igual. Las mujeres, especialmente las que viven en comunidades pobres y marginadas, son las más propensas a quedar del lado equivocado de una brecha digital persistente. Doscientos millones más de hombres que de mujeres tienen acceso a internet, y las mujeres tienen un 21 % menos de probabilidades de poseer el teléfono móvil que les permite transferir dinero, dirigir un negocio y conectarse de manera más eficaz con su comunidad.
Una de las razones fundamentales por las que las mujeres enfrentan este problema es la falta de una identidad formal. Según un documento del G20 publicado recientemente, Avanzar en la inclusión financiera digital de las mujeres, elaborado conjuntamente por la Better Than Cash Alliance, el Banco Mundial y Women’s World Banking, una de cada cinco mujeres no bancarizadas en el mundo menciona la falta de una identificación formal como motivo por el que no tienen una cuenta bancaria formal. El Objetivo de Desarrollo Sostenible 16.9 establece que todas las personas deberían tener una identidad jurídica para 2030.
Estar fuera del sistema financiero tiene múltiples inconvenientes, como la imposibilidad de acceder a préstamos, seguros o seguros de vida. En AID:Tech llevamos tiempo reflexionando detenidamente sobre cómo hacer que los servicios financieros sean más fáciles, seguros y sencillos mediante innovaciones como la cadena de bloques y la IA. Pero la tecnología por sí sola no resolverá estos problemas. Al igual que los países desarrollados utilizan nuevas tecnologías exitosas, lo que tienen en común todas las grandes innovaciones es una excelente experiencia de usuario. Al desarrollar nuevos productos, es esencial consultar a los propios usuarios a los que está dirigida la innovación.
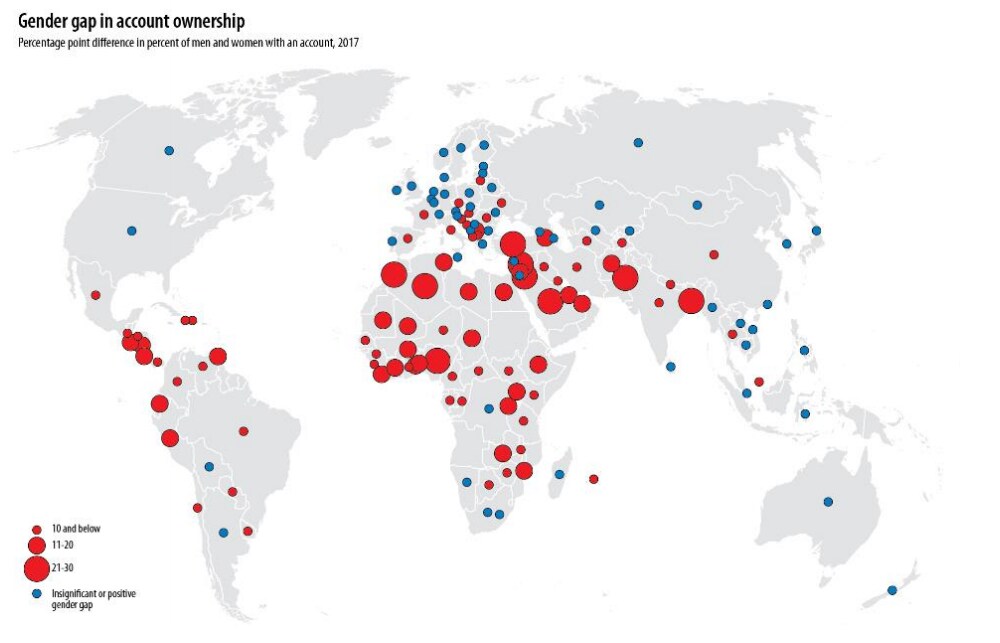
Por ello, con el apoyo y la alianza de Women’s World Banking, llevamos tiempo centrándonos juntos en la innovación para que las mujeres accedan a servicios financieros. El enfoque de género en la tecnología ha estado tradicionalmente muy sesgado hacia los hombres. Pero eso está cambiando. A pesar de los programas destinados a incorporar a las mujeres al sistema financiero, “Las mujeres enfrentan muchas barreras para acceder a los productos y servicios financieros que necesitan: limitaciones de movilidad, falta de garantías y una posesión limitada de teléfonos móviles, por mencionar algunas. Una de las barreras persistentes y duraderas es que los productos financieros no están diseñados teniendo en cuenta las necesidades y limitaciones de las mujeres de bajos ingresos, porque las instituciones financieras saben muy poco sobre estas clientas”, según Mary Ellen Iskenderian, presidenta y directora ejecutiva de Women’s World Banking.
Esta falta de conocimiento en el diseño de productos centrados en las mujeres tiene consecuencias económicas reales. El Instituto McKinsey Global estima que la plena incorporación de las mujeres a la economía sumaría 12 billones de dólares al PIB mundial para 2025. En otras palabras, lograr la igualdad de género beneficia a todas las naciones. Existe una oportunidad evidente para que las organizaciones privadas innoven y desarrollen soluciones que permitan alcanzar la inclusión financiera de las mujeres.
En los últimos años, en AID:Tech hemos hablado con posibles usuarios finales para comprender mejor sus necesidades, sus barreras y la forma en que perciben la tecnología para servirles mejor. Hemos llevado a cabo proyectos piloto que van desde la entrega de ayuda internacional en campamentos de refugiados hasta la entrega de prestaciones sociales a mujeres para garantizar una total transparencia sobre sus derechos. Lo que descubrimos es que digitalizar con éxito los servicios financieros está relacionado con la capacidad de las mujeres para demostrar quiénes son y garantizar que su información personal esté protegida. El uso de una identificación digital puede contribuir a una serie de resultados positivos, como:
• Crear perfiles de crédito basados en datos
• Acceder a nuevos servicios que impulsen el emprendimiento
• Ofrecer una red de seguridad mediante pólizas de seguro automatizadas
• Garantizar la privacidad y la seguridad de los fondos de su propiedad
Un ámbito muy interesante es el microseguro. AID:Tech y Women’s World Banking están colaborando para desarrollar una plataforma de innovación, llamada Caregiver, que permitirá a las mujeres acceder a pólizas de microseguro. Al combinar un seguro de salud con un préstamo, las mujeres microempresarias pueden mitigar el riesgo para sus hogares y negocios en caso de una emergencia sanitaria. En el núcleo de la plataforma Caregiver habrá una identificación digital descentralizada, que permitirá a los usuarios contar con una fuente única y verificada de identificación al presentar sus datos a las instituciones financieras.
¿Qué hace el Foro Económico Mundial para impulsar la innovación social?
Cada año, más de 100 millones de personas caen en la pobreza extrema para pagar servicios de salud, según la Organización Mundial de la Salud. ONU Mujeres estima que al menos 47 millones más de mujeres y niñas caerán por debajo de la línea de pobreza como consecuencia de la COVID-19, y el tiempo apremia.




