Han transcurrido más de diez años desde la crisis financiera y, en algunos aspectos, mucho ha cambiado. Se ha reformado la regulación de los bancos, se han elaborado planes de resolución y se han creado autoridades macroprudenciales.
Una de las cosas que no ha cambiado es el hecho de que el sistema financiero es grande, complejo e interconectado. Se caracteriza por la interacción de muchos tipos diferentes de entidades y empresas, y estas interacciones pueden dar lugar a riesgos inesperados. De hecho, en algunos aspectos, el sistema podría haberse vuelto más grande y complejo desde la crisis. Creemos que existen sólidos argumentos para que los responsables de las políticas consideren el sistema como un conjunto interconectado, en lugar de como un conjunto de sectores distintos que se regulan de forma aislada.
¿Por qué querríamos poder considerar y analizar el sistema en su conjunto? Estas son tres posibles razones:
Que las instituciones sean ‘demasiado interconectadas para quebrar’ fue un factor decisivo en la última crisis, y deberíamos al menos intentar evitar que se repita el mismo problema. No debemos asumir que la interconexión se limitará ordenadamente a los sectores: AIG estaba fuertemente interconectada con los bancos, pero no era un banco en sí misma.
Disponemos de un nuevo régimen de resolución para hacer frente a la quiebra de los bancos de importancia sistémica mundial (G-SIB), que esperamos sea eficaz. Pero conocer las líneas de fractura –y cómo abordarlas– antes de que sea necesario resolver uno de estos bancos sería enormemente valioso.
El sistema ha evolucionado y seguirá haciéndolo. Debemos mantenernos al ritmo de estos cambios en la estructura del sistema si queremos comprender el riesgo sistémico.
Todo ello apunta a la necesidad de un análisis de todo el sistema. Están surgiendo trabajos sobre modelos de todo el sistema (p. ej., Bookstaber 2017, Hałaj 2017), pero en muchos casos estos esfuerzos se ven obstaculizados por la ausencia de datos.
En principio, queremos entender cómo podrían propagarse las perturbaciones a través del sistema financiero. Esto podría ocurrir mediante vínculos directos entre instituciones: vínculos de financiación que podrían ‘provocar una corrida’ o transmitir pérdidas, desestabilizando una institución importante, que a su vez extiende el contagio a través de sus reacciones.
O bien podría producirse a través de un contagio indirecto: ventas forzosas de activos mantenidos en común con otras instituciones que sufren pérdidas a medida que caen los precios de mercado. Esto implica que el estándar de oro para vigilar los riesgos tendría dos componentes: un mapa de las tenencias de activos comunes y estimaciones de las conexiones de financiación en todo el sistema financiero.
Reunir este tipo de información en el Reino Unido –y creemos que en la mayoría de las demás jurisdicciones– sigue siendo difícil. Los trabajos para mejorar los datos oficiales están en curso (Jones 2018), lo que debería ayudar, aunque podrían seguir siendo demasiado agregados para responder a todas las preguntas de interés (por ejemplo, para analizar las ventas forzosas, quizá se necesiten datos bastante granulares sobre las tenencias de activos).
Mientras tanto, el personal del Banco de Inglaterra ha trabajado en un conjunto de datos de todo el sistema para el Reino Unido (Aikman et al. 2019). Aunque todavía está lejos de ser un mapa completo, puede ofrecernos algunas perspectivas útiles, incluido el inicio de la respuesta a algunas de nuestras preguntas sobre el riesgo de contagio.
Comparación de dos sistemas financieros
Como ejemplo de esa perspectiva, y como forma de ilustrar las ventajas de alejar la mirada para observar el sistema en su conjunto, los datos de todo el sistema nos permiten comparar la estructura de distintos sistemas financieros. Entonces podemos empezar a plantearnos distintos tipos de preguntas: ¿existe una estructura común hacia la que evolucionan los sistemas y, si no, podemos entender por qué? Cuando existen diferencias, ¿son algunas estructuras más estables que otras?
Las siguientes figuras presentan esta comparación entre los sistemas financieros del Reino Unido y Estados Unidos, tal como estaban a finales de 2016. En particular, mostramos las tenencias de activos financieros por distintos sectores: sectores financieros clave (fondos de pensiones, de inversión y de cobertura, aseguradoras, bancos y corredores), instituciones financieras públicas (el banco central y, en el caso de Estados Unidos, las entidades patrocinadas por el Gobierno), otros sectores nacionales –es decir, no financieros– y el resto del mundo.
El tamaño de los círculos y las cifras representa el porcentaje del total de activos mostrados que corresponde a cada par sector/tipo de activo. Naturalmente, esto prescinde del tamaño global de cada sistema: en total, nuestros datos abarcan unos $133 billones de activos financieros de Estados Unidos y $36 billones en el Reino Unido.
Se trata necesariamente de una visión muy general de un sistema financiero, tanto por claridad expositiva como por limitaciones de datos. Las notas detalladas de las figuras indican las fuentes, pero, en resumen, utilizamos datos recopilados por Aikman et al. (2019) para el Reino Unido y una combinación de datos de la Reserva Federal y de la SEC para Estados Unidos.
En cuanto a los datos del Reino Unido, también debemos advertir que proceden de múltiples fuentes, con la posible inconsistencia que ello conlleva, y que en algunos casos –en particular en el de los fondos de cobertura– nuestras cifras son, en realidad, estimaciones aproximadas. Aun así, creemos que, a este nivel de detalle, el panorama general que ofrecen puede resultar esclarecedor.
Figura 1
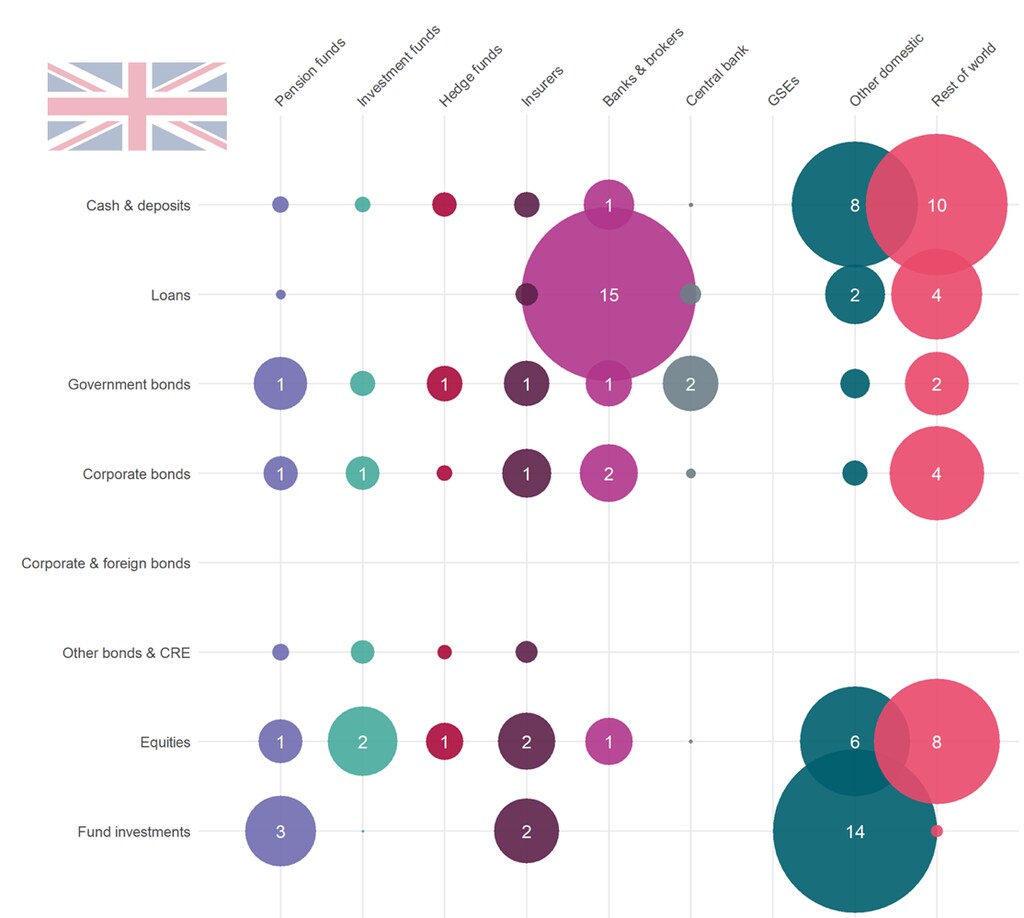
Fuentes: Banco de Inglaterra: informe anual, Bankstats y notificaciones regulatorias; Autoridad de Conducta Financiera: Hedge Fund Survey; Organización Internacional de Comisiones de Valores: Hedge Fund Survey; Investment Property Forum: The size and structure of the UK property market; Oficina Nacional de Estadística: MQ5, y United Kingdom National Accounts: The Blue Book 2017 y cálculos del Banco de Inglaterra. Tenga en cuenta que los datos de Bankstats utilizados aquí difieren de los que aparecen en las publicaciones periódicas de Bankstats debido a diferencias en la construcción y la metodología.
Figura 2
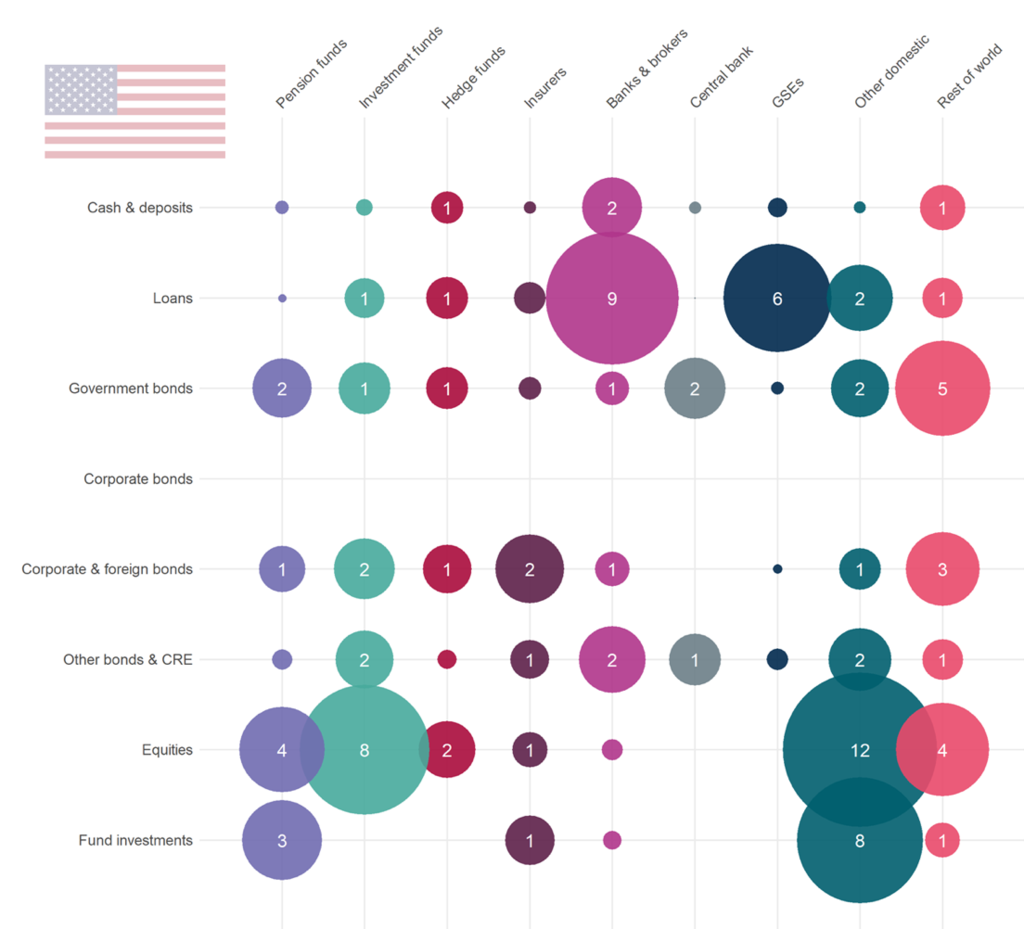
Fuentes: Reserva Federal: cuentas nacionales Z1; Comisión de Bolsa y Valores (SEC): Formulario PF
Nuestra hipótesis previa era que, si alguna vez existieran dos sistemas financieros que cabría esperar que compartieran similitudes estructurales, serían los del Reino Unido y Estados Unidos. Pero observamos algunas divergencias notables:
El crédito bancario tiene un peso considerable en el sistema del Reino Unido, con un 15 % de los activos de nuestros datos, frente al 9 % en Estados Unidos. Resulta interesante que la participación total de los préstamos en los activos del sistema sea muy similar (22 % en el Reino Unido y 20 % en Estados Unidos), pero la tenencia de préstamos está mucho más distribuida en Estados Unidos, incluida, por supuesto, la de Fannie Mae y Freddie Mac (‘GSE’ en la figura), una clara diferencia estructural entre ambos sistemas.
La proporción de activos financieros en acciones es unos 10 puntos porcentuales superior en Estados Unidos que en el Reino Unido. Esto puede no resultar del todo sorprendente dada la dimensión de los mercados bursátiles de cada uno de los países: la capitalización bursátil combinada de la NYSE y el Nasdaq es más de ocho veces la de la Bolsa de Londres (WFE 2019). Pero también observamos que el patrón de propiedad es distinto, ya que en Estados Unidos los fondos de inversión y las tenencias directas de los sectores no financieros desempeñan un papel importante, mientras que en el Reino Unido la tenencia extranjera de acciones es proporcionalmente mayor.
Estas diferencias, y las demás visibles en las figuras, podrían deberse a diferencias institucionales –por ejemplo, en la forma en que cada sistema proporciona el ahorro para la jubilación o los préstamos hipotecarios– o a alguna dependencia de la trayectoria en la evolución de los sistemas.
Sin un mapa de financiación de todo el sistema, no podemos ofrecer una evaluación completa de lo que estas diferencias significarán para la estabilidad financiera. La reconstrucción de los vínculos de financiación se ve obstaculizada por la falta de notificación e intercambio de datos transfronterizos, y completar estas piezas que faltan debería ser una prioridad mundial.
No obstante, los datos sobre tenencias de activos apuntan a algunas diferencias en las líneas de fractura del Reino Unido y Estados Unidos. Por ejemplo, obsérvense las diferencias en los tipos de riesgo de contagio presentes en las dos economías. Las aseguradoras de Estados Unidos están mucho más expuestas a las perturbaciones del mercado de bonos que las del Reino Unido, mientras que los fondos de pensiones estadounidenses soportan una mayor exposición directa al mercado de renta variable que sus homólogos británicos. Por otro lado, los fondos de pensiones del Reino Unido están más expuestos al resto del sistema financiero debido a sus mayores tenencias de participaciones en fondos de inversión.
Esto sugiere que, si las tensiones se originaran en estas distintas clases de activos, la propagación funcionaría de forma diferente. Idealmente, también querríamos caracterizar las estructuras de financiación y las interconexiones para saber dónde los riesgos de ventas forzosas podrían amplificar cualquier movimiento inicial de los precios.
El hecho de que estas diferencias sean tan fáciles de detectar en los países cuyos sistemas financieros cabría esperar que fueran más similares sugiere que completar ejercicios de cartografía similares para otros países avanzados sería especialmente valioso. Con más mediciones, podríamos empezar a preguntarnos: ¿cuáles son las razones fundamentales que explican tales diferencias y a qué riesgos y vínculos debemos prestar mayor atención en el sistema financiero mundial?




