En los últimos años, las economías de la OCDE y, en particular, de la UE crecían a un ritmo sostenido, tras haber superado aparentemente los efectos residuales de la crisis financiera mundial. Estados Unidos está registrando el período más largo de crecimiento positivo ininterrumpido del PIB de su historia. Del mismo modo, pese a un menor crecimiento, la UE lleva creciendo durante 25 trimestres y su tasa de desempleo se sitúa ahora en su nivel más bajo desde 2000.
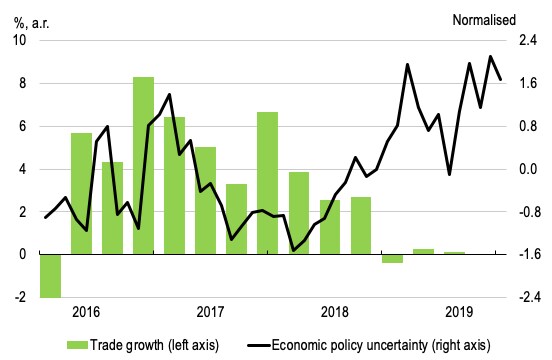
Sin embargo, el crecimiento mundial se ha desacelerado bruscamente en 2019, lastrado por una caída del comercio y la inversión a escala mundial, así como, en Europa y sobre todo en Alemania, por una fuerte caída de la actividad manufacturera. Los indicadores recientes sugieren que el crecimiento podría debilitarse aún más (FMI 2019). El aumento de la incertidumbre ha impulsado esta desaceleración, como consecuencia de la intensificación de las tensiones económicas entre China y Estados Unidos, los acontecimientos geopolíticos en Oriente Medio (con el riesgo asociado de un fuerte aumento de los precios del petróleo) y el estancamiento político en torno al Brexit. La materialización de estos riesgos podría llevar a la economía mundial a una trayectoria de colisión. Aunque sigan siendo solo amenazas latentes, la incertidumbre elevada y cada vez más arraigada es suficiente para frenar la inversión y el crecimiento.
Gráfico 1 Crecimiento del comercio mundial e incertidumbre política
Estas tensiones se ven agravadas por una serie de factores estructurales, en particular en Europa. La caída del crecimiento potencial, evidente desde la década de 2000, ha suscitado preocupación por un «estancamiento secular» que afecta a Estados Unidos y Europa. Un factor importante podría ser la lenta difusión de las tecnologías: como sostienen Anzoategui et al. (2019), gran parte de la desaceleración de la productividad tras la recesión puede atribuirse a una menor adopción tecnológica. Además, el cambio demográfico está lastrando el potencial de crecimiento, mientras que el interés por las reformas se ha debilitado.
Es necesario un mejor marco de políticas para devolver las economías al crecimiento
La combinación de obstáculos cíclicos y estructurales al crecimiento exige revisar la respuesta de política económica habitual ante un clima económico en deterioro. Las tasas de inflación y de interés oficiales actuales, que se prevé que se mantengan en niveles bajos, sugieren que una política monetaria aún más acomodaticia no bastará para reactivar el crecimiento del PIB. Al mismo tiempo, las tasas nominales de crecimiento del PIB, superiores a los tipos de interés que pagan la mayoría de países por su deuda pública, y que se prevé que se mantengan así durante mucho tiempo, amplían el margen para la inversión pública.
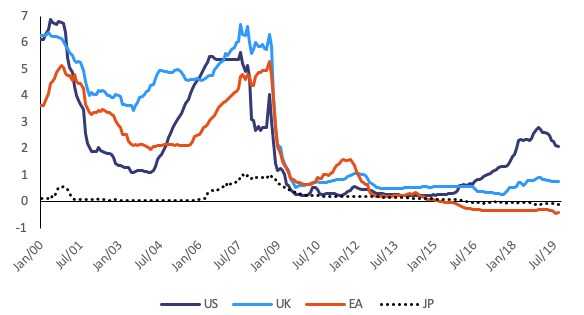
Desde el inicio de la crisis financiera, la política monetaria se ha mantenido excepcionalmente acomodaticia, con tipos de interés cercanos a cero (véase el Gráfico 2). En particular, la Reserva Federal sigue adoptando medidas expansivas, mientras que el Banco de Japón mantiene un grado extraordinario de acomodación monetaria. Centrándonos en la zona del euro, el BCE anunció en septiembre un nuevo paquete de estímulos, al reducir aún más el tipo de la facilidad de depósito en 10 puntos básicos y reactivar su programa de expansión cuantitativa (QE, por sus siglas en inglés), junto con una orientación prospectiva ampliada. Sin embargo, la política monetaria se enfrenta a limitaciones crecientes.
Gráfico 2 Tipos de interés interbancarios a tres meses (%)
Los demás instrumentos de política disponibles, tanto fiscales como estructurales, deben contribuir por tanto a la solución. Junto con las reformas estructurales necesarias para elevar la productividad de forma duradera, la inversión pública podría utilizarse para frenar la desaceleración en curso y sentar las bases de economías más sólidas y sostenibles. De hecho, los mismos factores que limitan la política monetaria son una oportunidad para la política fiscal, que, junto con las reformas estructurales, puede impulsar el crecimiento de forma sostenible.
Las intervenciones fiscales son más eficaces cuando las presiones inflacionistas son bajas y es probable que la política monetaria acompañe las expansiones fiscales mientras la inflación se mantenga por debajo del objetivo. La zona del euro en su conjunto dispone de margen de maniobra fiscal, aunque la situación difiere notablemente entre países. Pero, mientras la desaceleración se consolida, con los planes actuales no se están activando los instrumentos fiscales: en promedio, en la zona del euro, se prevé que la postura fiscal sea en líneas generales neutral en los próximos dos años.
Al mismo tiempo, el interés por las reformas con potencial para impulsar el crecimiento y el empleo a largo plazo —como reducir las barreras a la actividad emprendedora, mejorar y ampliar la formación, y apoyar la I+D y la adopción tecnológica— se ha debilitado, como demuestra la aplicación de las recomendaciones de Going for Growth (OCDE 2019a) o de las recomendaciones específicas por país de la UE. Sin embargo, estas reformas son necesarias para revertir la desaceleración de la productividad que comenzó incluso antes de la crisis, pero que se agravó por los efectos de histéresis de la Gran Recesión sobre la inversión y las competencias. Asimismo, las reformas estructurales son necesarias para que el crecimiento sea más sostenible desde el punto de vista medioambiental, alineando las políticas y la regulación con el objetivo de transición hacia una economía baja en carbono (OCDE 2015).
Además, las reformas son más fáciles de aplicar cuando van acompañadas de una combinación de políticas de apoyo, mientras que, en épocas de demanda débil, las reformas estructurales por sí solas pueden lastrar la inflación y una demanda ya débil (Eggertsson et al., 2014). En efecto, las reformas introducidas cuando la economía está débil tienen más probabilidades de éxito si se llevan a cabo junto con políticas macroeconómicas de apoyo y una inversión pública renovada, y cuando dan más peso a medidas que también estimulan la demanda a corto plazo, como reforzar la asistencia en la búsqueda de empleo y la formación, y mejorar la estructura impositiva (Caldera Sánchez et al., 2016). Las simulaciones sobre la zona del euro realizadas por la OCDE para sus Perspectivas Económicas ilustran cómo combinar un impulso temporal de la inversión pública con reformas que mejoren la productividad puede ayudar a adelantar los beneficios a largo plazo de las reformas (OCDE 2019b,c).
Hay argumentos sólidos a favor de una política fiscal más expansiva en la zona del euro
En la zona del euro, la insuficiencia de una combinación de políticas que dependa excesivamente del pilar de la política monetaria resulta cada vez más evidente, como ha subrayado la propia institución (Draghi 2019). Mientras tanto, los esfuerzos «reflacionistas» del BCE encuentran una resistencia creciente, tanto dentro como fuera de la institución.
En consecuencia, los argumentos habituales a favor de basarse principalmente en los estabilizadores presupuestarios automáticos y la política monetaria ante shocks adversos en la zona del euro podrían tener que reconsiderarse. En particular, un trabajo de modelización realizado por la Comisión Europea (In't Veld 2019) muestra que, cuando la política monetaria está limitada por el suelo de tipos cero, el estímulo fiscal tiene un mayor impacto en el crecimiento a corto plazo y un efecto más benigno sobre la ratio de deuda a largo plazo.
Aunque los beneficios de una política fiscal más expansiva ya parecen considerables en la coyuntura actual, según cómo evolucionen los acontecimientos, la falta de actuación podría traducirse en efectos negativos acumulativos que van mucho más allá de los recogidos en las simulaciones habituales. En particular, la falta de acción puede aumentar el riesgo de que la economía se desplace hacia equilibrios inferiores, en los que el deterioro de las expectativas sobre el crecimiento, el empleo y la evolución de los precios, así como los efectos sobre los balances del sector privado, podrían añadir más presión a la espiral descendente actual. En estas circunstancias, es probable que los costes de un estímulo insuficiente en una economía en deterioro superen a los costes de un estímulo excesivo en caso de que se materialice un escenario más favorable. Los grandes riesgos negativos acumulados exigen un enfoque de la política fiscal basado en el riesgo, con medidas preventivas más que reactivas.
En ausencia de un presupuesto común de la zona del euro, la situación actual ofrece una oportunidad para un enfoque verdaderamente coordinado de una postura fiscal de apoyo pero diferenciada en los planes presupuestarios de 2020. Un papel más activo de la política fiscal en la combinación de políticas requeriría diferenciar entre los Estados miembros con margen fiscal y los Estados miembros con una deuda elevada, teniendo en cuenta los divergentes desafíos de sostenibilidad. Además, también es importante mejorar la calidad y la composición de las finanzas públicas, en particular impulsando la inversión para facilitar la transición climática, e intensificar las reformas estructurales.
Gráfico 3 Efectos de una expansión fiscal diferenciada: Alemania y los Países Bajos
a) PIB
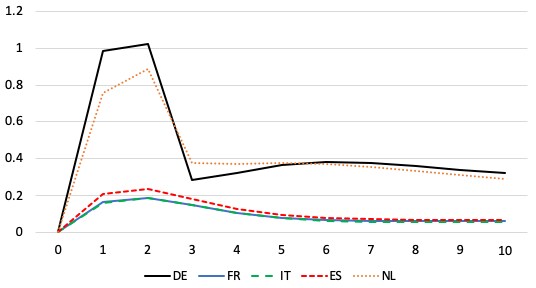
b) Ratio deuda/PIB
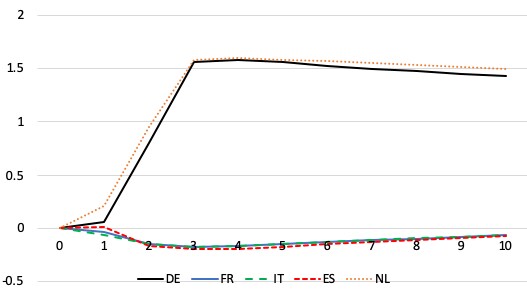
Las simulaciones ilustrativas con el modelo QUEST de la Comisión sugieren que un aumento de la inversión pública del 1 % del PIB durante dos años en los Estados miembros con margen fiscal, con la política monetaria en el límite inferior cero, genera incrementos del PIB de alrededor del 1 % durante ese período en los Estados miembros afectados, y algo menos en las economías más abiertas (Gráfico 3). A medio plazo, incluso después de retirar el estímulo, la producción se mantiene por encima del escenario de referencia gracias a las ganancias de productividad derivadas de una mayor inversión. Los efectos de contagio en otros Estados miembros de la zona del euro son moderados, de alrededor del 0,1-0,2 % del PIB. Los efectos resultantes de un estímulo fiscal temporal sobre las ratios deuda/PIB son benignos, gracias a un mayor crecimiento. En los Estados miembros con margen fiscal, la ratio deuda/PIB aumentaría alrededor de 1½ puntos porcentuales a corto plazo, desvaneciéndose a largo plazo. Una expansión más persistente de la inversión pública en los países con superávit, que corregiría recortes pasados, daría un impulso mayor a la economía de la zona del euro, con mayores efectos de contagio en otros países y un aumento de las ratios de deuda aún manejable en comparación con el escenario de referencia (In't Veld 2016). Cuando los tipos de interés son negativos, como ocurre actualmente en la mayoría de países, la dinámica de la deuda es aún más favorable.
Los multiplicadores fiscales elevados y los efectos benignos sobre la evolución de la deuda dependen de la naturaleza del impulso fiscal. El gasto en inversión, que respalda la capacidad productiva de la economía y tiene carácter temporal, tiene un impacto mayor. Un estímulo a la inversión diferenciado, en línea con el espíritu del marco fiscal de la UE, sería el más eficaz.
Ahora es el momento de invertir en economías más sólidas y sostenibles para el futuro
El argumento a favor de un uso más activo de la política fiscal no solo se basa en el papel crucial que debe desempeñar para sacar a las economías débiles de la zona de riesgo. La situación actual también ofrece una oportunidad que no debe desaprovecharse para afrontar profundos desafíos económicos e invertir en el futuro. Los bajos tipos de interés a los que se financian los gobiernos, incluso a largo plazo, significan que muchos de ellos pueden emprender más fácilmente inversiones para elevar el crecimiento a largo plazo, la sostenibilidad y el bienestar sin tensionar las finanzas públicas.
Tras la crisis financiera mundial, los gobiernos recurrieron a menudo a recortes en la inversión pública para lograr la consolidación fiscal, por considerarse menos dolorosa que subir impuestos o recortar el gasto social o la masa salarial del sector público. Durante todo el período posterior a la crisis, este déficit de inversión pública no se ha compensado. Una década de infraestructuras que no se construyeron o no se mantuvieron adecuadamente está lastrando la productividad y el potencial de crecimiento. Existe el riesgo de que se conviertan en oportunidades perdidas de forma persistente para conectar mejor a personas, empresas y regiones con las oportunidades.
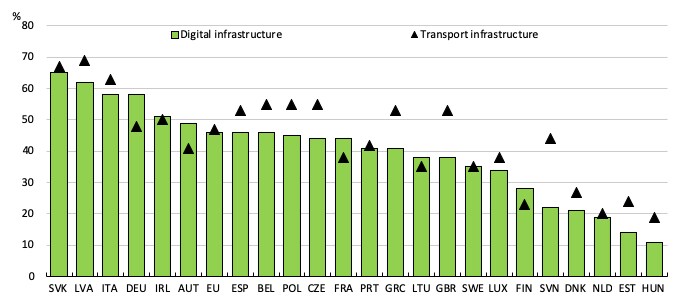
Algunos países, como Alemania, necesitan con urgencia una inversión más sólida. En toda la UE, casi la mitad de las empresas ven limitadas sus decisiones de inversión por la insuficiencia de infraestructuras de transporte, y otra proporción igual por la falta de acceso a infraestructuras digitales (Gráfico 4). Las redes de alta velocidad son la columna vertebral de una economía del conocimiento y una condición previa para que las empresas innoven y prosperen en el futuro próximo. Cerrar la brecha digital rural también es clave para reducir las disparidades regionales y mejorar la cohesión social. La inversión adicional en salud, educación y competencias también respaldaría un crecimiento más duradero e inclusivo.
Gráfico 4 Empresas que señalan que la infraestructura es un obstáculo para sus inversiones (%)
Al mismo tiempo, la necesidad de invertir en la ecologización de nuestras economías es cada vez más apremiante, ya que retrasar la acción supondrá costes crecientes de forma acusada para la mitigación del cambio climático (IPCC 2018). La creciente escala y alcance de las manifestaciones y acciones de desobediencia civil motivadas por el clima en los últimos meses han dado urgencia política a la cuestión. La transición energética exigirá más inversiones —y diferentes de las que implica la trayectoria actual— para descarbonizar sectores enteros, empezando por la energía, la industria y el transporte. En la UE, la presidenta electa von der Leyen ha anunciado un «Pacto Verde» para acelerar la transición hacia la neutralidad de carbono en 2050 (von der Leyen 2019). Una iniciativa de este tipo podría movilizar recursos públicos y privados para impulsar la innovación y la inversión en tecnologías bajas en carbono y construir economías más sostenibles.




