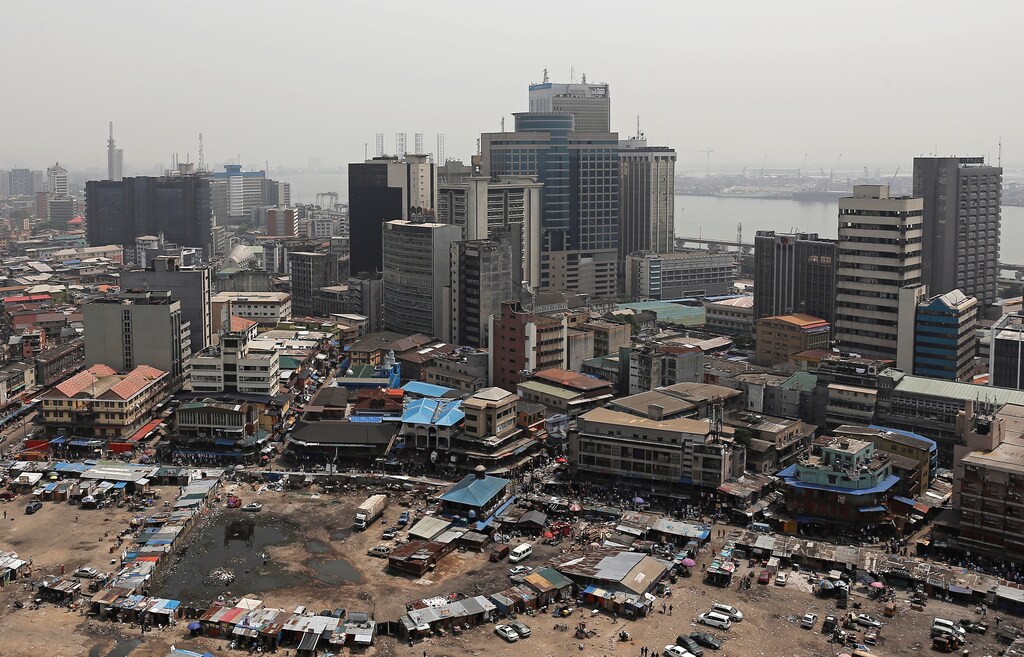
Considere lo siguiente: el gobierno de Nigeria obtuvo la asombrosa cifra de 33 000 millones de dólares conlas exportaciones de petróleo en 2017, una cantidad superior al PIB total de 89 países. Esta abundancia de recursos es un fenómeno habitual en las economías emergentes. Por ejemplo, 7 de los 10 países con mayor riqueza en recursos naturales son economías emergentes y, de los 30 países que más dependen de los recursos naturales para su PIB, más de la mitad se encuentran en el cuarto más pobre del mundo. La pregunta evidente es cómo puede convertirse tanta riqueza en prosperidad socioeconómica.
Lamentablemente, en lugar de beneficiarse de los recursos naturales, las economías emergentes dotadas de riqueza natural suelen caer víctimas de la multifacética «maldición de los recursos». La mala gobernanza y las instituciones débiles permiten a gobernantes plutocráticos desviar los beneficios hacia sus círculos de allegados. Las grandes exportaciones de recursos pueden provocar una apreciación de la moneda que vuelve poco competitivos a otros sectores de la economía en los mercados internacionales. Y si demasiado capital vinculado a los recursos se filtra en la economía nacional, puede hacer subir el valor de los activos locales, como los bienes inmuebles, lo que deja a los ciudadanos locales fuera del mercado.
Estos trágicos resultados no hacen más que agravar los enormes desafíos de desarrollo económico que pesan sobre estas naciones. Por ejemplo, Nigeria sigue en el tercio inferior de países por PIB per cápita (PPA), a pesar de su riqueza en recursos. Su población crece de forma explosiva en un momento en que la automatización y la inteligencia artificial amenazan con dificultar aún más la creación de empleo. Se requerirán inversiones colosales en salud pública y educación para convertir el abultado grupo de jóvenes de Nigeria en un dividendo demográfico. Mientras tanto, el grupo de expertos interno del G20 ha calculado una brecha global de financiación de infraestructuras de 15 billones de dólares hasta 2040, sin contar aún los impredecibles costos del cambio climático. La mayor parte de este déficit se concentra en países en desarrollo como Nigeria.
En los últimos años, un número creciente de países emergentes ha establecido Fondos de Recursos Naturales (FRN), fondos soberanos financiados con la riqueza procedente de los recursos naturales, para regular el flujo de capital vinculado a los recursos en la economía. De los 52 FRN existentes en 2019, 31 se crearon desde el año 2000.
Hasta la fecha, la mayoría de los FRN no se han constituido con un mandato de desarrollo nacional. Por lo general, se crearon como fondos de estabilización, con la función de suavizar las fluctuaciones presupuestarias provocadas por la volatilidad de los precios de las materias primas, o como fondos soberanos de inversión (FSI) diseñados para acumular capital para las generaciones futuras. En general, los FSI han seguido una estrategia explícita de invertir la mayor parte de su capital en activos extranjeros para obtener los beneficios de la diversificación global, minimizando al mismo tiempo el riesgo de saturar la economía local con un exceso de capital.
Sin embargo, a medida que se amplían las prioridades de desarrollo nacional, los gobiernos buscan aumentar las asignaciones de los FRN a programas nacionales o están creando Fondos Soberanos de Desarrollo (FSD) específicos para apoyar los objetivos de desarrollo económico nacional. Cuando estas iniciativas han tenido éxito, los FSD han coordinado sus inversiones a través del marco fiscal nacional y se han centrado en inversiones de creación de capacidades que serían demasiado grandes, a demasiado largo plazo o demasiado tempranas para el sector privado. Entre ellas se incluyen esfuerzos por profundizar los mercados financieros, desarrollar infraestructuras sociales, impulsar agrupaciones industriales intensivas en capital o grandes proyectos de desarrollo comunitario.
Por ejemplo, Mubadala Investment Company, de Abu Dabi, ha sido fundamental para crear nuevas industrias en los Emiratos, como la fundición de aluminio, la fabricación de componentes aeronáuticos y la sanidad. Khazanah Nasional Berhad, el FSD de Malasia, ha desempeñado un papel determinante en el desarrollo de la zona económica especial de Iskandar. Apodada «Shenzhen de Malasia», formará parte de una base integrada de producción y servicios junto con Singapur, ofreciendo costos de fabricación más bajos que en la ciudad-estado. El proyecto ya había atraído más de 25 000 millones de dólares en inversión extranjera (a marzo de 2018).
En cuanto a África, la Autoridad de Inversión Soberana de Nigeria (NSIA) invierte en un gasoducto transnigeriano hacia el estado de Kano, en el norte del país. Esto proporcionará una fuente fiable de energía a una zona devastada por la deforestación debida a la quema de leña para obtener energía. La NSIA también coinvierte con el fondo soberano de Marruecos, Ithmar Capital,en un gasoducto transafricano marino/terrestre que suministrará energía a los Estados de África Occidental, así como a Europa.
Esfuerzos como estos merecen elogio, ya que desarrollan nuevas industrias, crean empleo y promueven una prosperidad más amplia. Sin embargo, para evitar los estragos de la «maldición de los recursos», abogamos por un modelo coordinado a través del marco fiscal nacional, que delimite la función de dotar de capital en distintos plazos mediante una serie de fondos «adecuados a su finalidad».
Los fondos de estabilización invertidos en activos líquidos ayudarían a suavizar los altibajos fiscales debidos a las fluctuaciones a corto plazo de los precios de las materias primas (horizonte de 1 a 2 años). Los FSD se centrarían en generar impacto social y económico a medio plazo (horizonte de 5 a 15 años) mediante inversiones en nuevas empresas y proyectos de desarrollo. Mientras tanto, los FSI invertirían en activos y valores globales para constituir un fondo de capital para las generaciones futuras (horizonte de más de 15 años).
Dadas las capacidades y los requisitos de gobernanza muy distintos de estos 3 tipos de fondos, países como Nigeria harían bien en canalizar su excedente de riqueza petrolera hacia este tipo de vehículos específicos.




