Sin el despliegue de la orientación prospectiva y las compras de activos por parte de la Reserva Federal, la recuperación de la Gran Recesión habría sido más lenta.
Después de que la Reserva Federal redujera de hecho los tipos de interés a cero en respuesta a la Gran Recesión, algunos dudaban de que pudiera hacer mucho más para acelerar el ritmo de la recuperación. La Fed recurrió a una serie de instrumentos de política monetaria no convencionales ante el "límite inferior cero" (ZLB, por sus siglas en inglés) de los tipos de interés nominales a corto plazo. Estas políticas, diseñadas para influir en los tipos a largo plazo mediante el cambio de las expectativas sobre los tipos a corto plazo futuros, incluyeron la orientación prospectiva, que los responsables de la Fed ofrecen a través de anuncios y proyecciones resumidas, así como operaciones en los mercados de activos a largo plazo. Un nuevo estudio sugiere que estas medidas novedosas desempeñaron un papel importante en la recuperación posterior a la recesión.
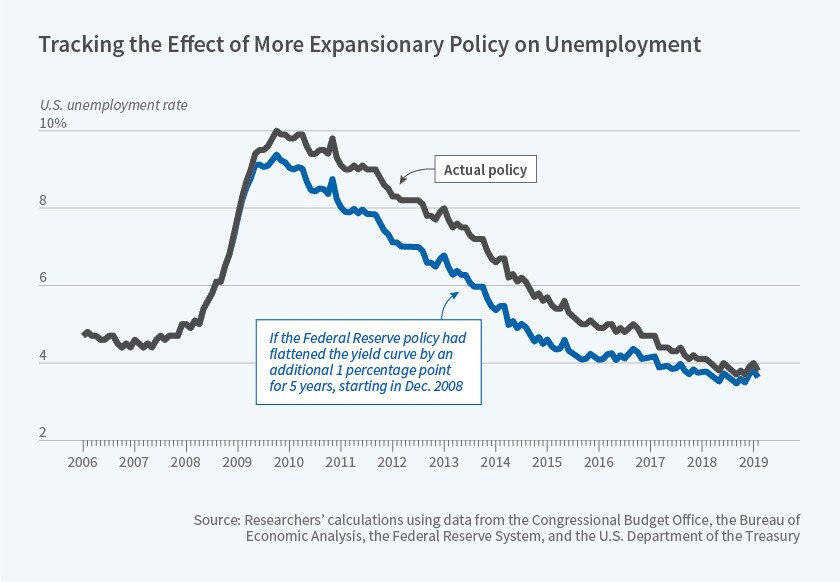
En The Federal Reserve's Current Framework for Monetary Policy: A Review and Assessment (documento de trabajo NBER 26002), Janice C. Eberly, James H. Stock, y Jonathan H. Wright calculan que, en ausencia de las políticas monetarias no convencionales, la tasa de desempleo no habría vuelto a la estimación de la tasa natural de la Oficina Presupuestaria del Congreso hasta más de un año después de cuando realmente lo hizo. (La tasa natural de desempleo es la tasa asociada a la rotación de empleos y a la movilidad laboral en una economía con pleno empleo). Los investigadores constatan que una ampliación de las políticas no convencionales para reducir de forma agresiva los tipos de interés a largo plazo al inicio de una crisis reduciría la tasa máxima de desempleo y también aceleraría la recuperación, como se muestra en la figura. También constatan que la tasa de inflación habría sido aproximadamente 0,2 puntos porcentuales inferior a la registrada en la última parte de la recuperación si la Fed no hubiera adoptado medidas de política no convencionales.
Los investigadores también estiman el efecto de los cambios en el tipo de interés de los fondos federales, el instrumento tradicional de política monetaria, sobre los resultados económicos. Constatan que, cuando estas medidas de política no están limitadas por el ZLB, tienen efectos sustanciales. Por ejemplo, las políticas de la Fed habrían sido mucho más eficaces si los tipos de interés y la inflación hubieran sido más altos antes de la recesión, dejando más margen para reducir los tipos durante la crisis. Si la economía hubiera entrado en la recesión con el tipo de interés a corto plazo y la inflación 1 punto porcentual más altos de lo que fueron en realidad, la economía se habría recuperado más rápido y la tasa de desempleo habría caído a la tasa natural siete trimestres antes de lo que lo hizo realmente.
Por otro lado, aplicar estas políticas más tarde, durante la recuperación, tiene menos impacto. Si la Fed hubiera retrasado un año su subida de tipos de interés durante la recuperación, esperando hasta finales de 2016 en lugar de finales de 2015, las estimaciones sugieren que el efecto sobre las tasas de desempleo e inflación a finales de 2016 habría sido insignificante.