En los últimos años, los pagos sin efectivo se han vuelto cada vez más frecuentes, ya sea mediante métodos convencionales o a través de servicios financieros innovadores y cómodos en los teléfonos móviles. Esta tendencia hará que nuestra economía y nuestro sistema financiero sean más eficientes.
El público lleva mucho tiempo teniendo pleno acceso a cuentas bancarias y tarjetas de crédito. En los últimos años, también dispone de herramientas de pago sin efectivo y sin contacto. Por ello, resulta desconcertante que la demanda de efectivo haya aumentado en muchas economías, especialmente en las economías avanzadas, tras la crisis mundial. Esto significa que el motivo que impulsa la demanda de efectivo no es únicamente utilizarlo para pagar. Por tanto, es importante examinar la evolución de la demanda de efectivo y los factores que contribuyen a ella, centrándose por separado en las principales economías avanzadas y en las economías emergentes.
Factores que contribuyen a la demanda de efectivo
El efectivo es útil para los pagos y para otras transacciones. Es preferido por las personas mayores y por las personas marginadas de bajos ingresos. El efectivo resulta especialmente útil cuando los desastres naturales provocan cortes de suministro eléctrico y destruyen los ordenadores. El efectivo es el instrumento de pago y financiero más seguro para el público.
Por ello, muchos bancos centrales han decidido que conservar cierto nivel de efectivo en la sociedad es útil, a pesar de los elevados costes de manipulación del efectivo y de los delitos asociados a él. Un banco central suele determinar la cantidad de efectivo que se emite de forma pasiva, respondiendo a los cambios en la demanda de efectivo. Por tanto, la cantidad de efectivo en circulación refleja principalmente factores impulsados por la demanda y escapa al control de un banco central.
Un banco central emite y pone en circulación el efectivo a través del sistema bancario, proporcionando efectivo a los bancos comerciales y retirando la cantidad equivalente de sus saldos de reserva. Los bancos comerciales distribuyen este efectivo al público previa solicitud, a través de las ventanillas de las sucursales bancarias o de los cajeros automáticos (ATM).
La demanda de efectivo del público está influida por:
Un motivo transaccional.Se utiliza para pagos, lo que refleja la actividad económica. La demanda de efectivo tiende a crecer con la expansión de la actividad económica.
El coste de oportunidad. En otras palabras, el tipo de interés. La demanda de efectivo crece cuando el coste de oportunidad disminuye.
Un motivo precautorio. Sería, por ejemplo, una crisis financiera. Una intensificación de los motivos precautorios aumenta la demanda.
Otros motivos. Por ejemplo, el envejecimiento y la demanda de divisas refugio procedente del extranjero aumentan la demanda de efectivo.
La acumulación de efectivo se define como el efectivo que permanece inactivo, sin utilizarse para pagos. Por tanto, puede estar impulsada por el coste de oportunidad, el motivo precautorio u otros motivos. Dado que el motivo transaccional puede aproximarse mediante el producto interior bruto (PIB) nominal, nos centramos en el efectivo en circulación como porcentaje del PIB nominal. Esto nos permite seguir la evolución de la demanda de efectivo impulsada por factores distintos a la demanda transaccional.
Patrones diferentes entre las economías avanzadas y las emergentes
Analizamos la demanda de efectivo en 22 economías, clasificadas como avanzadas o emergentes. Esta clasificación se realizó porque el grado de acceso del público al sistema bancario varía entre ambas categorías, y es probable que la etapa de desarrollo económico genere impactos diferentes. En las economías emergentes, una disminución de la ratio de efectivo puede sugerir que la función de intermediación financiera del sistema bancario se ha reforzado, que el mecanismo de transmisión de la política monetaria ha mejorado o que existen menos actividades informales e ilegales.
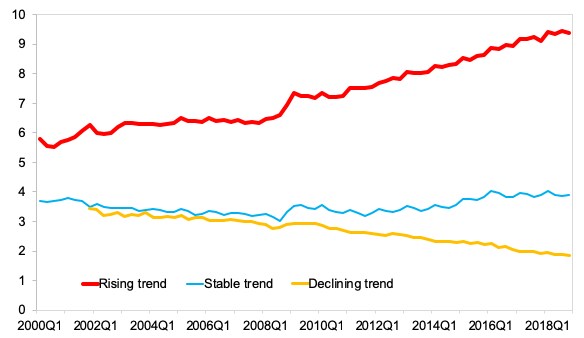
La figura 1 muestra los importes medios de efectivo en circulación como porcentaje del PIB entre 2000 y 2018, al clasificar 11 economías avanzadas en tres tipos (figura 1):
Economías con una tendencia al alza. Las economías con una tendencia al alza incluyen la zona del euro, Japón, Corea del Sur, Singapur, el Reino Unido y Estados Unidos. Esta tendencia se intensificó especialmente tras el aumento de la incertidumbre económica durante la crisis mundial de 2008 y 2009.
Economías con una tendencia aproximadamente estable. Las economías incluyen Australia y Canadá.
Economías con una tendencia a la baja. Estas incluyen Dinamarca, Noruega y Suecia, que cuentan todas con un sistema de pagos sin efectivo y sin contacto bien desarrollado.
La ratio de Japón ha superado siempre a la de otras economías por un amplio margen, aumentando recientemente hasta alrededor del 20 %. La elevada demanda de efectivo en Japón puede reflejar altos niveles de confianza pública en un gobierno estable y en la moneda de curso legal, junto con una inflación persistentemente baja. Además, una serie de medidas de flexibilización monetaria aplicadas por el Banco de Japón, así como varias medidas de aumento de los ingresos fiscales adoptadas por el gobierno entre 2014 y 2016, parecen haber estimulado la demanda de efectivo.
Figura 1 Efectivo en circulación en las economías avanzadas (% del PIB nominal)
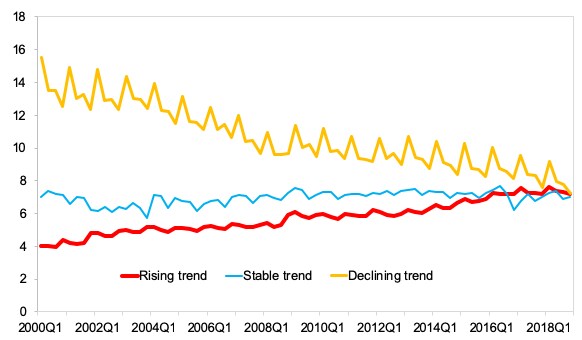
De forma similar, en la figura 2, 11 economías emergentes se han clasificado en los tres tipos. Las economías con una ratio al alza incluyen México, Filipinas, Polonia, Tailandia y Turquía. La tendencia alcista comenzó a principios de la década de 2000. Las economías con una ratio estable incluyen Brasil, Indonesia, Malasia y Rusia, así como India (con la excepción de una reciente caída brusca debida al impacto de la reforma monetaria de 2016 sobre la desmonetización). China fue la única economía con una tendencia descendente secular desde principios de la década de 2000. Esto puede reflejar un cambio en la forma del dinero que posee el público, pasando del efectivo a los depósitos bancarios y otras herramientas de pago sin efectivo (como Alipay o WeChat Pay).
Figura 2 Efectivo en circulación en las economías emergentes (% del PIB nominal)
Acumulación de efectivo y billetes de alta denominación
La demanda de billetes de alta denominación probablemente está asociada a la acumulación de efectivo. Esta demanda puede cobrar mayor importancia durante una crisis financiera, ya que las preocupaciones sobre la solvencia de las entidades financieras podrían fomentar las tenencias precautorias (Cusbert y Rohling, 2013). La demanda de billetes de mayor denominación podría estar asociada negativamente con los cambios en los tipos de interés (Arango-Arango y Suarez-Ariza, 2019).
Existen series temporales coherentes de billetes en circulación clasificados por denominación para siete economías: Canadá, la zona del euro, Japón, Corea del Sur, el Reino Unido, Polonia y Estados Unidos. Estas economías pueden clasificarse en dos grupos:
Billetes de mayor denominación dominantes. Este grupo está formado por Japón, Corea del Sur y Estados Unidos.
Billetes de denominación media dominantes. Este grupo está formado por Canadá, la zona del euro, Polonia y el Reino Unido.
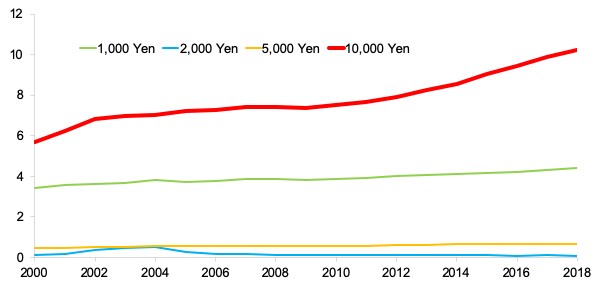
En el primer grupo, el importe de billetes en circulación del billete de mayor valor de Japón, de 10 000 yenes, ha sido siempre el mayor durante el periodo de observación, y el ritmo de emisión se ha acelerado desde 2013, cuando el Banco de Japón adoptó la Flexibilización Monetaria Cuantitativa y Cualitativa (figura 3).
Figura 3 Billetes emitidos por denominación en Japón (miles de millones)
Estados Unidos ha experimentado un rápido aumento del importe en circulación del billete de 100 dólares desde la crisis mundial, y recientemente ha superado al de los billetes de menor denominación (figura 4).
Figura 4 Billetes emitidos por denominación en Estados Unidos (miles de millones)
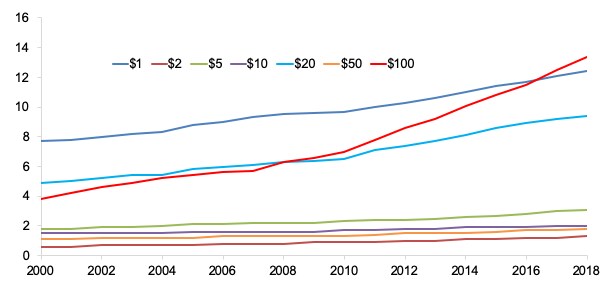
Japón, Corea del Sur y Estados Unidos indican la presencia de una demanda elevada y creciente de tenencias de efectivo, ya que los billetes de gran denominación son la mejor forma de mantener efectivo (Otani y Suzuki, 2008; Fujiki y Nakashima, 2019). En Estados Unidos, la tendencia al alza de la emisión de billetes de US$100 se debe no solo a la demanda interna, sino también a la demanda extranjera de una divisa refugio, especialmente procedente de economías emergentes (Haasl et al., 2018; Judson, 2017). La elevada demanda de billetes procedente del extranjero es exclusiva del dólar estadounidense, dado su predominio en el comercio transfronterizo, las transacciones financieras y otras operaciones. Las tenencias extranjeras de billetes en dólares estadounidenses se producen a través de inmigrantes, turistas u otros flujos de efectivo, especialmente desde Estados Unidos hacia México, así como mediante transferencias comerciales transfronterizas de efectivo. Judson (2017) estimó que la demanda extranjera representa más del 60 % de todos los billetes en dólares estadounidenses y casi el 80 % de los billetes de 100 dólares.
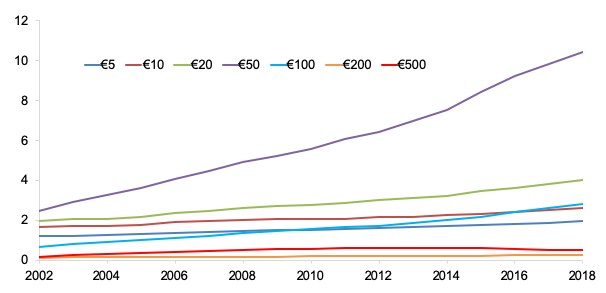
Cuando predominan los billetes de denominación media, dominan tanto a las denominaciones mayores como a las menores. El público utiliza el efectivo solo para transacciones de bajo valor, y utiliza tarjetas de crédito u otras herramientas de pago sin efectivo para las transacciones de mayor valor. En la zona del euro, el uso limitado del billete de 500 € indica que la decisión del BCE de 2016 de dejar de imprimirlo a finales de abril de 2019 tuvo un impacto adverso limitado (figura 5).
Figura 5 Billetes emitidos por denominación en la zona del euro (miles de millones)
La flexibilización monetaria y el envejecimiento son factores importantes de la acumulación de efectivo
Se realizaron análisis empíricos separados para la zona del euro, Japón y Estados Unidos, utilizando como variable dependiente la ratio entre el efectivo en circulación y el PIB nominal. Las variables independientes incluyeron el coste de oportunidad (aproximado mediante el tipo de interés oficial del banco central o el rendimiento de los bonos del Estado a 10 años), el motivo precautorio (aproximado mediante una variable ficticia, igual a uno durante el estallido de la burbuja tecnológica y tras la crisis mundial, y cero en los demás casos, o mediante el índice de volatilidad del mercado bursátil), los factores relacionados con la edad (aproximados mediante la esperanza de vida o la proporción de población de 65 años o más) y la demanda procedente del extranjero (aproximada mediante el tipo de cambio efectivo nominal).
La variable más robusta en las tres economías fue el tipo de interés oficial del banco central. La otra variable estadísticamente significativa fue el factor relacionado con la edad: el efectivo es relativamente más frecuente cuando hay una gran proporción de población mayor, porque las personas mayores tienen el hábito de utilizar efectivo y sienten afinidad por él. Algunas personas mayores también dejan de utilizar tarjetas de crédito tras su jubilación.
Cuando realizamos análisis similares mediante regresiones con datos agrupados que abarcan las 22 economías, el tipo de interés oficial y los factores de edad siguieron siendo los determinantes más importantes de la demanda de efectivo en estas economías.
El impacto en la política monetaria
El aumento del efectivo en circulación podría tener también varios efectos sobre la política monetaria. Por un lado, la acumulación de efectivo reduce la eficacia de la política monetaria al debilitar el proceso de creación de dinero. Por otro lado, una mayor emisión de efectivo incrementa los ingresos del banco central mediante un mayor señoreaje.
Además, un mayor uso del efectivo hace que la economía sea menos eficiente. Existen costes de manipulación del efectivo más elevados, tanto directos (coste del papel y tasas de diseño para prevenir la falsificación) como indirectos (costes de seguridad y de personal, servicios de pago de los bancos comerciales, comercios, empresas y particulares). También puede disuadir a las nuevas empresas tecnológicas de entrar en actividades innovadoras de pago y financieras.




