La desigualdad de la renta y de la riqueza en Estados Unidos ha aumentado de forma sustancial desde la década de 1980 y es con frecuencia objeto de debate público contemporáneo (por ejemplo, Piketty y Saez 2003, Kopczuk et al. 2010, Saez y Zucman 2016). Las posibles respuestas de política dependen de forma crucial de nuestra comprensión de los factores subyacentes de la desigualdad. En un nuevo artículo (Bayer et al. 2020), sostenemos que los ciclos económicos (y las respuestas de política que se les dan) son un factor importante en la dinámica de la desigualdad a corto y largo plazo. Esta perspectiva del ciclo económico amplía el estudio de la desigualdad, que se ha centrado típicamente en cambios permanentes, como el aumento de la prima por cualificación o los cambios en el sistema fiscal y de transferencias (por ejemplo, Kaymak y Poschke 2016, Hubmer et al. 2016). Más concretamente, constatamos que los ciclos económicos pueden explicar el 50 % del aumento de la desigualdad de la riqueza en Estados Unidos, y prácticamente la totalidad del incremento de la desigualdad de la renta en ese país, entre 1980 y 2015.
Modelo y estimación
Una nueva generación de modelos monetarios de ciclo económico que incorporan agentes heterogéneos y mercados incompletos (conocidos como modelos HANK) nos permite estudiar la desigualdad desde la perspectiva de un modelo de ciclo económico. En particular, utilizamos una técnica que se ha convertido en práctica habitual (al menos desde Smets y Wouters 2007), extendiendo dicha técnica al análisis de los modelos HANK. Estimamos un modelo de mercados incompletos mediante un enfoque de verosimilitud bayesiana con información completa, utilizando la representación en espacio de estados del modelo. Empleamos este enfoque para responder a dos preguntas:
En primer lugar, ¿modifican los datos sobre desigualdad las perturbaciones y fricciones estimadas que impulsan el ciclo económico de Estados Unidos? En segundo lugar, ¿qué importancia tienen las perturbaciones del ciclo económico para la evolución de la desigualdad en Estados Unidos?
Concretamente, estimamos una extensión del modelo de mercados incompletos «neokeynesiano» de Bayer et al. (2019). Añadimos elementos como la utilización de la capacidad productiva, un mercado de trabajo con fricciones y salarios rígidos, y una fiscalidad progresiva. Estas consideraciones se suman a la habitual variedad de perturbaciones que impulsan las fluctuaciones del ciclo económico en los modelos neokeynesianos estimados: perturbaciones agregadas de productividad y de productividad específica de la inversión, perturbaciones en el margen salarial, perturbaciones en el margen de precios, perturbaciones de política monetaria y fiscal, perturbaciones de prima de riesgo y, como dos factores adicionales específicos de los mercados incompletos, perturbaciones en la progresividad de los impuestos y perturbaciones en el riesgo de productividad idiosincrático.
En este modelo, los motivos precautorios desempeñan un papel importante en las decisiones de consumo y ahorro. Dado que la renta individual está sujeta a un riesgo idiosincrático (que no puede asegurarse directamente) y que el endeudamiento está restringido, los hogares estructuran sus decisiones de ahorro y sus asignaciones de cartera para autoasegurarse de forma óptima y lograr un suavizado del consumo. En particular, suponemos que los hogares pueden mantener bonos nominales líquidos o invertir en capital físico ilíquido. El capital es ilíquido porque su mercado está segmentado y los hogares participan de forma irregular y poco frecuente. Este componente de elección de cartera, que da lugar a una prima de liquidez endógena, y la presencia de consumidores ocasionales «de mano a boca» hacen que el modelo HANK presente una dinámica distributiva rica en respuesta a las perturbaciones agregadas.
Para inferir la importancia de la desigualdad para el ciclo económico, estimamos el modelo HANK con y sin datos sobre desigualdad. Primero estimamos el modelo con datos agregados (como en Smets y Wouters 2007), que abarcan el período comprendido entre 1954 y 2015. Después volvemos a estimar el modelo con dos observables adicionales: las cuotas de riqueza y de renta en manos del 10 % superior de los hogares en cada dimensión. Estos datos proceden de la World Inequality Database (Kopczuk 2015, Alvaredo et al. 2018).
Ciclos económicos y desigualdad en Estados Unidos
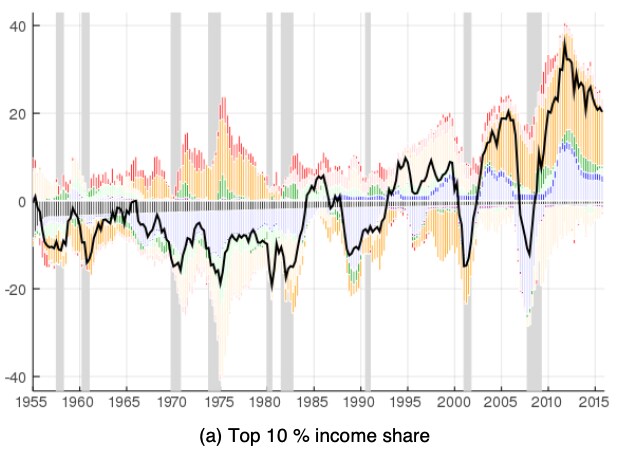
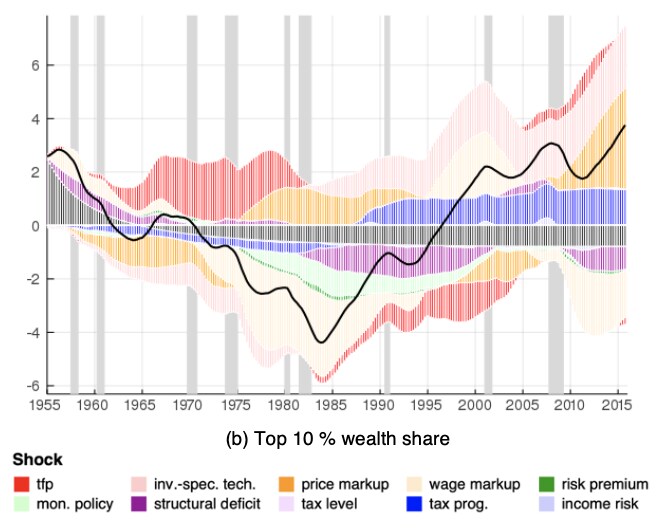
En primer lugar, constatamos que la inclusión de datos distributivos no altera lo que inferimos sobre las perturbaciones agregadas y las fricciones que impulsan el ciclo económico de Estados Unidos. En segundo lugar, y en línea con el primer resultado, las perturbaciones del ciclo económico explican una parte sustancial de los movimientos de la desigualdad, porque generan movimientos muy persistentes en la desigualdad de la riqueza y de la renta (las líneas negras de la Figura 1). Estos movimientos son coherentes con la evolución en forma de U de la desigualdad en Estados Unidos durante el período 1954-2015. En el modelo HANK, incluso las perturbaciones transitorias tienen efectos muy persistentes sobre la desigualdad, porque la riqueza es una variable de evolución lenta que acumula perturbaciones pasadas. Esto significa que las perturbaciones del ciclo económico redistribuyen de forma persistente entre hogares con carteras distintas.
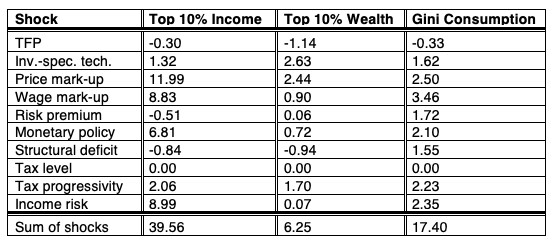
La descomposición histórica de la desigualdad en Estados Unidos que recoge la Tabla 1 revela que los cambios en los niveles de margen son los principales factores que explican el aumento de la desigualdad de la riqueza y de la renta desde la década de 1980 hasta la actualidad. No obstante, las políticas fiscales también desempeñan un papel, tanto al proporcionar activos líquidos para el autoaseguramiento mediante los déficits públicos como al modificar los incentivos para autoasegurarse a través de la fiscalidad progresiva. Ambos factores desplazan las primas de liquidez y, por tanto, afectan de forma diferenciada a los incentivos de ahorro de los ricos y de los pobres. Cuantitativamente, constatamos que los déficits son menos importantes que los cambios en la fiscalidad progresiva. En cuanto a la desigualdad del consumo y de la renta, las fluctuaciones del riesgo de renta desempeñan un papel significativo que va más allá de simplemente aumentar la dispersión de la renta, una vez que el mayor riesgo se materializa. Los hogares con menos riqueza (y, por tanto, peor asegurados) reaccionan a un aumento de la incertidumbre recortando el consumo de forma especialmente intensa, mientras que los hogares bien asegurados (que ya son ricos en consumo) muestran una variación mucho menor en su comportamiento de consumo. En consecuencia, estas perturbaciones explican el 20 % de las variaciones cíclicas de la desigualdad del consumo. También explican el 20 % de las fluctuaciones agregadas del consumo durante las recesiones en Estados Unidos.
La importancia de las reglas de política para la desigualdad en Estados Unidos
A partir de las perturbaciones estimadas, evaluamos la importancia de las reglas de política para configurar la desigualdad a lo largo del ciclo económico. Constatamos que, en términos generales, la estabilización del producto es un factor clave para reducir las fluctuaciones de los niveles de desigualdad.
Una política monetaria más «halcón» (es decir, una reacción más firme ante la inflación) habría aumentado la desigualdad en la década de 1970 y en la actualidad. Ambos períodos, desde la perspectiva de nuestro modelo, se caracterizan por márgenes elevados. Esto significa que las respuestas de política más restrictivas conducen a pérdidas de producto y a un aumento de la desigualdad. También consideramos una política «palomista» en la que duplicamos la respuesta de la política monetaria a las fluctuaciones del producto. Esto produce (en general) márgenes y producto más estables, a costa de una mayor volatilidad de la inflación. (Para investigaciones adicionales sobre este resultado, véase Gornemann et al. 2016).
En nuestro marco, la política fiscal afecta al producto y a la desigualdad. Este resultado subraya el papel del autoaseguramiento y de los activos de distinta liquidez, más allá de los canales keynesianos tradicionales (porque tiene un fuerte impacto en las diferencias de rentabilidad entre clases de activos). Cuando el gobierno registra un déficit mayor, proporciona a la economía una mayor oferta de instrumentos de ahorro líquidos. Los hogares mantienen estos activos adicionales solo cuando se reduce la diferencia de rentabilidad entre ellos y los activos reales ilíquidos.
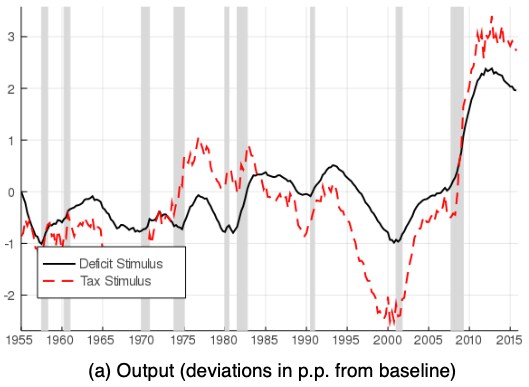
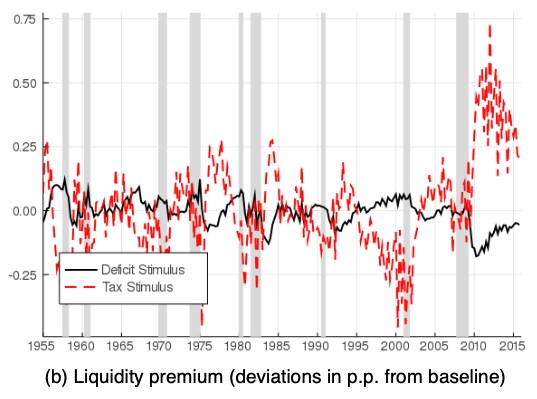
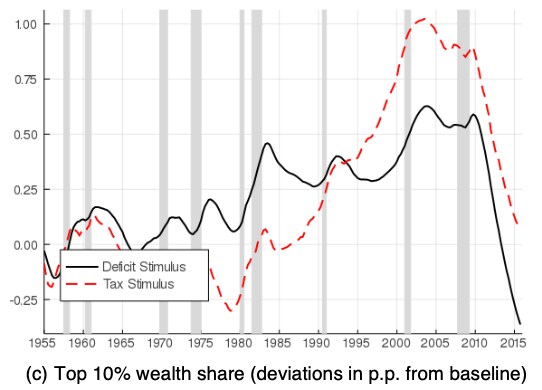
En línea con este resultado, también constatamos que la recuperación tras la Gran Recesión habría sido más rápida si la política fiscal de Estados Unidos hubiera permitido déficits aún mayores y más persistentes (véase la Figura 2). Un canal importante de esta recuperación más rápida es que dicha política habría reducido la prima de liquidez (la diferencia de rentabilidad entre activos ilíquidos y líquidos) al elevar los tipos nominales y reales de estos últimos. Como consecuencia adicional, la desigualdad de la riqueza habría aumentado en menor medida. Los hogares pobres mantienen una mayor parte de su riqueza en forma líquida, por lo que se habrían visto afectados de manera especialmente significativa por esta política. Esto habría proporcionado al grupo de menor riqueza mayores incentivos para acumular riqueza en primer lugar.
En cuanto a la composición de un estímulo fiscal, constatamos que dar mayor énfasis a las reducciones de impuestos en lugar de a los aumentos del gasto hace que la política fiscal sea más eficaz para estabilizar el producto y la desigualdad del consumo en general (manteniendo constante la respuesta del déficit del gobierno ante las recesiones). Sin embargo, esta política fiscal más agresiva sí aumenta la prima de liquidez en las fases bajistas. Por ello, no habría sido una opción viable durante la Gran Recesión, ya que habría hecho más vinculante el límite inferior efectivo de los tipos de interés. En otras palabras, recortar impuestos y gasto de forma simultánea solo es una respuesta de política fiscal viable ante una recesión si la política monetaria tiene margen para acomodar esta medida.
Conclusión
¿Qué importancia tiene la desigualdad para el ciclo económico y viceversa? Para arrojar luz sobre esta relación bidireccional, esta columna estima un modelo de ciclo económico neokeynesiano sin precedentes, con heterogeneidad de los hogares y elección de cartera, utilizando datos macroeconómicos y microeconómicos. Constatamos que la heterogeneidad de los hogares, así como la inclusión de datos microeconómicos en la estimación, no alteran de forma significativa las perturbaciones y fricciones de los ciclos económicos de Estados Unidos.
Sin embargo, constatamos que los ciclos económicos son importantes para entender la evolución de la desigualdad en Estados Unidos. Mostramos que las perturbaciones del ciclo económico y las respuestas de política pueden explicar el 50 % del aumento de la desigualdad de la riqueza en Estados Unidos, y prácticamente la totalidad del aumento de la desigualdad de la renta, desde la década de 1980. La razón es que la desigualdad de la riqueza es una variable de evolución lenta que acumula perturbaciones pasadas. Nuestro análisis sugiere que los márgenes de precios y la prima de liquidez aumentaron de forma sustancial en las últimas dos décadas. Esto ha reducido el producto, pero ha incrementado la desigualdad de la renta, del consumo y de la riqueza.
Una política fiscal más expansiva (que habría permitido que la deuda pública aumentara de forma sustancialmente mayor tras la Gran Recesión) habría tenido un impacto positivo en los tipos de interés y habría ayudado a la economía a salir antes del límite inferior efectivo, impulsando la recuperación. Al mismo tiempo, como esta evolución de la deuda pública habría erosionado la diferencia entre la rentabilidad de los activos ilíquidos y la de los líquidos, dicha política habría ayudado a los hogares más pobres a acumular riqueza, reduciendo la desigualdad de la riqueza.