El gobernador de la Reserva Federal de EE. UU., Jerome Powell, afirmó en las recientes reuniones de Jackson Hole de banqueros centrales de todo el mundo que la economía estadounidense goza actualmente de buena salud y confirmó la continuación de las subidas de los tipos de interés en un futuro previsible.
Aunque es probable que los mercados financieros mundiales ya hayan descontado esta postura y que no haya provocado una gran onda expansiva a escala mundial, lo ocurrido en Venezuela y Turquía a principios de este año recuerda inevitablemente a los responsables políticos y a los inversores de todo el mundo lo frágiles que pueden llegar a ser ciertas economías ante el ciclo de subidas de los tipos de interés de EE. UU.
Al fin y al cabo, la crisis financiera del sudeste asiático de 1998 y la crisis financiera mundial de 2008 no están tan lejanas, desde una perspectiva histórica; y, casualmente, ambos años terminan en 8, cifra significativa en algunas culturas orientales, como ocurre también este año. Por lo tanto, incluso una leve indicación de la Reserva Federal sobre las futuras tendencias de los tipos de interés mantendría a los inversores de todo el planeta en alerta.
Históricamente, el ciclo de subidas de los tipos de interés de la Reserva Federal ha sido un factor clave en la fijación de precios y en la volatilidad de activos relativamente arriesgados y poco líquidos, como los valores de renta fija emitidos y negociados en los mercados emergentes. En cualquier caso, la reciente turbulencia en los mercados mundiales de deuda, renta variable y divisas vuelve a cuestionar la viabilidad y la sostenibilidad del crecimiento económico en algunas economías emergentes y mercados financieros emergentes.
Si la historia puede servir de referencia útil, en respuesta a las subidas de los tipos de interés podrían surgir tres tipos de riesgos en las economías emergentes:
1. Fuga de capitales
La fuente más evidente y directa del riesgo que afrontan las economías de mercados emergentes es la fuga de capitales. Una subida por parte de la Reserva Federal reduce la diferencia de tipos de interés entre EE. UU. y las economías emergentes e incrementa el atractivo de los valores estadounidenses. Si una gran cantidad de capital internacional y nacional decide abandonar un país en poco tiempo, su balanza de pagos podría verse alterada y su estabilidad financiera comprometida.
2. Fluctuación de los precios de los activos
Un choque menos directo, pero probablemente más fundamental, es la fluctuación de los precios de los activos como consecuencia de la fuga de capitales. Dado que el apalancamiento suele aumentar de forma significativa cuando la Reserva Federal recorta los tipos de interés y el coste global de la financiación disminuye, los aumentos repentinos del coste de la financiación y la escasez de capital nacional provocarían una caída sustancial tanto de los beneficios empresariales como de los precios de los activos. Estos precios deprimidos harán que no solo aumente rápidamente el nivel de endeudamiento, lo que incrementa aún más la carga de deuda de un país, sino que también deteriorarán la calidad de los activos de sus instituciones financieras, que suelen estar muy expuestas al riesgo de las fluctuaciones.
3. Devaluación de la moneda
Por último, la creciente incertidumbre en torno a la fuga de capitales y a la estabilidad financiera nacional a veces repercute en la devaluación de la moneda del país, lo que agravaría aún más la fuga de capitales y la depreciación de los activos.
En el pasado, problemas similares han llevado a algunas economías emergentes a devaluar sustancialmente el tipo de cambio de su moneda. Otras han optado, en cambio, por incumplir el pago de su deuda, algo que incrementa drásticamente los costes de endeudamiento del país en el futuro, provocando una incapacidad para refinanciarse y el posible colapso final de su sistema financiero.
A pesar de que recientemente han surgido algunas pautas de este tipo, es importante tener presente que la historia rara vez se repite. Por una parte, la economía mundial lleva bastante tiempo navegando por aguas inexploradas desde el inicio de los programas de compra de activos (flexibilización cuantitativa) de la Reserva Federal de EE. UU. tras la crisis financiera mundial de 2008. Programas similares de otros bancos centrales líderes han proporcionado tanta liquidez a la economía mundial que incluso la finalización y la reversión gradual de planes de compra de activos tan ingentes podrían no perjudicar el nivel base de liquidez mundial y de los precios de los activos, como sí ocurrieron con las anteriores subidas de los tipos de interés. Al fin y al cabo, cuando sube la marea, flotan todos los barcos; la liquidez mundial seguirá en niveles históricamente altos incluso después de las subidas de los tipos de interés.
Sin embargo, el reverso de este argumento es que, dado que los inversores internacionales llevan tanto tiempo acostumbrados a una política monetaria tan laxa y a unas condiciones de liquidez excesivas, cualquier aceleración inesperada del ciclo de subidas de los tipos de interés corre un gran riesgo de apagar el sentimiento inversor y alterar los mercados financieros mundiales.
Por supuesto, el resultado exacto de la situación de deuda de un país depende en gran medida de las condiciones económicas y de la preparación de cada uno. Tras la crisis financiera del sudeste asiático de 1998 y la crisis financiera mundial de 2008, muchas economías emergentes mejoraron notablemente en cuanto a superávit por cuenta corriente y crecimiento de las reservas de divisas. Lo que aún está por ver, sin embargo, es hasta dónde han llegado en la puesta en marcha de reformas estructurales fundamentales, factor determinante de la sostenibilidad y la resiliencia de su crecimiento económico.
Por ejemplo, como mayor economía emergente, la situación de China ha cambiado de forma dinámica en la última década. El tamaño y la influencia de su economía aumentaron enormemente tras la crisis financiera mundial de 2008, lo que sentó un ejemplo de gran éxito para otras economías emergentes y proporcionó un impulso de crecimiento muy necesario para la economía mundial.
Por otro lado, el aumento del endeudamiento en todo el país, los precios inmobiliarios de tipo burbuja, el aumento de los incumplimientos de deuda cotizada en bolsa y el colapso de numerosas plataformas de préstamos entre particulares (P2P) han atraído la atención sobre la fragilidad del crecimiento económico y del sistema financiero de China, al igual que ocurre con muchas otras economías emergentes.
La buena noticia es que China y otros muchos mercados emergentes se han fortalecido, adquirido más experiencia y ganado resiliencia por si se avecina otra crisis a la vuelta de la esquina. La nueva preocupación es que estas economías emergentes puedan haber acumulado mucha más deuda que nunca.
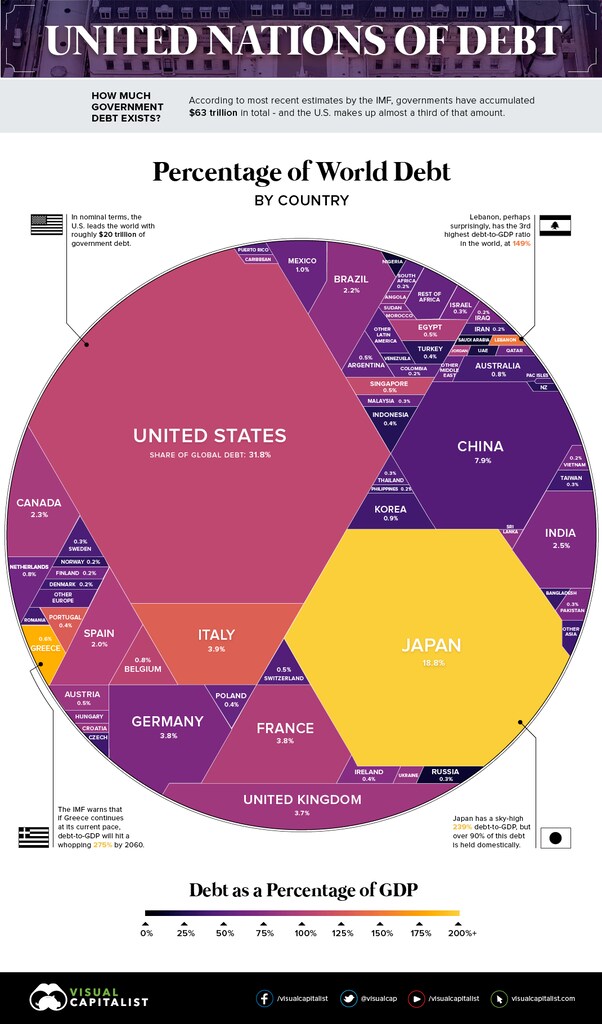
Tomando de nuevo el ejemplo de China, su deuda a nivel nacional aumentó de alrededor del 160 % del PIB en 2008 a más del 260 % del PIB en 2016. Parte de la deuda se utilizó para impulsar el paquete de estímulo fiscal de 2009 de 4 billones de yuanes (586 000 millones de dólares), que fue decisivo para sacar a la economía de China y a la del mundo entero de la desaceleración y la recesión tras la crisis financiera mundial de 2008.
No obstante, la implicación a más largo plazo es que China no tiene mucho margen para desplegar otra enorme ola de estímulos como hizo en 2009. Al fin y al cabo, algunos de los problemas que China y otras economías emergentes afrontan en la actualidad derivan precisamente de las consecuencias de la deuda contraída anteriormente.
En última instancia, las economías emergentes deben abandonar el modelo de crecimiento impulsado por la deuda a corto plazo y encontrar sus propias formas de aumentar la productividad laboral llegado un punto. Solo cuando eso ocurra, las economías emergentes podrán liberarse por fin de su dependencia de los ciclos económicos globales y de su sensible exposición a las decisiones sobre tipos de interés de la Reserva Federal de EE. UU.




