Todavía hay miles de millones de personas en todo el mundo con poco o ningún acceso a un mundo «solo digital».
Comprender las realidades de los mercados locales puede ayudar a cerrar esa brecha digital.
Los innovadores financieros deben adoptar una perspectiva inclusiva para evitar alimentar la desigualdad.
Una afirmación frecuente sobre las nuevas tecnologías financieras es que incorporarán a más consumidores al sistema financiero, ampliando la inclusión financiera de las personas no bancarizadas y con acceso bancario insuficiente en todo el mundo. Este es un razonamiento fácil para los innovadores de lugares como Londres, Nueva York, Fráncfort y Silicon Valley, que crean y consumen productos pensando en sus propias necesidades.
Sin embargo, para acelerar la inclusión, la innovación financiera debe tener en cuenta las necesidades de los clientes de mercados de todo el mundo. Sin esta perspectiva global, no lograremos llegar a miles de millones de personas con las innovaciones más recientes en finanzas, lo que supondrá una oportunidad perdida para empresas y clientes, y alimentará la creciente brecha de desigualdad.
La brecha digital en las fintech
En la última década se ha producido una explosión de la innovación financiera digital, que incluye monederos digitales, préstamos entre particulares, suscripción de seguros alternativos, nuevas pasarelas de pago, bancos exclusivamente digitales, pagos móviles, criptomonedas y RegTech (tecnología regulatoria). Sin embargo, pese a este avance, miles de millones de personas en todo el mundo, ya sea en las zonas rurales de Tennessee, en Tayikistán o en Tonga, todavía no pueden acceder a un mundo «solo digital».
Esta no es simplemente una brecha entre el mundo desarrollado y el mundo en desarrollo; muchas personas en países desarrollados tienen un acceso digital limitado, incluidas las comunidades rurales con una conectividad de banda ancha y móvil deficiente; personas con problemas de salud físicos o mentales que dificultan el uso de servicios digitales; y quienes no tienen acceso a productos financieros que les permitirían utilizar servicios en línea o participar en el comercio electrónico.
Un factor que limita una innovación más inclusiva es la falta de comprensión de las realidades de los mercados locales: una solución cripto para un problema de pagos no significa mucho para un consumidor en Bangladés, que no tiene acceso a internet ni cuenta bancaria. Para las empresas que aspiran a vender productos y servicios en mercados de rápido desarrollo, las implicaciones son significativas, ya que necesitarán herramientas, conocimientos y/o alianzas para hacer negocios con poblaciones que apenas utilizan tarjetas, pero que están llamadas a impulsar el crecimiento mundial en los próximos años.
Cómo cerrar la brecha
Considero que las empresas pueden hacer mucho más para fomentar la filosofía y la toma de decisiones necesarias para impulsar una innovación más inclusiva que atienda las necesidades y situaciones de una base de clientes diversa y global. Por mi experiencia en Western Union, donde procesamos remesas digitales, esto se reduce a tres principios básicos:
Una mentalidad global centrada en el cliente
Tener una mentalidad centrada en el cliente va más allá de pensar en lo que los clientes quieren, o incluso de intentar tomar siempre decisiones teniendo al cliente en mente. Significa, más bien, estructurar fundamentalmente una empresa en torno al cliente, de modo que las operaciones y la toma de decisiones de la empresa fluyan de forma natural desde el punto de partida que es el cliente.
Por ejemplo, en Western Union llevamos varios años construyendo un futuro en el que nuestros clientes no tengan que elegir si enviar o recibir dinero en persona en un punto de venta, a través de un ordenador o utilizando su teléfono. Independientemente de su procedencia, en muchos casos pueden hacer cualquiera o todas estas operaciones. Nos esforzamos por ofrecer a nuestros clientes la posibilidad de elegir cómo enviar dinero o realizar pagos, analizamos lo que eligen y ajustamos nuestra oferta en función de sus decisiones. En Jamaica, por ejemplo, estamos ampliando simultáneamente nuestra red minorista de envíos de dinero y nuestra capacidad para realizar pagos electrónicos desde y hacia cuentas bancarias jamaicanas, en función de la demanda de los clientes.
Conocimiento local
La falta de comprensión de la dinámica de los mercados locales es un factor importante en la desconexión entre innovación e inclusión. Superar esta desconexión requiere conocimiento local, ya sea a partir de una presencia sobre el terreno o de alianzas en estos mercados. El conocimiento local también es necesario en lo que respecta a la experiencia regulatoria. Comprender la dinámica y las necesidades de los ciudadanos de cada país allana el camino hacia soluciones que satisfagan las exigencias de los reguladores locales.
En Western Union operamos en más de 200 países y territorios, y contamos con una profunda experiencia local acumulada durante décadas. Ahora, a través de alianzas, otras marcas aprovechan este conocimiento local y nuestra plataforma para transferir dinero y realizar pagos. Los consumidores de 20 países compran en línea a nivel mundial y pagan localmente sus compras en Amazon, utilizando la moneda local en un agente de Western Union.
Un compromiso con la atención de las necesidades actuales y futuras de los clientes
Una mentalidad centrada en el cliente y el conocimiento local, por sí solos, no bastan. La innovación inclusiva exige un auténtico compromiso con la atención de las necesidades cambiantes de los clientes. Esto implica desarrollar productos y soluciones flexibles que satisfagan las necesidades actuales de los clientes, al tiempo que responden a las necesidades cambiantes que surjan en el futuro.
Sabemos que el paso del efectivo a los pagos digitales se acelerará en la próxima década, pero también estamos comprometidos con la atención de las necesidades de nuestros clientes en materia de efectivo en la actualidad. Incluso en Europa, según la empresa de seguridad global G4S, se estima que el 79 % de todas las transacciones en puntos de venta se realizaron en efectivo el año pasado, lo que en realidad supone un aumento desde el 60 % en 2016.
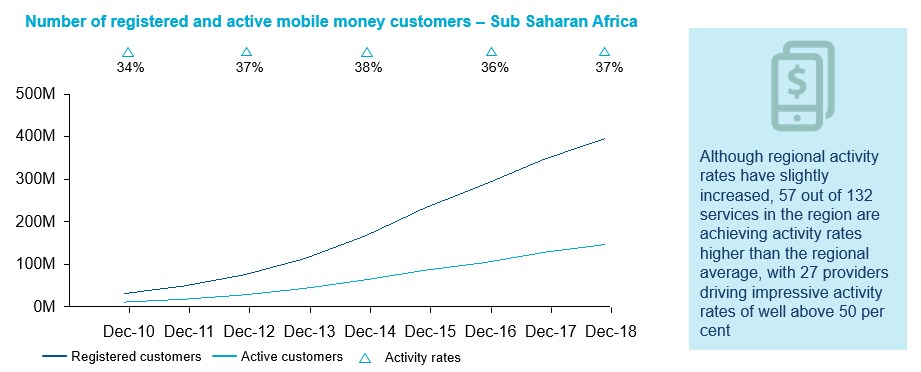
En el África subsahariana, aunque millones de personas seguían sin cuenta bancaria en 2019, el uso de las cuentas de dinero móvil se está acelerando, y la clase media crece rápidamente y se espera que alcance 212 millones en 2030. Por eso ofrecemos tanto operaciones en efectivo en nuestros puntos de venta de toda África como pagos en tiempo real a cuentas bancarias de clientes en muchos países africanos. Para impulsar la inclusión, debemos garantizar que podemos atender a nuestros clientes no solo en función de la demanda prevista, sino también de sus necesidades actuales.
La innovación ha contribuido sin duda a acelerar la inclusión financiera, pero si queremos liberar todo su potencial en beneficio de los consumidores y las empresas por igual, los innovadores financieros harían bien en adoptar una perspectiva más global e inclusiva que tenga en cuenta la vida de miles de millones de personas en todo nuestro mundo.




