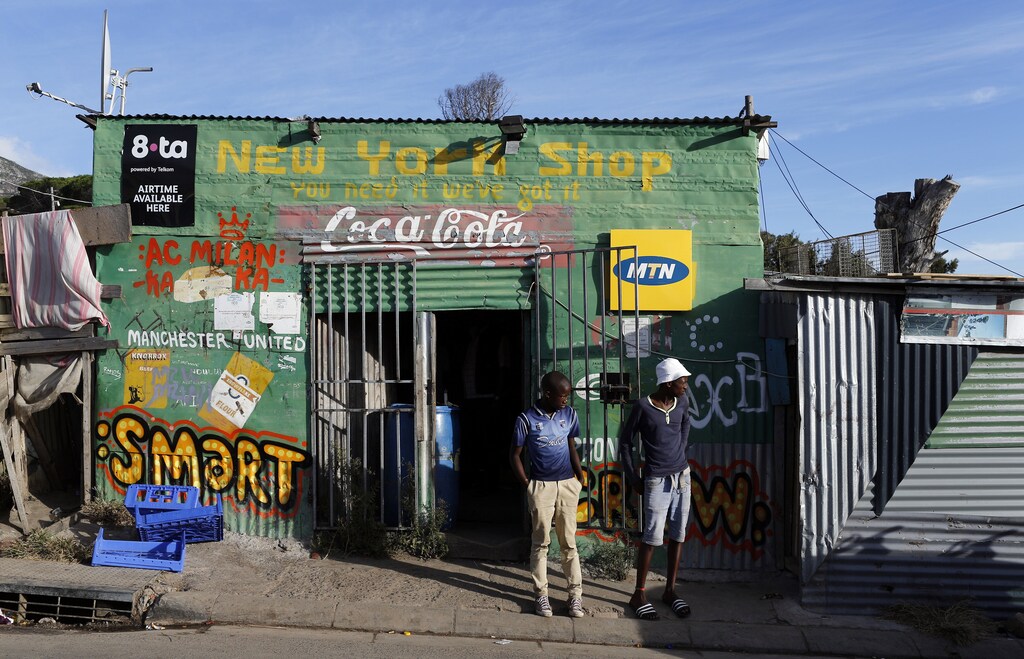
En África, las pymes representan más del 90 % de las empresas registradas y emplean a alrededor del 80 % de la fuerza laboral.
Los marcos tradicionales de préstamo se diseñaron en torno a grandes corporaciones y prestatarios con garantía de activos, lo que contribuye a una importante brecha de financiación para las pymes en el África subsahariana.
Los sistemas, la tecnología, la gobernanza y la formación deben converger para crear un sistema en el que las microempresas y las pequeñas empresas puedan pasar al centro del mercado, donde se generan avances sostenibles para el desarrollo.
En la economía más grande de África, Sudáfrica, solo el 38 % de las pequeñas empresas cree que puede sobrevivir más de un año con las actuales presiones de costes sin apoyo externo.
Con más de dos millones de pymes (pequeñas, medianas y microempresas) en funcionamiento en el país, la cifra es un indicio llamativo de lo reducidos que se han vuelto los márgenes de resistencia de los emprendedores que constituyen la mayor parte de la base económica de Sudáfrica.
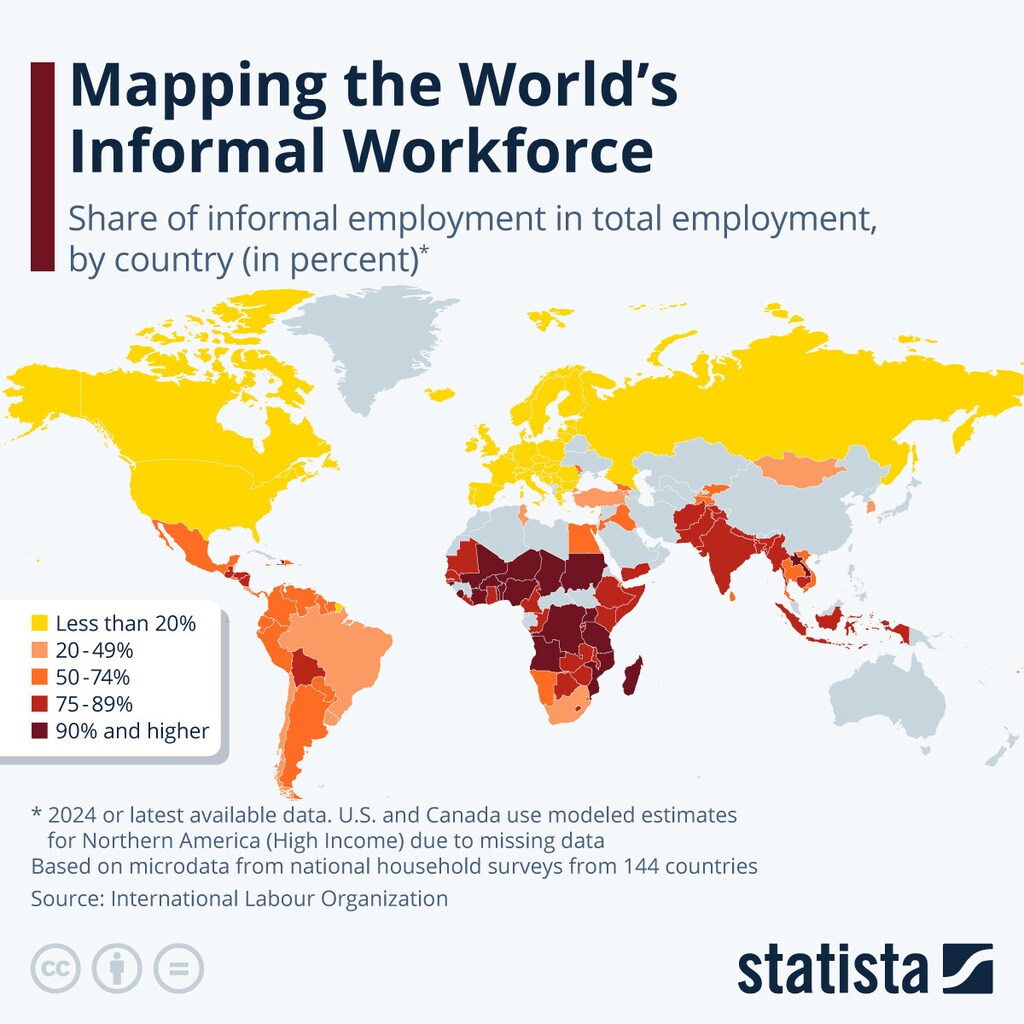
Una pauta similar se observa en todo el continente, donde las pymes representan más del 90 % de las empresas registradas y emplean a alrededor del 80 % de la fuerza laboral. La estabilidad de las economías africanas depende menos del desempeño de las grandes corporaciones que de la solidez financiera de las aproximadamente 44 millones de pymes formales – cifra que aumenta considerablemente si se contabilizan las empresas informales, muchas de las cuales operan con balances limitados.
Algunas partes de esta base generan una actividad considerable incluso sin apoyo formal. Las estimaciones conservadoras sitúan el valor de la economía de los townships, por ejemplo, en cerca de 1 billón de rands al año (aproximadamente 59 800 millones de dólares). Esto se debe en gran medida al comercio minorista y a los servicios informales, que compiten por proximidad, comodidad y una demanda local profunda, a pesar de que en gran parte no están registrados. Lo mismo puede decirse de la economía gig del país, donde se cree que aproximadamente la mitad de los adultos con empleo obtiene ingresos de una fuente secundaria o de un pequeño trabajo informal adicional, lo que refleja una tendencia continental más amplia en la que los ingresos irregulares representan una parte considerable de la vida económica.
Sin embargo, la magnitud de esta actividad no debe confundirse con el éxito, sino que es un indicio de cuánto potencial económico permanece fuera de las estructuras formales y de lo crucial que es crear vías que ayuden a estos emprendedores a escalar sus negocios.
Muchos sostienen que el mayor obstáculo para el crecimiento del sector es el acceso a la financiación, porque las instituciones financieras suelen considerar que atender a estas empresas es costoso y arriesgado, una dinámica que es uno de los factores que contribuyen a una brecha de financiación para las pymes en el África subsahariana estimada en unos 331 000 millones de dólares. Los efectos son aún más pronunciados en las empresas dirigidas por mujeres y en las de propiedad juvenil, que con frecuencia enfrentan obstáculos adicionales debido a sesgos arraigados y percepciones de riesgo.
Pero todo esto es más un síntoma que los factores sistémicos subyacentes que convierten esas brechas en limitaciones estructurales.
Las empresas más pequeñas suelen operar con registros financieros limitados, planes de negocio insuficientes, flujos de caja irregulares y pocos activos sobre los que los prestamistas puedan asegurar un crédito; sin embargo, estas son precisamente las señales que el sistema financiero utiliza para evaluar el riesgo. Los marcos tradicionales de préstamo se diseñaron en torno a grandes corporaciones y prestatarios con garantía de activos, lo que significa que las herramientas utilizadas para evaluar la solvencia presuponen un nivel de formalidad y previsibilidad que las empresas más pequeñas tienen dificultades para demostrar.
El sector financiero ha empezado a adaptarse, gracias a las herramientas digitales, a las tecnologías emergentes de IA y a nuevas fuentes de datos que amplían la información disponible para evaluar a las empresas más pequeñas y sus necesidades.
Vale la pena recordar que gran parte de la actividad empresarial en África surge por necesidad más que por elección. Las personas transitan entre el trabajo personal generador de ingresos, las actividades secundarias y las primeras formas de empresa con pocos límites claros, y las limitaciones que enfrentan en su vida financiera personal a menudo se trasladan a sus negocios. Por ejemplo, muchos comienzan a comerciar sin los conocimientos o el apoyo que les ayudarían a gestionar el flujo de caja o a afrontar decisiones básicas de la cadena de suministro. Por eso, los esfuerzos por ampliar la inclusión financiera a nivel individual están muy relacionados con la tarea de fortalecer las pequeñas empresas.
Los servicios financieros han ido construyendo esta base mediante programas de formación prácticos y herramientas digitales que ayudan a las personas a organizar sus finanzas con más confianza. Lo que cambia con la IA es la posibilidad de ofrecer un apoyo que se adapte a las circunstancias de cada cliente, en lugar de una orientación estandarizada.
Otra prioridad ha sido abrir vías más claras hacia el mercado. La adopción del comercio electrónico en todo el continente ha trasladado más actividad comercial a internet, y los bancos han tenido que desarrollar las infraestructuras de pagos y liquidación que permiten a las empresas más pequeñas participar en estos canales con menos barreras.
Varias instituciones también han respaldado plataformas digitales que conectan a las empresas más pequeñas con compradores, insumos y canales de distribución, lo que les permite participar en cadenas de suministro que antes les resultaban inalcanzables. El imperativo es ampliar estas vías de mercado más allá de las fronteras y conectar a más pequeñas empresas africanas con las cadenas de suministro regionales y mundiales, ya que la escala y la continuidad dependen de la capacidad de vender más allá de los límites de los mercados inmediatos.
En cuanto a la cuestión fundamental del acceso a la financiación, hay señales de una mejora real. Se ha producido una adopción de sistemas de IA que extraen señales de big data y analítica predictiva a partir de la actividad de pagos, las transacciones de la cadena de suministro, los registros fiscales, los flujos de dinero móvil y las interacciones en plataformas digitales. Esto permite construir una imagen del comportamiento del desempeño empresarial que refleja cómo funciona realmente una pequeña empresa.
A medida que estos conjuntos de datos convergen, los prestamistas pueden desarrollar enfoques hiperpersonalizados para productos y servicios. Esto ya está generando soluciones de crédito y de financiación del capital de trabajo más flexibles para empresas que han tenido dificultades para cumplir los requisitos tradicionales.

La tecnología, sin embargo, no es una solución milagrosa. Los desafíos que enfrentan las pymes africanas son complejos y el sector financiero no puede resolverlos por sí solo.
Los gobiernos establecen el entorno normativo en el que operan estas empresas, y un progreso significativo depende de la coordinación entre bancos, instituciones públicas y socios para el desarrollo. También se trata de crear condiciones que puedan despertar el espíritu emprendedor de manera práctica, para que más personas vean la actividad empresarial como un camino viable y no solo como una respuesta a una limitación.
El objetivo más amplio es crear un sistema en el que las microempresas y las pequeñas empresas puedan pasar al centro del mercado, porque ahí es donde se generan avances sostenibles para el desarrollo. Un grupo más amplio de empresas medianas fortalece las cadenas de suministro, impulsa la creación de empleo más significativo y amplía la base de la inversión productiva.
Pensar en pequeño y con más inteligencia, por tanto, no es un cambio de ambición, sino un cambio de método para dirigir las políticas, el capital y la tecnología hacia el segmento que ya soporta el peso de las economías africanas y tiene el mayor potencial para dar forma a su trayectoria futura.




