Al reconstruir la economía mundial tras la COVID-19, debemos invertir en las mujeres y en las pequeñas y microempresas (pymes) dirigidas por mujeres.
El acceso equitativo al capital y a los pagos digitales puede garantizar una recuperación más inclusiva.
Las asociaciones público-privadas de colaboración están cerrando las brechas de género en comunidades desatendidas.
Mientras los líderes mundiales determinan un camino a seguir para la economía mundial, debemos asegurar que las mujeres y las pequeñas empresas dirigidas por mujeres no queden atrás. Invertir en pequeñas y microempresas (pymes) dirigidas por mujeres genera beneficios en comunidades de todo el mundo, porque las mujeres utilizan sus recursos para reinvertir en la salud, la educación y el bienestar de sus familias y vecinos.
Para apoyar plenamente a las pymes dirigidas por mujeres y construir una economía mundial más resiliente e inclusiva, debemos considerar el papel de tres elementos: el capital, los pagos digitales y las asociaciones público-privadas innovadoras.
1. Acceso al capital
Abordar la distribución inequitativa del capital destinado a las mujeres y a las pymes dirigidas por mujeres – especialmente las empresas dirigidas por minorías – es una de las oportunidades más importantes y eficaces para que los sectores privado y público impulsen la recuperación económica inclusiva tras la pandemia de COVID-19.
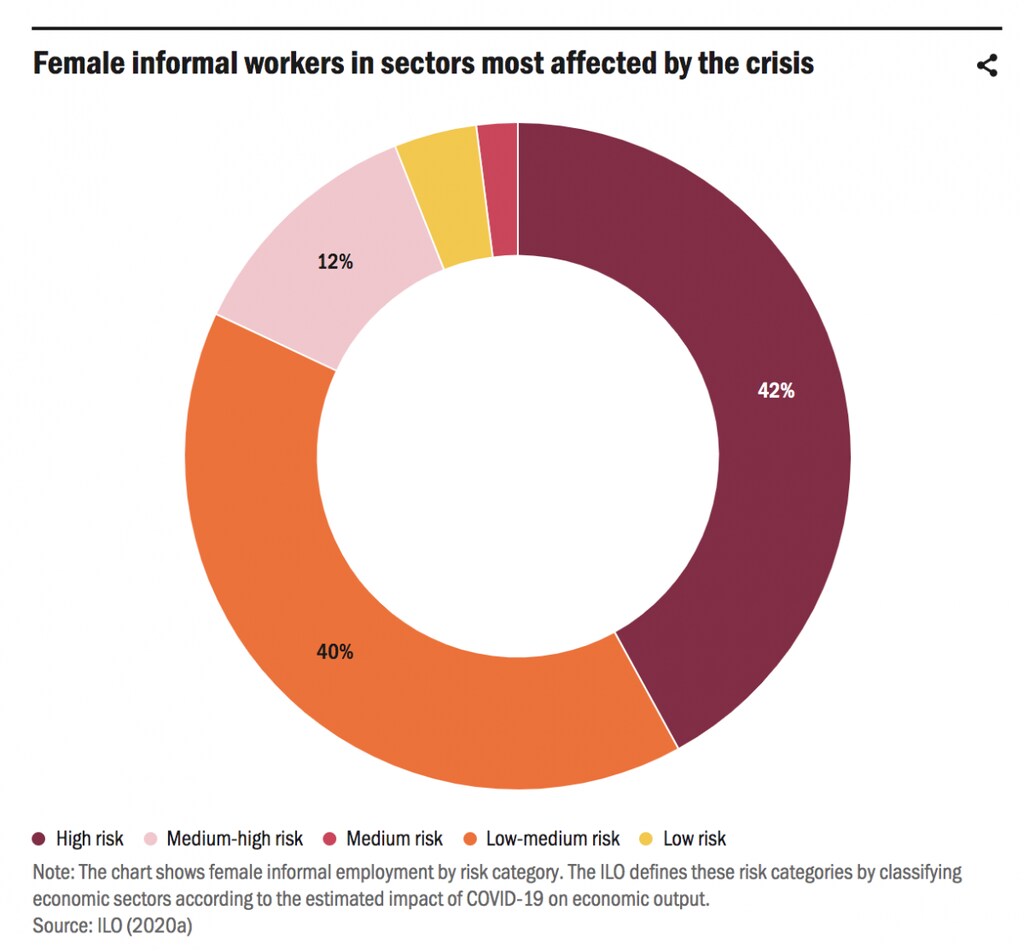
Informes recientes muestran que las mujeres se ven afectadas de forma desproporcionada por la pandemia a nivel mundial, especialmente las que trabajan en la economía informal. Antes de la pandemia, ya existía un déficit crediticio anual de 300 000 millones de dólares en financiación para las pymes dirigidas por mujeres. Cerrar la brecha de género en el acceso al crédito podría mejorar las tasas de crecimiento de las economías en desarrollo en un 1,1 %.
2. Acceso a los pagos digitales
También es esencial considerar el acceso de las mujeres a los servicios financieros. Para la mayoría de las personas de los países emergentes, su acceso a la economía mundial comienza con un teléfono móvil, que da acceso a pagos digitales que pueden utilizarse para todo tipo de transacciones, como recibir salarios y subsidios gubernamentales o pagar las tasas escolares.
Los pagos digitales aportaron 296 000 millones de dólares al PIB de 70 mercados desarrollados y emergentes entre 2011-2015, lo que equivale a la creación de 2,6 millones de empleos de media al año. El acceso a los pagos digitales requiere acceso a la tecnología digital. La mitad de la población mundial no tiene acceso a internet, aunque el 90 % vive dentro del alcance de las redes móviles celulares. En los países menos adelantados, solo el 15 % tiene acceso a internet, y las mujeres suelen tener menos acceso que los hombres.
La equidad digital es fundamental para abordar las brechas de género. Para las mujeres, que se enfrentan de forma desproporcionada a barreras para acceder al crédito, los pagos digitales tienen el poder de desbloquear el acceso al capital, los recursos, las redes y los conocimientos financieros.
3. Asociaciones público-privadas de colaboración
Visa Inc. y la Fundación Visa se comprometen con el avance económico de las mujeres, trabajando con socios locales para abordar los crecientes desafíos a los que se enfrentan las mujeres en cuanto al acceso al capital, las habilidades y los conocimientos financieros y empresariales, y las redes.
Las asociaciones público-privadas de colaboración son la base sobre la que las soluciones innovadoras pueden llegar a las comunidades desatendidas. Estos programas se han reorientado y adaptado a los nuevos desafíos surgidos de la pandemia, y también han contribuido a cerrar la brecha de equidad digital para las mujeres y las pequeñas empresas dirigidas por mujeres.
Aquí tienes algunos ejemplos:
Women’s World Banking
Desde 2017, la Fundación Visa y Women’s World Banking han utilizado el poder de las asociaciones intersectoriales para abordar los obstáculos sistémicos que afectan al acceso de las mujeres y de las pymes dirigidas por mujeres a los servicios financieros y a su uso.
Durante el confinamiento por la COVID-19 en la India, las transferencias del gobierno a personas (G2P) se depositaron en cuentas PMJDY de titularidad femenina. Antes de la pandemia, Women’s World Banking trabajaba con el Bank of Baroda para aumentar la activación y el uso de esas cuentas por parte de las mujeres; ahora, están en condiciones de ayudar a las mujeres a acceder a una fuente de ingresos importante que es fundamental para su recuperación económica.
La asociación de Women’s World Banking con el Bank of Baroda se encuentra actualmente en fase piloto en Mumbai, Delhi y Chennai. Los esfuerzos del banco han logrado que, hasta la fecha, el 72 % de sus clientas hayan accedido a los fondos de sus cuentas. Además, el proyecto piloto busca incentivar a las mujeres a utilizar sus cuentas para ahorrar, y les ofrece acceso a descubiertos vinculados al ahorro y a microseguros.
Hand in Hand International
La asociación de Visa Inc. con Hand in Hand International es un programa de tres años que tiene como objetivo empoderar a más de 10.000 personas en la zona metropolitana de Nairobi –al menos el 75 % de las cuales serán mujeres– con formación en habilidades empresariales y financieras, tutoría y acceso a mercados y servicios financieros. Unas 1.600 empresas con el mayor potencial de crecimiento recibirán formación especializada para ayudarlas a ampliar su escala, una cohorte y un objetivo que los programas de medios de vida han pasado por alto tradicionalmente.
Aunque la COVID-19 provocó la suspensión de todas las actividades presenciales durante más de dos meses, el equipo de Hand in Hand en Kenia reorientó recursos para proporcionar información fiable sobre el coronavirus y los recursos locales, así como asesoramiento para reorientar las empresas hacia la producción y venta de artículos como mascarillas y jabón.
Hand in Hand también contactó con sus miembros para conocer su bienestar económico y comprobó que al menos el 25 % de las empresas de las personas encuestadas habían cerrado, que el ahorro medio había caído un 69 % y que el 40 % no tenía ahorros en absoluto, frente al 5 % antes de la pandemia.
Para atender la mayor necesidad entre las comunidades beneficiarias, Hand in Hand reanudó la captación presencial y la formación en grupos de hasta siete participantes en cuanto se permitió, siguiendo las directrices de distanciamiento social y sanitarias. También trasladó las sesiones de formación al aire libre y, en respuesta al temor generalizado de que las personas recién llegadas introdujeran el coronavirus en las comunidades locales, contrató a 11 personas recursos de la comunidad procedentes de las propias comunidades objetivo –muchas de ellas antiguas miembros de Hand in Hand– para acelerar la captación de miembros.
Estos ejemplos ilustran algunas de las innovaciones mundiales en curso para llegar a las mujeres desatendidas y aumentar su acceso al capital. Visa y la Fundación Visa se comprometen a seguir trabajando estrechamente con nuestros socios y a adaptarse a las necesidades continuas de sus miembros, a medida que avanzamos en soluciones para abordar la distribución inequitativa del capital destinada a las mujeres y a las pymes dirigidas por mujeres, y para liderar el camino hacia una recuperación económica inclusiva.