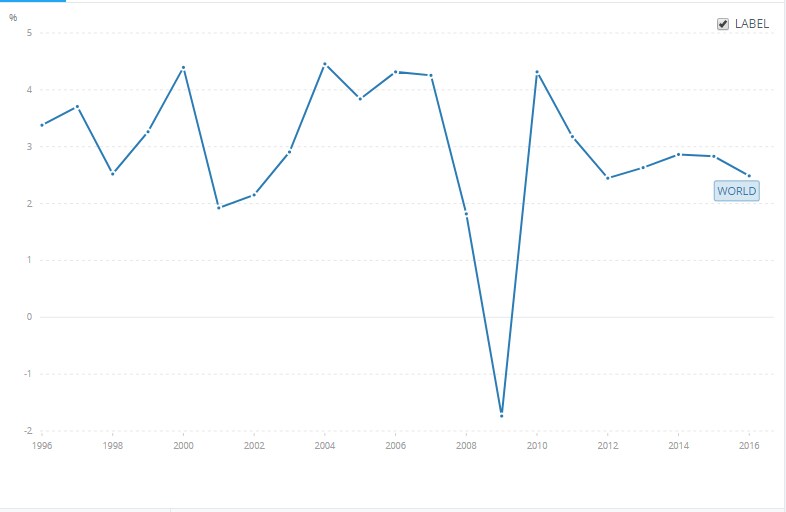
En enero, el Fondo Monetario Internacional (FMI) celebraba la fortaleza de la economía mundial, anunciando «el repunte sincronizado del crecimiento mundial más amplio desde 2010».
¡Cuánto han cambiado las cosas!
Desde entonces, Argentina ha solicitado un rescate financiero al FMI; Turquía afronta una posible crisis monetaria; los inversores están huyendo de Indonesia; suenan las alarmas en Italia y España; la deuda de China sigue siendo un motivo de gran preocupación, y lo único más incierto que las consecuencias del Brexit es el desenlace de la guerra comercial de Donald Trump.
Es hora de revisar la capacidad del mundo para responder a las crisis.
La «red de seguridad financiera mundial» se refiere al conjunto heterogéneo de instituciones y mecanismos mundiales, regionales y bilaterales concebidos para ayudar a los países que afrontan crisis económicas y financieras y evitar que estos problemas se propaguen.
La institución más conocida es el FMI, que dispone de alrededor de US$1 billón en recursos para combatir las crisis. El Banco Mundial, con unos US$263.000 millones, ha prestado asistencia durante crisis anteriores.
También existe una serie de mecanismos regionales, como el de Asia, la Multilateralización de la Iniciativa de Chiang Mai (con US$240.000 millones) y el Mecanismo Europeo de Estabilidad (con US$600.000 millones). Los acuerdos bilaterales de intercambio de divisas, en virtud de los cuales el banco central de un país puede cambiar su moneda por la de otro, también son una parte importante de la red de seguridad.
No cabe duda de que la red de seguridad es amplia. En total, cuenta con unos US$4,6 billones de capacidad para combatir crisis, siete veces más que en 1980. Pero esta cifra tan elevada puede inducir a error y, como sostengo en un documento de trabajo reciente publicado por Brookings, resulta insuficiente y está generando una peligrosa sensación de complacencia.
En primer lugar, no todo este dinero está disponible de inmediato. Parte está comprometida en programas existentes (como en Grecia), y los gobernadores de bancos centrales entrevistados para mi investigación (entre ellos, las expresidentas de la Reserva Federal de Estados Unidos Janet Yellen y Ben Bernanke, y el actual gobernador del Banco de la Reserva de Australia, Philip Lowe) advirtieron que muchas líneas de intercambio de divisas no estarían disponibles durante una crisis. Esto reduce la red de seguridad a US$2,5 billones.
En segundo lugar, no todos los recursos están disponibles para todos los países. El Mecanismo Europeo de Estabilidad no te ayudará si vives en América Latina. Y si a tu país no le ofrecieron una línea de intercambio con un banco central importante, mala suerte.
El tamaño de la red de seguridad depende por completo del país. Para algunos países del G20 es el doble que para otros, o cuatro veces mayor si se incluyen las reservas de divisas (que se describen con mayor precisión como recursos nacionales y no como parte de la red de seguridad mundial).
Esta fragmentación ha vuelto la red de seguridad más irregular, lenta e inconsistente, lo que encarece las crisis. Muchos países han quedado desamparados, en particular economías emergentes como Turquía y Argentina, que carecen de instituciones sólidas o mercados de capitales resilientes como los de Estados Unidos, Canadá o Australia.
Investigaciones recientes han intentado evaluar si la red de seguridad es adecuada mediante el análisis de las posibles crisis futuras. Pero, en vez de intentar predecirlas, planteo una pregunta sencilla: ¿puede la red de seguridad ofrecer hoy al menos el mismo nivel de apoyo que se le ha exigido en el pasado?
Para averiguarlo, simulé tres crisis regionales —la crisis financiera asiática, la crisis de la deuda europea y la crisis de la deuda latinoamericana— y seis crisis específicas de países: Argentina, Turquía, Ecuador, Rusia, México y Chile. Aunque los sistemas financieros son hoy más resilientes que entonces, mi análisis arrojó algunos resultados alarmantes.
Aunque la red de seguridad funciona bien ante crisis específicas de cada país, tiene dificultades para hacer frente a perturbaciones generalizadas. Ofrecer hoy el mismo nivel de apoyo que se prestó durante la crisis financiera asiática agotaría todas las líneas de intercambio de divisas, todos los mecanismos regionales, todos los bancos regionales de desarrollo y la totalidad del Banco Mundial, además de requerir un acceso excepcional a los recursos del FMI. Si la crisis de la deuda europea ocurriera hoy, se agotaría toda la red de seguridad financiera mundial.
En segundo lugar, la mayoría de las crisis ahora requieren acceso a varios componentes de la red de seguridad. El FMI ya no puede prestar asistencia por sí solo. Los países dependen cada vez más de mecanismos regionales que, en Asia, nunca se han puesto a prueba y que, en América Latina, son pequeños.
En tercer lugar, pese al crecimiento de los recursos no mundiales, los países todavía suelen tener que acudir al FMI. Esto significa que, durante una crisis, varias instituciones deben coordinarse sin fisuras, algo que el FMI advierte (y la historia reciente demuestra) que es una «suposición muy arriesgada».
Por último, la mayoría de estos resultados se mantiene incluso al incluir las reservas de divisas. Además, se perfilan muchos acontecimientos preocupantes. Las reservas de divisas están disminuyendo, especialmente en China, y los recursos del FMI se reducirán a la mitad para 2022a menos que el Congreso de Estados Unidos apruebe financiación adicional y países como China acepten volver a prestar dinero al FMI, pese a no obtener más poder de voto. Los 63 responsables de políticas públicas a quienes entrevisté indican que ninguna de las dos cosas es probable.
¿Qué se puede hacer?
A corto plazo, los países deben reforzar los recursos temporales del FMI y fortalecer la cooperación entre las instituciones de la red de seguridad. Los bancos centrales deben aclarar si las líneas de intercambio estarán disponibles durante una crisis y, cuando sea posible, ampliarlas para cubrir más economías.
A largo plazo, hay que reafirmar la centralidad del FMI en la red de seguridad. Necesita una financiación permanente de mayor cuantía y acuerdos de préstamo más flexibles.
El período previo a la crisis de 2008 se caracterizó por una peligrosa sensación de complacencia. No se debe permitir que vuelva a instalarse.




