La Reserva Federal de Cleveland ha desarrollado una medida mediana que muestra cada mes el elemento situado en el punto medio del rango de todas las variaciones de precios.
Incluso antes de la pandemia, las investigaciones concluyeron que estas medidas eran menos volátiles que la inflación subyacente tradicional y estaban más estrechamente relacionadas con la holgura económica.
Hallazgos similares llevaron al Banco de Canadá a adoptar en 2016 una mediana ponderada y una media recortada como medidas principales de la inflación subyacente, en sustitución de su medida subyacente tradicional.
Los economistas que debaten sobre la inflación en Estados Unidos se enfrentan a un desafío difícil: eliminar las variaciones volátiles de los precios para evaluar las presiones subyacentes.
La medida más común de la inflación subyacente, o «básica», que excluye los precios volátiles de los alimentos y la energía ha sido difícil de interpretar durante la pandemia. La medida tradicional empezó a utilizarse más ampliamente en la década de 1970, cuando los precios volátiles de la energía provocaron aumentos repentinos de la inflación.
Nuestra investigación muestra que durante la mayor parte de los dos últimos años, la medida subyacente tradicional fue casi tan volátil como la inflación general, porque se produjeron muchas variaciones importantes de precios en sectores ajenos a los alimentos y la energía. Algunos ejemplos son las aerolíneas, los hoteles, los eventos deportivos y los servicios financieros.
Según nuestro análisis, las medidas que mejor filtran los movimientos transitorios son las que excluyen los valores atípicos. Dos indicadores de este tipo, desarrollados por los bancos regionales de la Reserva Federal de Cleveland y Dallas, omiten las grandes variaciones de precios en cualquier sector y funcionan mejor que los indicadores que excluyen un conjunto fijo de sectores adicionales, como el índice de precios al consumidor de precios rígidos de la Reserva Federal de Atlanta.
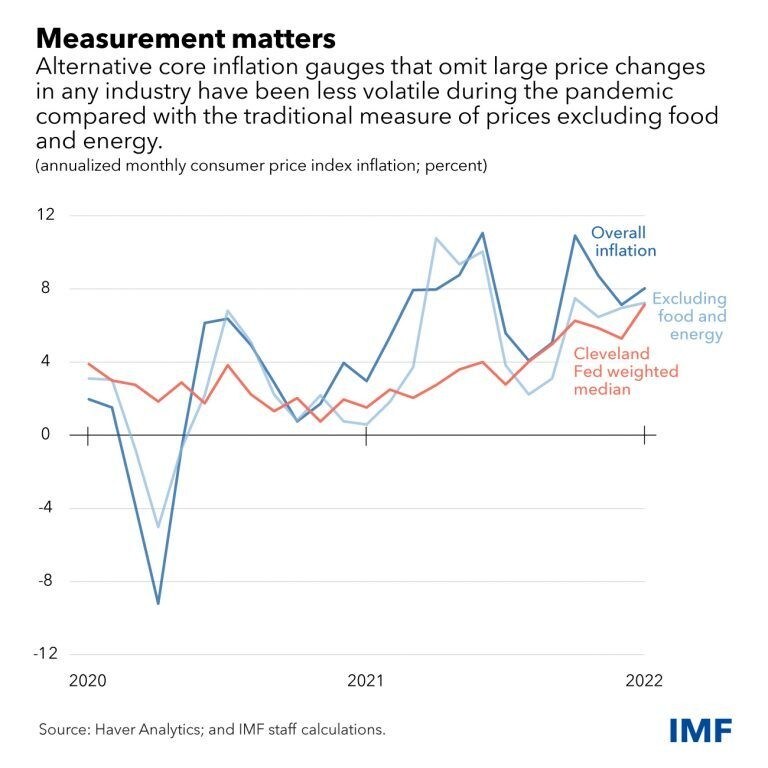
La Reserva Federal de Cleveland ha desarrollado una medida mediana, que muestra cada mes el elemento situado en el punto medio del rango de todas las variaciones de precios, mientras que el banco de Dallas utiliza una metodología de media recortada que omite cada mes los elementos situados en el 24 % inferior y el 31 % superior de la distribución. Aunque difieren ligeramente, ambas filtran la mayoría de las fluctuaciones mensuales de la inflación general y han sido relativamente estables.
También están más estrechamente relacionadas con el desempleo y otros indicadores de holgura económica que la inflación general o la medida subyacente tradicional: bajaron cuando la economía se contrajo en 2020 y luego subieron a medida que se recuperaba.
Estos indicadores alternativos de la inflación subyacente aumentaron de forma sostenida durante 2021, lo que confirma que las tendencias subyacentes de la inflación en Estados Unidos han subido.
¿Solo un repunte pasajero?
Incluso antes de la pandemia, las investigaciones concluyeron que estas medidas eran menos volátiles que la inflación subyacente tradicional y estaban más estrechamente relacionadas con la holgura económica.
Durante las tres décadas anteriores a la pandemia, las medidas de inflación subyacente que excluían una mayor proporción de variaciones atípicas de precios eran más estables y tenían una relación más fiable con el desempleo. La inflación que excluía los alimentos y la energía era más volátil que la inflación mediana y la de media recortada, y tenía una relación mucho más débil con las condiciones macroeconómicas.
Hallazgos similares llevaron al Banco de Canadá a adoptar una mediana ponderada y una media recortada como medidas principales de la inflación subyacente en 2016, en sustitución de su medida subyacente tradicional.
En conjunto, concluimos que los argumentos para que la Reserva Federal abandone la medida tradicional de inflación subyacente se han fortalecido durante 2020-21.




