Al igual que con los créditos de carbono, las empresas podrían intercambiar sus experiencias en materia de comportamiento social y medioambiental, escribe Marco Senatore.
¿Cómo sería el capitalismo si valores como el ecologismo fueran negociables en un mercado? ¿Cómo contribuirían las empresas a la sociedad si pudiéramos poner precio no solo a los bienes y servicios, sino también a principios como la justicia? Las transacciones económicas que implican la elección y la aplicación práctica de valores socialmente relevantes podrían ser una opción para conciliar la sostenibilidad y el beneficio, y, de forma más general, la economía y la ética.
Business Roundtable, la asociación de directores ejecutivos de las principales empresas estadounidenses, publicó en agosto una declaración sobre el propósito de una corporación, firmada por 181 directores ejecutivos. La declaración destaca que, si bien las empresas generan beneficios y devuelven valor a los accionistas, también deben comprometerse a ofrecer valor a sus clientes, invertir en sus empleados, tratar de forma justa y ética a sus proveedores, apoyar a las comunidades en las que trabajan y generar valor a largo plazo para los accionistas. Esta declaración fue comentada con entusiasmo por quienes creen que el beneficio no debería ser el único objetivo de una empresa, y con preocupación por quienes —en línea con el pensamiento de Milton Friedman— advirtieron de un inminente deslizamiento hacia el socialismo.
La profesora Reed Watson, directora del Hayek Center for the Business of Prosperity de la Universidad de Clemson, sostuvo que la verdad se encuentra en el término medio, ya que “maximizar el valor para los accionistas a largo plazo es socialmente responsable cuando las corporaciones se ven obligadas a competir por clientes y empleados”. Además, poco después de la última gran crisis financiera, más empresas gestionaban la sostenibilidad para mejorar los procesos, impulsar el crecimiento y generar valor, en lugar de centrarse únicamente en la reputación. Análisis más recientes han puesto de relieve que las principales motivaciones de la responsabilidad social corporativa son mejorar la imagen corporativa, aumentar la satisfacción de los clientes y conseguir ahorros de costes. Por lo tanto, no es realista que las empresas persigan la responsabilidad social sin tener debidamente en cuenta los objetivos tradicionales: obtener beneficios y devolver valor a los accionistas.
Beneficio frente a responsabilidad social
Las economías de mercado son esencialmente neutrales en cuanto a valores: las transacciones económicas no se ven influidas por los valores morales, organizativos o culturales que sostienen las partes. Max Weber (1864-1920), el famoso sociólogo y economista político alemán, sostuvo que el mundo moderno presenta un “politeísmo” de valores en conflicto. Además, profundizó en la distinción entre racionalidad de valor, es decir, la definición objetiva de lo que es intrínsecamente bueno, y racionalidad instrumental, es decir, la búsqueda de medios utilizables para perseguir los objetivos subjetivos de cada uno.
Siguiendo el planteamiento de Weber, se puede ver que las nociones de bueno y malo, útil o inútil, a menudo están subordinadas al papel social de cada uno: en el caso de las empresas, la generación de beneficios. Pero cuando un director ejecutivo sabe que su noción de lo bueno se limita únicamente al interés de la empresa (por ejemplo, en una petrolera puede resultar difícil aceptar determinadas normas medioambientales), no habrá incentivos ni para adoptar nuevas prácticas en la empresa ni para extenderlas a otras empresas. Y cuando la sostenibilidad solo es un instrumento para obtener beneficios, puede que también sea incompatible con ellos.
El posible papel de un mercado para los valores
Las empresas obtienen beneficios vendiendo productos. Y los productos son neutrales en cuanto a valores. La propia medición del producto interior bruto se basa en un conjunto de bienes y servicios que, desde la perspectiva de Weber, son medios, no fines en sí mismos. Por otro lado, si estableciéramos un mercado en el que las empresas pudieran intercambiar valores organizativos, el beneficio no solo sería compatible con la responsabilidad social, sino que también dependería de ella.
Así es como estructuraría yo este mercado. En pocas palabras, las empresas (así como las comunidades locales y las personas) podrían intercambiar sus experiencias destacando los beneficios de principios como la propensión a la innovación y el ecologismo. Sería posible intercambiar documentos, cada uno de los cuales enumeraría las experiencias relacionadas con un determinado valor. Estas se certificarían sobre la base de indicadores cuantitativos, establecidos por ley (a nivel nacional) o por acuerdo internacional. En el caso del ecologismo, los indicadores podrían incluir una determinada reducción de las emisiones de CO2 y un cierto porcentaje de empleados que no necesitan desplazarse al trabajo en coche (para las empresas), un determinado aumento de las zonas verdes (para las comunidades locales) y una determinada cantidad de donativos a organizaciones benéficas medioambientales (para las personas). En comparación con la fijación de precios del carbono, esto ofrecería tres beneficios adicionales para las empresas.
En primer lugar, la presencia de un determinado número de objetivos entre los que una empresa puede elegir le permitiría decidir de qué manera (más allá de la reducción de emisiones) perseguir prácticas medioambientales y sostenibles más avanzadas. Mientras que los regímenes de créditos de carbono implican una compensación entre las actividades de dos contrapartes, no influyen en el comportamiento de terceros. Pero si una empresa que cumple exactamente con un límite de emisiones quisiera mejorar su impacto ambiental a través de un mercado del ecologismo, podría basarse en las experiencias de otra empresa que, por ejemplo, haya desviado residuos de los vertederos o haya aumentado la transparencia sobre su cadena de suministro, y emprender iniciativas similares.
En segundo lugar, ahorrar dinero en impuestos sobre el carbono significa disponer de una mayor disponibilidad de un medio de intercambio (recursos monetarios) que es neutral en cuanto a valores y que, por tanto, no es capaz de describir experiencias previas ni de motivar a ninguna contraparte a elegir y vivir otras nuevas. Por otro lado, añadir a un documento la experiencia positiva de uno mismo en la reducción de emisiones y vender ese documento supondría fomentar una circulación de experiencias que también podrían ser utilizadas en el futuro por otras empresas.
En tercer lugar, este mercado permitiría emprender iniciativas coherentes con otros valores (como la propensión a la innovación y la justicia social) correlacionados con el ecologismo, enriqueciendo así el conjunto de prácticas sostenibles llevadas a cabo en un determinado país o región.
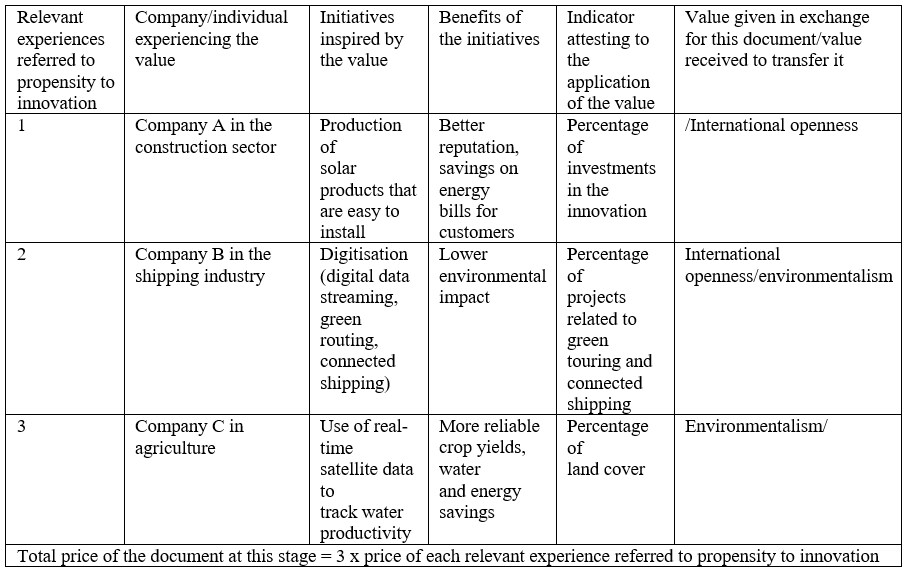
El precio de cada documento sería proporcional al número de experiencias que incluya, y el precio de las experiencias lo determinarían la oferta y la demanda. Cada documento podría intercambiarse por otros referidos a otros valores, así como por bienes y servicios. Las empresas obtendrían beneficios al elegir algunos objetivos socialmente relevantes y de su aplicación práctica, lo que permitiría revender cada documento a un precio superior al de compra.
A continuación se muestra un ejemplo de documento negociable en este mercado, referido al valor “propensión a la innovación”, y transferido de la empresa A a la empresa B, y luego a la empresa C.
Figura 1. Documento negociable