Se acepta ampliamente que existe una brecha de género. El Informe sobre la brecha de género de 2017 del Foro Económico Mundial revela que harán falta 217 años para eliminar por completo la disparidad entre los sexos en todo el mundo. Menos conocida es la inminente crisis de jubilación de 400 billones de dólares, destacada en el informe del Foro de 2017, Viviremos hasta los 100 años: ¿cómo podremos permitírnoslo? y en el informe de 2018, «Cómo podemos ahorrar (para) nuestro futuro». Esta publicación explora la intersección de estos problemas y las medidas que pueden tomarse para ayudar a cerrar estas brechas.
Aunque el problema tiene un alcance más amplio, cuando hablamos de la brecha de género solemos pensar en la desigualdad salarial. En el mundo occidental, suele estimarse que la brecha salarial de género ronda entre el 10 % y el 20 %. Sin embargo, la diferencia de ingresos durante la jubilación —la brecha de género en las pensiones— es mucho mayor.
Antes y durante la jubilación, las mujeres afrontan numerosos obstáculos que crean una tormenta perfecta y suelen traducirse en una seguridad financiera durante la jubilación mucho menor que la de los hombres.
Se estima que la brecha de género en las pensiones es del 30 % al 40 %
En general, en todo el mundo, los saldos de jubilación de las mujeres son entre un 30 % y un 40 % inferiores a los de los hombres. Europa es un ejemplo: la brecha de género en las pensiones varía considerablemente entre países, desde el 4 % hasta el 49 %, pero en más de la mitad es del 30 % o más.
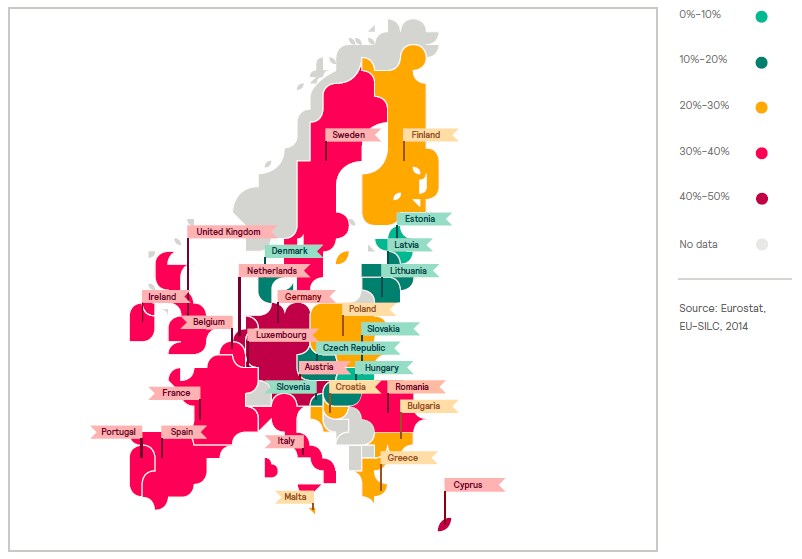
Como consecuencia de la brecha de género en las pensiones, en los países europeos hay un tercio más de mujeres que de hombres en situación de pobreza durante la jubilación (16 % frente a 12 %); las viudas y las mujeres negras y latinas suelen registrar tasas de pobreza más elevadas.
Entonces, ¿por qué las mujeres están en una situación mucho peor que los hombres durante la jubilación? Porque afrontan una tormenta perfecta de dificultades.
Para empezar, por lo general las mujeres necesitan más dinero que los hombres para la jubilación, por lo que tienen un problema mayor que resolver a la hora de ahorrar. Para empeorar las cosas, suelen acumular menos ahorros que los hombres en los años previos a jubilarse, lo que hace que el problema sea aún más difícil de resolver.
¿Por qué necesitan las mujeres más dinero durante la jubilación?
• Las mujeres pasan más años jubiladas. Es bien sabido que, en general, las mujeres viven más que los hombres; se estima que, a partir de los 65 años, viven 2,5 años más. Esto significa que pasarán más años de su vida jubiladas y, por tanto, deben aspirar a acumular más ahorros que los hombres para obtener el mismo nivel de ingresos anuales durante toda su jubilación.
• Las mujeres pasarán más tiempo viviendo solas durante la jubilación. Como las mujeres viven más que los hombres, la mayoría sobrevivirá a sus maridos. Esto significa que probablemente vivirán solas durante varios años —se calcula que unos 4,5 años en Estados Unidos—, sin nadie con quien compartir los gastos.
• La jubilación de las mujeres conlleva mayores gastos. Por último, las mujeres suelen gastar más en atención sanitaria (alrededor del 7 % al año en Estados Unidos) y es menos probable que tengan un cónyuge que las cuide en lugar de recurrir a cuidadores profesionales.
¿Por qué no ahorran tanto las mujeres?
• Las mujeres ahorran durante menos tiempo. No es ninguna novedad que, en promedio, las mujeres participan durante menos años que los hombres en la fuerza laboral, ya que es más probable que hagan pausas para formar una familia, cuidar a familiares enfermos o ambas cosas. En Estados Unidos, las mujeres participan en la fuerza laboral solo el 75 % del tiempo que los hombres y tienen casi el doble de probabilidades de trabajar a tiempo parcial. Dado que la mayoría de las personas ahorra durante sus años de actividad laboral, las interrupciones laborales dificultan que las mujeres mantengan el ritmo de acumulación de ahorros.
• Las mujeres ahorran menos cada mes. Aunque los ingresos de hombres y mujeres han aumentado a escala mundial, la mejora ha sido mayor para los hombres, lo que significa que la brecha salarial de género se está ampliando. Como las mujeres suelen ganar menos que los hombres, ahorran menos durante su vida laboral y también reciben menores aportaciones equivalentes de sus empleadores. Además, la brecha salarial en puestos equivalentes no es el único factor que reduce los ingresos de las mujeres. Los empleos que suelen ocupar las mujeres están peor remunerados que los de los hombres, lo que constituye un obstáculo para progresar profesionalmente y lograr la equidad salarial; por ejemplo, menos de una cuarta parte de las personas en puestos directivos de alto nivel son mujeres. En algunos puestos más informales y peor pagados, puede que las mujeres ni siquiera reúnan los requisitos para acceder a los planes de pensiones de la empresa, por lo que sus aportaciones no son solo menores, sino inexistentes.
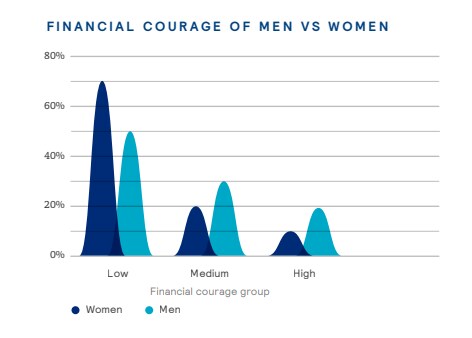
• Las mujeres asumen menos riesgos con sus inversiones. Una investigación de la consultora Mercer indica que las mujeres tienen menos confianza financiera y están menos seguras que los hombres respecto a su seguridad financiera durante la jubilación. Por ello, confían menos en su capacidad para hacerse cargo de sus finanzas y suelen asumir menos riesgos al elegir fondos de inversión. Como consecuencia, es menos probable que opten por estrategias agresivas orientadas al crecimiento y pueden perder oportunidades de crecimiento a largo plazo. Si se divorcian más adelante, las mujeres que hayan estado fuera del mercado laboral tendrán menos capacidad para volver a acumular ahorros que sus exparejas masculinas.
¿Qué podemos hacer?
• Reconocer nuestras diferencias. La planificación de la jubilación debería ser distinta para mujeres y hombres, dadas sus diferentes trayectorias vitales. Si las mujeres siguen el mismo plan de jubilación que los hombres, no tendrán suficientes recursos al jubilarse. Los proveedores de sistemas de jubilación deberían dirigirse a las mujeres de otra manera, ayudarlas a confiar en su capacidad para gestionar sus finanzas y considerar estrategias de inversión distintas, quizá más arriesgadas. Los empleadores deberían revisar sus sistemas de prestaciones con perspectiva de género para garantizar que las opciones y las comunicaciones respondan a las necesidades de ambos sexos.
• Reconocer el tiempo fuera del empleo tradicional. Los gobiernos y los empleadores deberían considerar formas de reconocer el tiempo que las personas —hombres y mujeres— pasan fuera de la fuerza laboral tradicional para contribuir a la sociedad (por ejemplo, mediante créditos de pensión) y eliminar los obstáculos estructurales que impiden recuperar los años de aportaciones perdidos (por ejemplo, los límites fiscales).
• Prepararse para las disrupciones futuras. Se prevé que la Cuarta Revolución Industrial afecte de manera desproporcionada a las mujeres: se prevé que los robots sustituyan el doble de empleos ocupados principalmente por mujeres que de empleos ocupados por hombres. Los empleadores deberían comprender cómo se prevé que evolucione su fuerza laboral e identificar los puestos en riesgo de verse afectados por los cambios tecnológicos, así como las oportunidades relacionadas de reconversión profesional y transición a carreras afines.
• Fomentar la inclusión y la independencia financieras. Como sugiere el título de un informe elaborado por el Parlamento australiano, «Un marido no es un plan de jubilación», muchas mujeres de todo el mundo dependen de sus maridos para gestionar las finanzas y proporcionarles ingresos durante la jubilación. Esto les perjudica en caso de divorcio, cuando los saldos de jubilación no se dividen teniendo en cuenta los sacrificios que las mujeres hicieron para apoyar a la familia. En muchas zonas en desarrollo del mundo, el problema es aún más grave, ya que numerosas mujeres no tienen acceso al sistema financiero. Los gobiernos deberían encontrar maneras de facilitar el acceso a servicios bancarios y productos de ahorro, quizá aprovechando los avances tecnológicos (por ejemplo, los documentos nacionales de identidad digitales y la banca móvil) para llegar a los sectores desatendidos de la sociedad, incluidas las mujeres.
Cerrar la brecha de género en las pensiones exigirá la cooperación de gobiernos, empleadores y personas, hombres y mujeres por igual. Como ocurre con la mayoría de los problemas, el primer paso es reconocer que existe; después, debemos aprender de las experiencias de otras personas y actuar para transformar el futuro del ahorro a largo plazo de las mujeres. Solo si nos comprometemos con este objetivo y trabajamos juntos podremos cerrar por completo la brecha de género.




