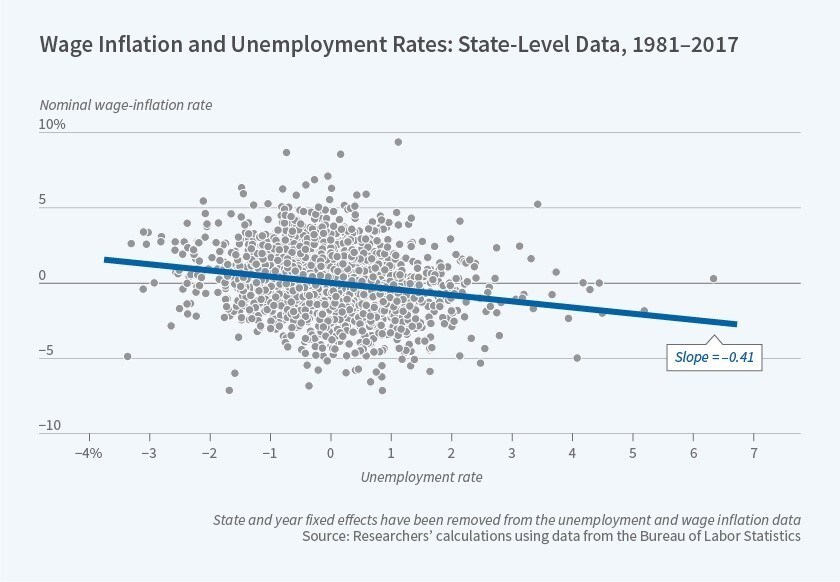
El análisis transversal entre estados de datos sobre salarios, precios y tasa de desempleo sugiere que un mercado laboral ajustado se asocia con una mayor inflación.
La curva de Phillips, que lleva el nombre del economista neozelandés A.W. Phillips, quien informó a finales de la década de 1950 de que los salarios subían con mayor rapidez cuando la tasa de desempleo era baja, postula una relación de compensación entre inflación y desempleo. Cuando el desempleo es bajo y el mercado laboral está ajustado, existe una mayor presión al alza sobre los salarios y, a través de los costes laborales, sobre los precios.
Los fundamentos conceptuales de esta relación han sido objeto de un intenso debate, pero durante muchas décadas la relación pareció estar bien respaldada por los datos de Estados Unidos. Sin embargo, en las dos últimas décadas, la tasa de inflación de Estados Unidos no ha sido particularmente alta, incluso durante períodos de bajo desempleo. Los datos recientes han llevado a muchos a preguntarse si la curva de Phillips se ha debilitado o ha desaparecido. En Prospects for Inflation in a High Pressure Economy: Is the Phillips Curve Dead or Is It Just Hibernating? (documento de trabajo n.º de la NBER 25792) Peter Hooper, Frederic S. Mishkin, y Amir Sufi examinan por qué la relación de la curva de Phillips no se ha observado en los datos agregados recientes de Estados Unidos.
Los investigadores estudian tanto la inflación de los precios al consumo como la inflación de los salarios. Ponen a prueba una curva de Phillips de «precios» utilizando datos sobre los costes anuales de bienes y servicios, y una curva de Phillips de «salarios» utilizando datos de ganancias por hora. Permiten relaciones distintas entre inflación y desempleo en mercados laborales ajustados y en mercados laborales holgados. Utilizando un modelo sencillo que supone una relación lineal entre inflación y desempleo, y datos de 1961 a 2018, estiman que una caída de un punto porcentual en la tasa de desempleo aumentó la inflación en tan solo 0,14 puntos porcentuales. Sin embargo, cuando permiten efectos distintos de las variaciones del desempleo en mercados laborales ajustados y holgados, constatan que el efecto estimado de una reducción del desempleo de 1 punto porcentual sobre la tasa de inflación es de aproximadamente -0,32 puntos porcentuales cuando la tasa de desempleo está 1 punto porcentual por debajo de la tasa natural, y de -0,12 cuando está 1 punto porcentual por encima.
Al examinar solo los datos de 1988 a 2018, los investigadores encuentran menos evidencia de una curva de Phillips de precios robusta. Las pendientes lineal y no lineal son ambas cercanas a cero, lo que concuerda con la opinión común de que la curva de Phillips se está aplanando. Sin embargo, la curva de Phillips de salarios es mucho más resistente y sigue siendo bastante evidente en este periodo.
El estudio señala que en las tres últimas décadas, a pesar de la Gran Recesión, ha habido menos variabilidad en la economía nacional que en décadas anteriores, lo que dificulta detectar el impacto del desempleo en la inflación. Además, la Reserva Federal ha tratado de evitar el sobrecalentamiento del mercado laboral como forma de estabilizar la inflación, «anclando» así las expectativas de inflación en un nivel del 2 % y reduciendo el efecto de las fluctuaciones del desempleo sobre los movimientos de precios.
Los investigadores observan que los datos a nivel estatal y municipal ofrecen más variabilidad en las tasas de desempleo y están menos influidos por la política monetaria federal que las cifras nacionales. Por ello, exploran la relación entre desempleo e inflación a este nivel. Encuentran una fuerte relación negativa entre la desviación de la tasa de desempleo respecto a la media estatal y la tasa de inflación salarial. También encuentran pruebas de una curva de Phillips de precios no lineal en los datos a nivel municipal.
Los investigadores señalan que la relación entre la inflación y la tasa de desempleo es un elemento clave para el diseño de la política monetaria. Observan que la tasa de desempleo de la economía estadounidense se sitúa actualmente cerca de mínimos históricos y advierten que no pueden predecir si la inflación aumentará en los próximos años. Sin embargo, concluyen que «La evidencia de que la curva de Phillips de precios ha estado inactiva durante las últimas décadas no significa necesariamente que esté muerta... podría estar en hibernación, y existe el riesgo de que la curva de Phillips despierte, con presiones inflacionarias en aumento ante un mercado laboral sobrecalentado.»




