Los responsables de políticas buscan gestionar las expectativas de inflación, pero se sabe poco sobre cómo los hogares forman y actualizan dichas expectativas. El artículo pone a prueba la conjetura de Lucas, según la cual son los cambios de precios que los hogares observan, y no todos los cambios de precios, los que impulsan las expectativas. Una medida del consumo individual de los hogares ponderada por la frecuencia de compra es un factor estadística y económicamente significativo de las expectativas de los hogares. Esto cuestiona los supuestos de modelización que actualmente emplean los responsables de política de los bancos centrales.
En materia de política monetaria, cuando los tipos de interés son bajos, la gestión de las expectativas de inflación cobra un papel central (Coibion et al. 2018). En tiempos convencionales, los responsables de política presuponen que las expectativas de inflación están bien ancladas y ajustan los tipos de interés de manera que sus variaciones en los tipos nominales se trasladen plenamente a variaciones en los tipos de interés reales percibidos (la ecuación de Fisher). A su vez, las variaciones en los tipos de interés reales percibidos afectan a las decisiones de consumo, ahorro, inversión y fijación de precios de las empresas y los hogares.
Pero cuando los tipos de interés nominales no pueden reducirse por haberse alcanzado el límite inferior efectivo, y cuando la flexibilización cuantitativa ha llegado a sus límites, la gestión directa de las expectativas de inflación de los hogares es el último recurso de los responsables de política para reducir los tipos de interés reales percibidos.
Por ello, es importante gestionar directamente las expectativas de inflación. Como escribió Janet Yellen cuando presidía la Reserva Federal:
"Con los tipos de interés nominales a corto plazo en su límite inferior efectivo o cerca de él [...], la cuestión más amplia de cómo se forman las expectativas ha cobrado una importancia mayor. [...] Muchos bancos centrales [...] están adoptando políticas dirigidas directamente a influir en las expectativas sobre los tipos de interés y la inflación futuros." (Yellen 2016).
Pero la sorprendente variación de las expectativas de inflación entre hogares con características similares (Armantier et al. 2017) muestra lo poco que se sabe sobre los procesos mediante los cuales los hogares forman y actualizan sus expectativas de inflación. Una conjetura natural, que se remonta al menos a Lucas (1975), es que los cambios de precios que los hogares observan, y a los que están expuestos en sus propias cestas de consumo, podrían moldear las percepciones y expectativas de inflación. Lucas describe a los individuos como habitantes de distintas islas, en las que se centran en los precios que observan para formar expectativas sobre el nivel general de precios:
"La historia de los precios […], observada por un individuo, es su fuente de información sobre el estado actual de la economía y del mercado en el que se encuentra; equivalentemente, esta historia es su fuente de información sobre los precios futuros." (Lucas 1975)
Evidencia de encuestas sobre la conjetura de Lucas
Partiendo de lo anterior, hemos puesto a prueba la hipótesis de que la exposición diferencial de los hogares a los cambios de precios de la compra de alimentación podría ayudarnos a comprender las marcadas diferencias en las expectativas de inflación que observamos en los datos (D’Acunto et al. 2019). Utilizamos un panel representativo amplio de 60.000 estadounidenses en el que, por primera vez, pudimos observar tanto un amplio conjunto de expectativas como cestas detalladas de compra de alimentación a nivel individual.
En línea con la evidencia previa de EE. UU., las expectativas de inflación a nivel individual presentaban un sesgo al alza, estaban dispersas y tendían a redondearse en múltiplos de cinco (Figura 1).
Figura 1 Distribución de las expectativas numéricas de inflación de los individuos
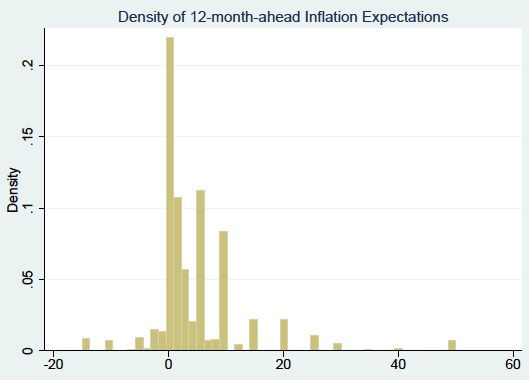
La Figura 1 muestra que las expectativas de los individuos se desvían sustancialmente del referente de expectativas racionales con información completa, aunque este es el supuesto de casi todos los modelos que utilizan los bancos centrales de todo el mundo para diseñar y evaluar la política.
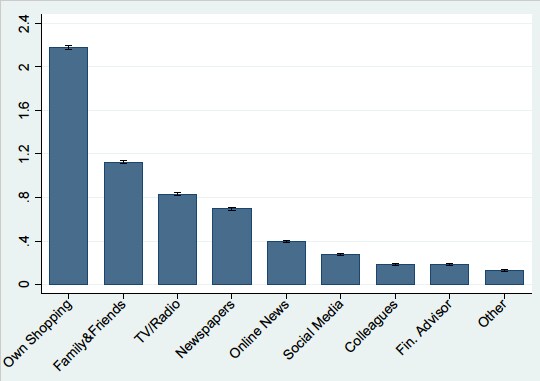
Lucas no pretendía ofrecer una descripción literal de la realidad, pero su supuesto dio lugar a un debate sobre su coherencia lógica y su realismo. Los críticos sostenían que los consumidores podían acceder fácilmente a las estadísticas agregadas de inflación y que no existía apoyo empírico a este supuesto en los datos de campo. Sin embargo, cuando realizamos nuestra encuesta y preguntamos a los hogares cómo formaban sus expectativas de inflación, una mayoría citó los cambios de precios observados durante la compra de alimentación como la fuente de información más importante (Figura 2).
Figura 2 Importancia relativa de las fuentes de información al formar expectativas de inflación
Kaplan y Schuhlhofer-Wohl (2017) demostraron que los hogares diferían significativamente en los precios de alimentación que pagaban, pese a tener cestas de consumo similares, lo que generó un rango intercuartílico de inflación realizada de entre el 6,2 % y el 9,0 %. En el lenguaje de Lucas, las señales de precios que los consumidores observaban en sus islas variaban enormemente, aunque comían las mismas frutas.
Si los cambios de precios personales son relevantes al formar expectativas, estas deberían variar sustancialmente en el corte transversal. Y, efectivamente, el rango intercuartílico medio de la inflación esperada a un año vista en la Encuesta a Consumidores de Michigan es del 3,8 % desde 1999. Muchos encuestados declaran expectativas de inflación de hasta el 50 % y de tan solo el -30 % (Bachmann et al. 2014).
Una prueba directa de la hipótesis: IPC de los hogares
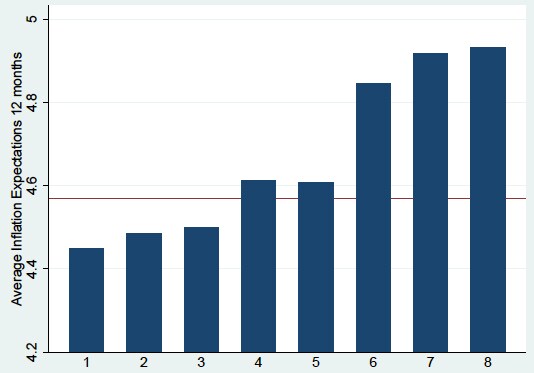
Construimos dos medidas. Denominamos a la primera medida de los cambios de precios observados a nivel de hogar "IPC de los hogares". Se construyó de forma similar al Índice de Precios de Consumo (IPC), pero para la cesta de consumo de bienes no duraderos de cada hogar en lugar de una cesta de consumo representativa. Comprobamos que el IPC de los hogares era un predictor significativo de las expectativas de inflación a 12 meses vista.
Por ejemplo, cuando promediamos la inflación esperada dentro de ocho intervalos de igual tamaño del IPC de los hogares (Figura 3), el rango entre el intervalo más bajo y el más alto del IPC de los hogares se asoció con una diferencia de 0,5 puntos porcentuales en la inflación esperada, lo que resulta económicamente relevante dado que la tasa de inflación estuvo en torno al 1 % en el mismo periodo.
Figura 3 Relación entre la inflación personal y las expectativas de inflación
Estos resultados se mantuvieron al controlar por un amplio conjunto de variables demográficas. Investigaciones previas han asociado las expectativas de inflación y las decisiones de consumo con características individuales invariables en el tiempo, como las capacidades cognitivas o la sofisticación (D’Acunto et al. 2019 b, c, d). Sin embargo, los análisis dentro de cada individuo a lo largo de las dos oleadas de encuesta también confirmaron nuestros resultados básicos, por lo que estas características no pueden explicar nuestros hallazgos.
¿Por qué los consumidores utilizan los cambios de precios de la compra de alimentación al formar sus expectativas de inflación? Una posibilidad es que los individuos se enfrenten a limitaciones cognitivas al recopilar información sobre la inflación general. Se basan en los cambios de precios de su vida diaria como fuente de información más barata. Alternativamente, los individuos pueden formar creencias apoyándose en procesos que difieren del marco estándar de inatención racional, por lo que es necesario enriquecer dicho marco para explicar los hechos. Por ejemplo, la investigación en psicología cognitiva documenta que los estímulos frecuentes afectan al aprendizaje perceptivo, con independencia de la atención que los individuos prestan a dichos estímulos. En este contexto, Georganas et al. (2014) han aportado evidencia experimental de laboratorio de que, al formar expectativas, los individuos dan más peso a los cambios de precios a los que están expuestos con frecuencia.
Una prueba directa de la hipótesis: IPC según frecuencia
Motivados por esta evidencia, construimos una segunda medida de inflación a nivel de hogar basada en la frecuencia, que denominamos "IPC según frecuencia". Utilizamos la frecuencia de las compras en el periodo base para ponderar los cambios de precios de la compra (en el IPC de los hogares ponderábamos las cuotas de gasto).
La asociación positiva entre las expectativas de inflación y el IPC según frecuencia fue entre un 20 % y un 40 % mayor que la asociación con el IPC de los hogares. Al incluir simultáneamente el IPC de los hogares y el IPC según frecuencia como variables independientes en la misma especificación, el coeficiente asociado al IPC de los hogares se vuelve cero y pierde significación estadística. La significación estadística y económica del IPC según frecuencia apenas cambia.
Resultados reales
Investigaciones anteriores han demostrado que nuestra variable de resultado, la variación transversal de las expectativas de inflación, es económicamente relevante porque se asocia con otras expectativas y con resultados reales de forma coherente con la teoría económica. Malmendier y Nagel (2015) y Armona et al. (2019) lo han demostrado para las decisiones de vivienda e hipotecas, y D’Acunto et al. (2016) para las decisiones de consumo y ahorro. Nosotros ampliamos esta evidencia a otros resultados:
1) Los consumidores cuyas expectativas de inflación eran más altas también tenían expectativas más altas de inflación salarial y de precios de la vivienda.
2) Resultados reales relacionados con las expectativas de inflación de los hogares. Los consumidores con expectativas de inflación más altas tenían hipotecas de mayor importe (a tipo fijo). Condicionado a mantener alguna inversión, los consumidores con expectativas de inflación más altas también invertían más en activos reales, como el inmobiliario, cuyo valor se ve menos afectado por la inflación. Según la lógica de la ecuación de Euler, los consumidores con expectativas de inflación más altas también deberían ahorrar menos, lo que confirmamos en los datos.
La influencia de la compra de alimentación en la formación de expectativas es especialmente llamativa porque el índice de inflación en el que se centran principalmente los responsables de política de EE. UU., el Índice de Precios de Consumo subyacente, no incluye los precios de los alimentos. La justificación para excluir los precios de los alimentos (y de la energía) es que estas categorías son especialmente volátiles, reflejan perturbaciones de oferta no relacionadas con los cambios de tendencia del nivel general de precios de la economía y tienden a revertirse rápidamente. Motley (1997) y otros han cuestionado esta justificación, argumentando que los movimientos a corto plazo contienen información útil sobre la inflación incipiente. Nuestros hallazgos sugieren otra razón por la que los economistas y los responsables de política podrían centrarse más en la inflación no subyacente: ofrece información sobre el proceso real de formación de expectativas de los hogares.
Nuestros resultados también cuestionan la premisa de las políticas de objetivos de inflación y de gestión de expectativas aplicadas en EE. UU. y en otros países (Del Negro et al. 2012, D’Acunto et al. 2019a). Algunos responsables de política estadounidenses han reconocido que centrarse en la inflación subyacente de una cesta de consumo representativa podría llevar a errores de política. Por ejemplo, según James Bullard, presidente de la Reserva Federal de St. Louis:
“Dado que las visitas [...] a la tienda de alimentación son una de las experiencias de compra más frecuentes para muchos estadounidenses, difícilmente ayuda a la credibilidad de la Fed dar la impresión de excluir todos esos precios de la formación de la política monetaria.” (Schnurr 2011)




