Las perspectivas económicas mundiales han empeorado aún más debido a la invasión rusa de Ucrania, según el Fondo Monetario Internacional.
El FMI ha revisado a la baja su previsión de crecimiento mundial, hasta el 3,6 % tanto en 2022 como en 2023.
Aquí, un experto económico del FMI explica qué debe hacerse para mejorar las perspectivas en todo el mundo.
Las perspectivas económicas mundiales han sufrido un grave revés, en gran medida debido a la invasión rusa de Ucrania.
Esta crisis se desarrolla cuando la economía mundial aún no se ha recuperado por completo de la pandemia. Incluso antes de la guerra, la inflación aumentaba en muchos países debido a los desequilibrios entre la oferta y la demanda y al apoyo a las políticas durante la pandemia, lo que impulsó un endurecimiento de la política monetaria. Los últimos confinamientos en China podrían provocar nuevos cuellos de botella en las cadenas de suministro mundiales.
En este contexto, más allá de su impacto humanitario inmediato y trágico, la guerra frenará el crecimiento económico y aumentará la inflación. Los riesgos económicos generales han aumentado drásticamente y las disyuntivas de política económica se han vuelto aún más difíciles.
En comparación con nuestra previsión de enero, hemos revisado a la baja nuestra previsión de crecimiento mundial hasta el 3,6 % tanto en 2022 como en 2023. Esto refleja el impacto directo de la guerra en Ucrania y de las sanciones contra Rusia; se prevé que ambos países sufran fuertes contracciones. La previsión de crecimiento de este año para la Unión Europea se ha revisado a la baja en 1,1 puntos porcentuales debido a los efectos indirectos de la guerra, lo que la convierte en el segundo mayor factor de la revisión general a la baja.
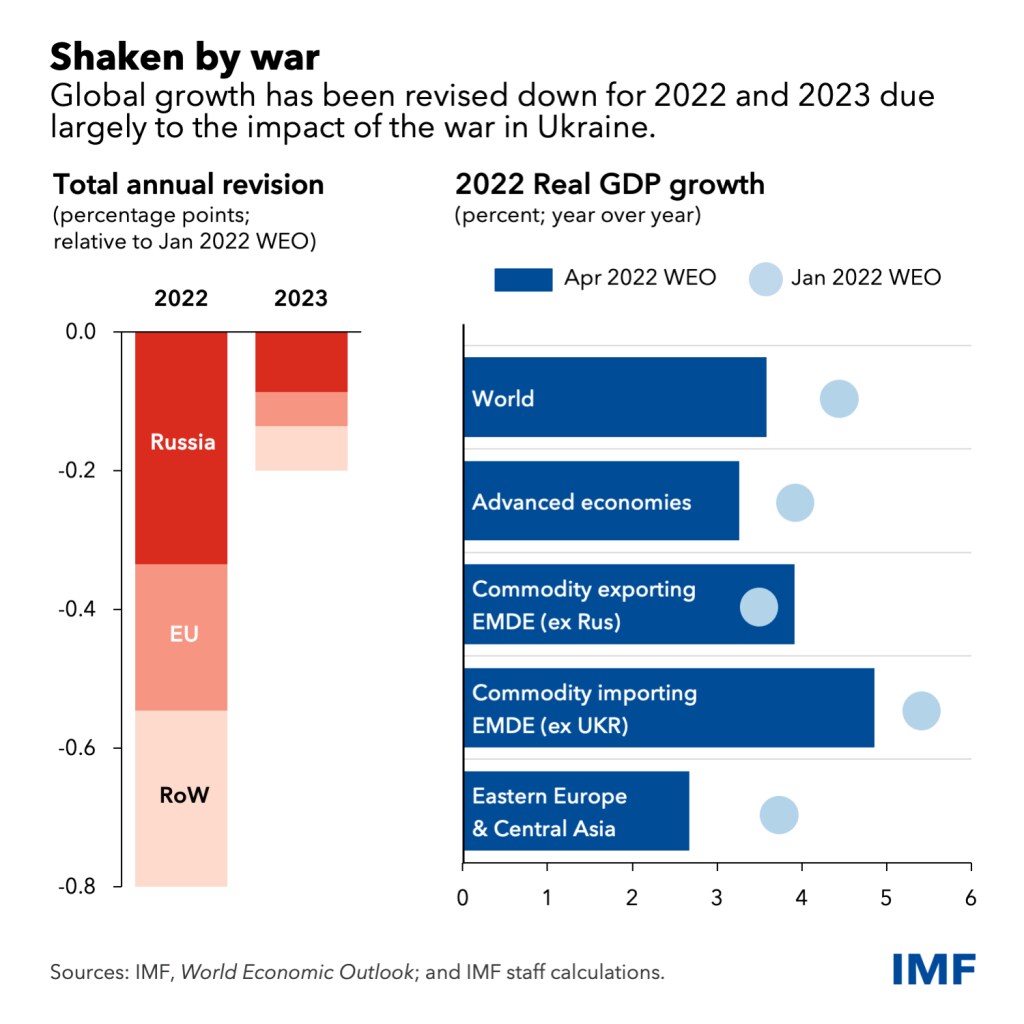
La guerra se suma a la serie de perturbaciones de la oferta que han golpeado la economía mundial en los últimos años. Como ondas sísmicas, sus efectos se propagarán por todas partes y a gran distancia, a través de los mercados de materias primas, el comercio y los vínculos financieros. Rusia es un importante proveedor de petróleo, gas y metales y, junto con Ucrania, de trigo y maíz. La reducción de la oferta de estas materias primas ha disparado sus precios. Los países importadores de materias primas de Europa, el Cáucaso y Asia Central, Oriente Medio y Norte de África y África subsahariana son los más afectados. Pero el alza de los precios de los alimentos y los combustibles perjudicará a los hogares de menores ingresos de todo el mundo, incluidos los de América y el resto de Asia.
Europa oriental y Asia Central mantienen importantes vínculos comerciales directos y de remesas con Rusia, por lo que se prevé que sufran las consecuencias. El desplazamiento de unos 5 millones de ucranianos a países vecinos, especialmente Polonia, Rumanía, Moldavia y Hungría, agrava las presiones económicas en la región.
Presiones amplificadas
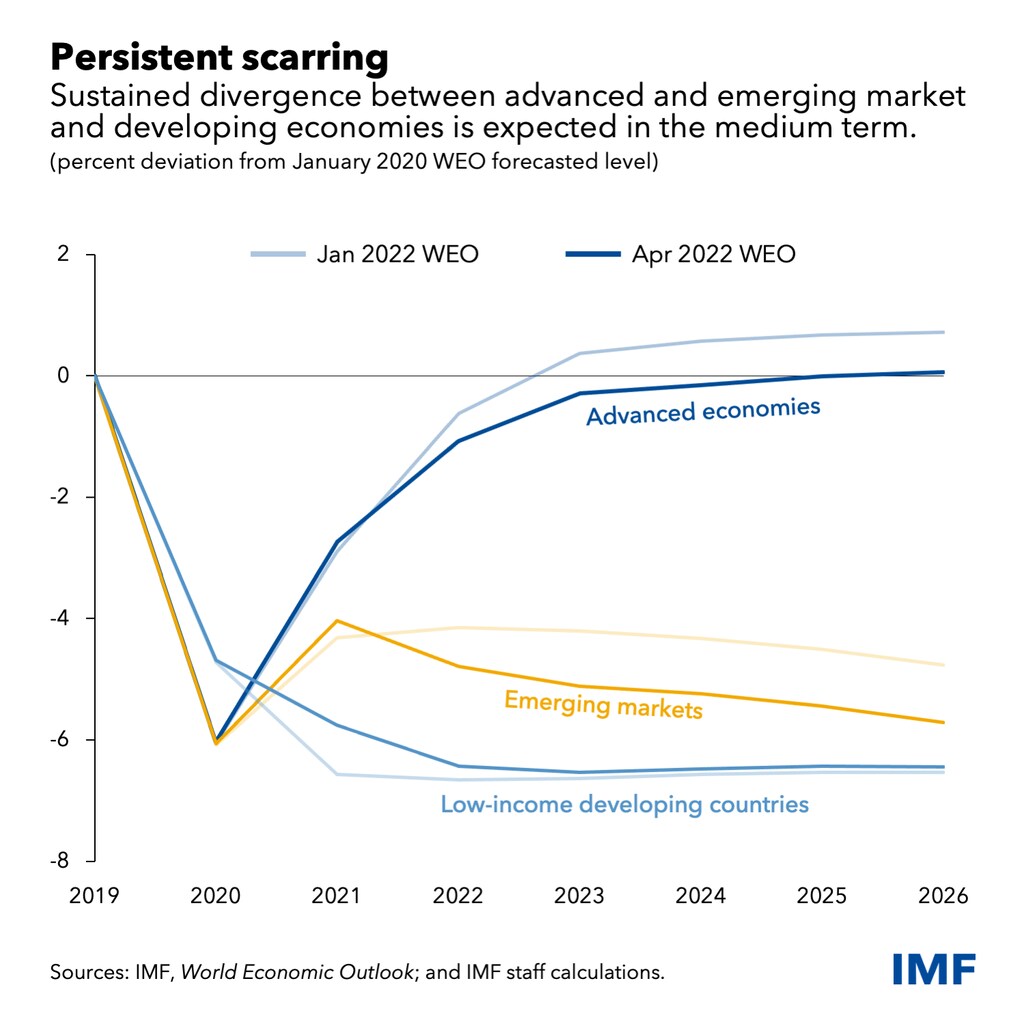
Las perspectivas a medio plazo se revisan a la baja para todos los grupos, salvo para los exportadores de materias primas, que se benefician del alza de los precios de la energía y los alimentos. La producción agregada de las economías avanzadas tardará más en recuperarse hasta su tendencia prepandémica. Además, se prevé que persista la divergencia que comenzó en 2021 entre las economías avanzadas y las economías de mercados emergentes y en desarrollo, lo que apunta a que la pandemia dejará algunas secuelas permanentes.
La inflación se ha convertido en un peligro claro e inminente para muchos países. Ya se había disparado antes de la guerra, impulsada por el fuerte aumento de los precios de las materias primas y los desequilibrios entre la oferta y la demanda. Muchos bancos centrales, como la Reserva Federal, ya habían comenzado a endurecer la política monetaria. Las perturbaciones relacionadas con la guerra amplifican esas presiones. Ahora prevemos que la inflación se mantendrá elevada durante mucho más tiempo. En Estados Unidos y algunos países europeos ha alcanzado su nivel más alto en más de 40 años, en un contexto de mercados laborales tensionados.
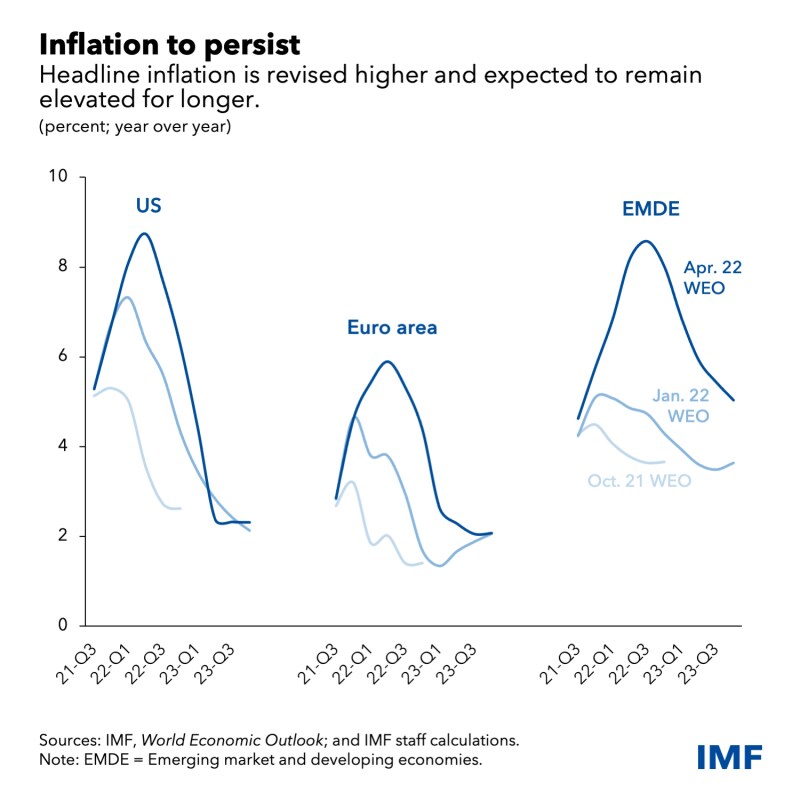
Aumenta el riesgo de que las expectativas de inflación se alejen de los objetivos de los bancos centrales, lo que llevaría a las autoridades a responder con un endurecimiento más agresivo. Además, los aumentos de los precios de los alimentos y los combustibles también podrían incrementar considerablemente la probabilidad de disturbios sociales en los países más pobres.
Inmediatamente después de la invasión, se endurecieron las condiciones financieras para los mercados emergentes y los países en desarrollo. Hasta ahora, esta reevaluación de precios ha sido en su mayor parte ordenada. Sin embargo, persisten varios riesgos de fragilidad financiera, que aumentan la posibilidad de un endurecimiento brusco de las condiciones financieras mundiales y de salidas de capital.
En el ámbito fiscal, la pandemia ya había reducido el margen de maniobra de muchos países. Se preveía que continuara la retirada del apoyo fiscal extraordinario. El alza de los precios de las materias primas y el aumento de los tipos de interés mundiales reducirán aún más el margen fiscal, especialmente en los mercados emergentes y las economías en desarrollo que importan petróleo y alimentos.
La guerra también aumenta el riesgo de una fragmentación más permanente de la economía mundial en bloques geopolíticos con normas tecnológicas, sistemas de pago transfronterizos y monedas de reserva distintos. Un cambio tectónico de este tipo provocaría pérdidas de eficiencia a largo plazo, aumentaría la volatilidad y supondría un gran desafío para el marco basado en normas que ha regido las relaciones internacionales y económicas durante los últimos 75 años.
Prioridades de política económica
La incertidumbre en torno a estas previsiones es considerable y supera con creces el rango habitual. El crecimiento podría ralentizarse aún más y la inflación podría superar nuestras previsiones si, por ejemplo, las sanciones se extendieran a las exportaciones rusas de energía. La propagación continua del virus podría dar lugar a variantes más letales que eludan las vacunas, lo que provocaría nuevos confinamientos e interrupciones de la producción.
En este difícil contexto, las políticas nacionales y los esfuerzos multilaterales desempeñarán un papel importante. Los bancos centrales tendrán que ajustar sus políticas con decisión para garantizar que las expectativas de inflación a medio y largo plazo se mantengan ancladas. Una comunicación clara y una orientación prospectiva sobre las perspectivas de la política monetaria serán esenciales para minimizar el riesgo de ajustes disruptivos.
Varias economías tendrán que consolidar sus saldos fiscales. Esto no debería impedir que los gobiernos brinden apoyo bien focalizado a las poblaciones vulnerables, especialmente ante los elevados precios de la energía y los alimentos. Integrar estas medidas en un marco a medio plazo, con una trayectoria clara y creíble para estabilizar la deuda pública, puede ayudar a crear margen para ofrecer el apoyo necesario.
Aunque las autoridades se centren en amortiguar el impacto de la guerra y la pandemia, deberán prestar atención a otros objetivos.
La prioridad más inmediata es poner fin a la guerra.
En materia de clima, debemos cerrar la brecha entre las ambiciones declaradas y las medidas de política. Un precio mínimo internacional del carbono, diferenciado según los niveles de ingresos de los países, ofrecería una forma de coordinar los esfuerzos nacionales para reducir los riesgos de fenómenos climáticos catastróficos. También es esencial garantizar un acceso equitativo en todo el mundo al conjunto completo de herramientas contra la COVID-19 para contener el virus y atender otras prioridades sanitarias mundiales. La cooperación multilateral sigue siendo esencial para avanzar en estos objetivos.
Las autoridades también deberían garantizar que la red mundial de seguridad financiera funcione eficazmente. Para algunos países, esto significa asegurar suficiente apoyo de liquidez para superar dificultades de refinanciación a corto plazo. Para otros, será necesaria una reestructuración integral de la deuda soberana. El Marco Común del Grupo de los Veinte para el tratamiento de la deuda ofrece orientación para esa reestructuración, pero aún no ha dado resultados. La ausencia de un marco eficaz y ágil es una línea de fractura en el sistema financiero mundial.
También debe prestarse especial atención a la estabilidad general del orden económico mundial para garantizar que no se desmantele el marco multilateral que ha sacado de la pobreza a cientos de millones de personas.
Estos riesgos y políticas interactúan de maneras complejas en distintos plazos. El aumento de los tipos de interés y la necesidad de proteger a las poblaciones vulnerables frente a los elevados precios de los alimentos y la energía dificultan el mantenimiento de la sostenibilidad fiscal. A su vez, la erosión del margen fiscal dificulta la inversión en la transición climática, mientras que los retrasos en la lucha contra la crisis climática hacen que las economías sean más vulnerables a las perturbaciones de los precios de las materias primas, lo que alimenta la inflación y la inestabilidad económica. La fragmentación geopolítica agrava todas estas disyuntivas, aumenta el riesgo de conflicto y volatilidad económica y reduce la eficiencia general.
En cuestión de unas pocas semanas, el mundo ha vuelto a sufrir una gran conmoción. Justo cuando parecía cercana una recuperación duradera de la pandemia, estalló la guerra, con la posibilidad de borrar los avances recientes. Los numerosos desafíos que afrontamos exigen medidas de política proporcionales y coordinadas a escala nacional y multilateral para evitar consecuencias aún peores y mejorar las perspectivas económicas para todos.




