Un nuevo informe muestra que las viviendas que los inversores compran fuera del mercado se venden, en promedio, por la mitad del valor que tendrían si se pusieran a la venta, sobre todo en barrios de bajos ingresos y con población perteneciente a minorías.
Esta actividad, que agrava la crisis de la vivienda, prolonga una tendencia iniciada durante la crisis financiera de 2008, con nuevos inversores, tecnologías y propietarios en el mercado inmobiliario estadounidense.
Se pide crear una Comisión Nacional para Resolver la Crisis de la Vivienda en Estados Unidos que aborde los problemas del mercado inmobiliario estadounidense.
La década de 2010 fue un período de cambios extremos en el mercado inmobiliario estadounidense. Al comienzo de la década, entraron nuevos propietarios en el mercado, cuando millones de viviendas embargadas se convirtieron en alquileres unifamiliares tras la crisis financiera de 2008. Al final de la década, la pandemia disparó los precios de la vivienda y, después, los alquileres.
Mientras tanto, las nuevas tecnologías permitieron comprar y gestionar viviendas a distancia, y nuevos inversores buscaron mayores rendimientos en el mercado inmobiliario estadounidense: un sector de nuestra economía donde la oferta ha ido a la zaga de la demanda y donde la escasa protección de los inquilinos hace que las viviendas de alquiler sean una inversión atractiva. Así es hoy el mercado inmobiliario de Estados Unidos.
En el Nowak Metro Finance Lab de la Universidad Drexel, hemos puesto en marcha una línea de trabajo independiente dedicada a comprender los nuevos aspectos del mercado inmobiliario estadounidense. Estos nuevos inversores, propietarios y tecnologías han cambiado la forma en que los estadounidenses compran, venden y viven en sus viviendas, y están transformando los barrios del país. También se están produciendo otros cambios: desde la gentrificación y el desplazamiento continuos hasta los desafíos fiscales que podrían poner en peligro la prestación de servicios municipales.

El auge de las compras de viviendas por parte de inversores
Nuestro primer informe, publicado en septiembre de 2022, se centró en las compras de viviendas por inversores en tres ciudades estadounidenses medianas representativas. Descubrimos que la actividad inversora se concentraba en barrios con mayores tasas de denegación de solicitudes hipotecarias, más población no blanca, mayores tasas de viviendas desocupadas y precios de venta más bajos.
Estos inversores van desde grandes entidades institucionales hasta pequeños propietarios particulares que poseen solo unas pocas propiedades. Estas compras de viviendas por parte de inversores dificultan el proceso de compra y desplazan a quienes compran por primera vez y a quienes son la primera generación de propietarios de sus familias. Al mismo tiempo, a menudo resulta complicado averiguar quién es el propietario de las sociedades, lo que dificulta aún más comprender la enmarañada red de arrendadores.
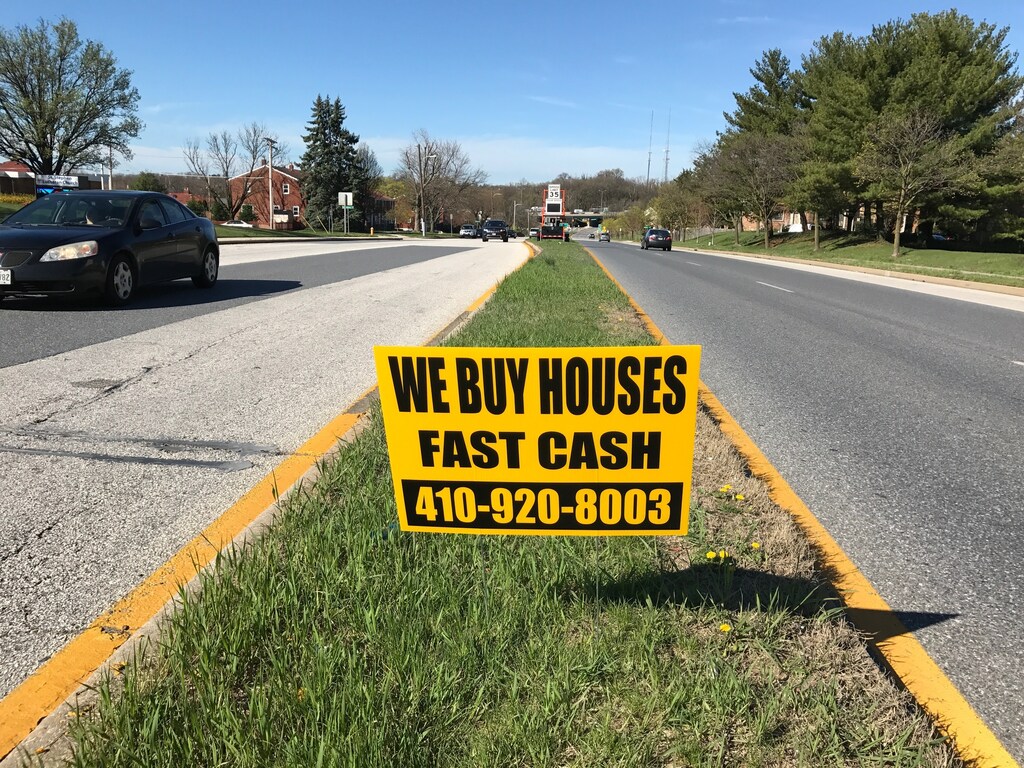
Nuestro informe más reciente analiza las compras de viviendas fuera del mercado por parte de inversores. Cualquiera que haya pasado tiempo en una ciudad estadounidense habrá visto los carteles de «Compramos casas». En postes telefónicos y vallas publicitarias locales, ofrecen «dinero en efectivo al instante» por viviendas «en cualquier estado». Hoy, muchos propietarios reciben sin cesar mensajes de texto, llamadas, anuncios por correo y folletos colgados en la puerta con ofertas para comprar sus casas. Nuestro nuevo informe, «Compramos casas: tú sales perdiendo», analiza la relación entre estos inversores y los precios de la vivienda en Filadelfia, un microcosmos del mercado inmobiliario estadounidense en su conjunto.
El informe examina las viviendas compradas dentro y fuera del Servicio de Listado Múltiple (MLS, por sus siglas en inglés), la plataforma que utilizan los agentes inmobiliarios para anunciar viviendas «en el mercado». Según el informe, las viviendas que los inversores compraron sin anunciarlas antes en el MLS se adquirieron, en promedio, por un 51 % menos que las vendidas a particulares después de anunciarse. Este enorme descuento se mantuvo incluso al tener en cuenta las diferencias en el estado, la ubicación y las características de las propiedades. En toda Filadelfia, esto equivale a unos 100 millones de dólares que los vendedores dejaron de percibir cada año durante los últimos cinco años.
En los últimos 30 años, se ha hecho muy poco por innovar en la construcción, la financiación o la conservación de viviendas asequibles.
Bruce Katz, director del Nowak Metro Finance Lab | Ben Preis, investigador del Nowak Metro Finance Lab
Un mal negocio para el mercado inmobiliario
La distribución geográfica de estas compras también era muy desigual en la ciudad: la mayoría de las ventas de viviendas se realizaban entre propietarios ocupantes a través del MLS. Sin embargo, en algunas zonas del norte y el oeste de Filadelfia, barrios históricamente marginados, con menores ingresos, más población no blanca y viviendas de menor valor, eran más comunes las ventas a inversores fuera del MLS. En un pequeño grupo de barrios, este era el tipo de transacción más frecuente.
Estados y gobiernos locales —en lugares tan diversos como Atlanta, Illinois, Texas, Filadelfia y Arkansas— han empezado a regular este tipo de actividad, un claro indicio de que se trata de un problema nacional.
En nuestros informes hemos propuesto una serie de soluciones normativas para ayudar a propietarios, compradores e inquilinos. Entre ellas figuran nuevos mecanismos financieros que faciliten la compra de vivienda a quienes compran por primera vez y a quienes son la primera generación de propietarios de sus familias. Necesitamos mejores protecciones para los inquilinos y más transparencia en los datos sobre la titularidad de las viviendas. Los intermediarios mayoristas deben estar sujetos a un mayor escrutinio jurídico, con nuevas normas sobre divulgación, licencias e impuestos.
En efecto, las compras de viviendas por parte de inversores, las transacciones inmobiliarias al por mayor y otras operaciones informales relacionadas con la vivienda son síntomas de un problema mayor: el sistema inmobiliario roto de Estados Unidos.
En los últimos 30 años, se ha hecho muy poco por innovar en la construcción, la financiación o la conservación de viviendas asequibles. Los inquilinos soportan mayores cargas de costos, y parece que muchos quedarán excluidos de forma permanente de la propiedad de una vivienda. La brecha racial en la propiedad de viviendas apenas ha cambiado en 50 años. Estados y ciudades han hecho ajustes superficiales a las soluciones, pero han logrado pocos resultados.
La necesidad de una reevaluación nacional de la vivienda
La semana siguiente a la publicación de nuestro informe más reciente, presentamos un tercer documento en el que pedíamos la creación de una comisión nacional para resolver la crisis de la vivienda en Estados Unidos. La comisión estaría integrada por funcionarios públicos de los niveles federal, estatal y local, financiadores, promotores, defensores de la vivienda y una amplia variedad de otras partes interesadas.
La comisión tendría el mandato de examinar cuestiones fundamentales sobre la naturaleza y el alcance de la crisis de la vivienda en Estados Unidos, así como su impacto en todos los ámbitos de la economía política del país. Elaboraría un banco de soluciones con prácticas innovadoras en materia de vivienda que pudieran aplicarse fácilmente en distintos estados y localidades. Al mismo tiempo, señalaría nuevas orientaciones para las políticas y la financiación de la vivienda en los niveles federal, estatal y local. La necesidad de una comisión de vivienda es evidente; el momento de crearla es ahora.
En conjunto, estos tres documentos exponen lo que sabemos sobre la situación del mercado inmobiliario y otros trabajos que estamos realizando en nuestro laboratorio. Los próximos 10 años serán cruciales para la vivienda en Estados Unidos. En todo el país, los estados estudian flexibilizar las restricciones a la oferta, como las normas de zonificación restrictivas. Pero el auge del capital depredador en el mercado inmobiliario significa que aumentar la oferta es solo una parte del rompecabezas. Todos los niveles del Gobierno estadounidense deben trabajar para promover la equidad y la justicia en el mercado inmobiliario del país, desde combatir a los inversores abusivos hasta ofrecer oportunidades para generar riqueza.




