El acceso al crédito es un reto para los agricultores de todo el mundo y en la India persiste una brecha crediticia considerable, a pesar de los esfuerzos por abordar el problema.
Casi el 43 % de los trabajadores del país se dedica a la agricultura, pero un sistema de préstamos basado en puntuaciones crediticias no está disponible de forma generalizada para la mayoría de ellos.
Un proyecto enmarcado en la iniciativa Food Innovation Hub India utilizará datos geoespaciales para crear una puntuación crediticia agrícola y habilitar soluciones digitales de crédito agrícola.
El acceso al crédito plantea un reto significativo para los agricultores de todo el mundo, en particular para los pequeños y marginales. Este problema es aún más grave en los países en desarrollo, donde aproximadamente el 80 % de los pequeños agricultores carecen de acceso al crédito, según informa la Organización de las Naciones Unidas para la Alimentación y la Agricultura.
Las implicaciones de esta brecha crediticia son de gran alcance e incluyen una menor productividad, una adopción limitada de nuevas tecnologías y una reducción de los ingresos de los agricultores.
En los últimos años, el sector agrícola mundial ha sido testigo del rápido crecimiento de las tecnologías digitales, lo que representa una oportunidad para abordar este reto crediticio. Sin embargo, en la India, los agricultores siguen enfrentándose a obstáculos importantes para acceder al crédito, en particular en zonas remotas y rurales.
Si bien el gobierno ha adoptado medidas para abordar este problema mediante políticas liberales centradas en acelerar la financiación de las organizaciones de productores agrícolas (FPO), garantizar la liquidez de las instituciones financieras y aplicar el esquema de la Tarjeta de Crédito Kisan, entre otras medidas, persiste una brecha crediticia considerable que debe cerrarse. Se requieren soluciones digitales innovadoras para superar la brecha de información que existe entre los bancos y los agricultores.
Puntuaciones crediticias no disponibles de forma generalizada para los agricultores
La agricultura tiene una importancia enorme en la India, ya que emplea a alrededor del 43 % de la fuerza laboral total del país. Sin embargo, el sistema actual basado en puntuaciones crediticias no está disponible de forma generalizada para la concesión de préstamos agrícolas.
El Informe de 2019 del Grupo de Trabajo Interno para la Revisión del Crédito Agrícola destacó la necesidad de soluciones digitales innovadoras que permitan incorporar a los hogares excluidos al ámbito del crédito institucional de forma estructurada y adecuada.
La falta de acceso al crédito y a las puntuaciones crediticias puede atribuirse a la ausencia de registros financieros formales relativos a los gastos agrícolas, los ingresos y los excedentes. Además, la falta de información sobre el historial crediticio y la inexistencia de oficinas de referencia crediticia en las zonas rurales dificultan la recopilación y el almacenamiento de información sobre los prestatarios.
A pesar de estos retos, los bancos han implantado sólidos sistemas de tramitación de préstamos para la financiación agrícola.
Sin embargo, los amplios procesos que siguen los bancos y otras instituciones financieras, que incluyen la verificación física de las explotaciones y de las reclamaciones de titularidad de tierras, plantean retos importantes. La comprobación de estos aspectos requiere un tiempo y unos recursos financieros considerables. En consecuencia, muchos préstamos a agricultores siguen sin tramitarse debido a la falta de registros de tierras auténticos y de información sobre el historial crediticio.
Además, incluso cuando los agricultores obtienen préstamos, pueden surgir situaciones en las que las actividades agrícolas no avanzan según lo previsto. Algunos agricultores solicitan préstamos destinados a cultivos específicos con límites de crédito elevados, pero acaban sembrando otros cultivos. En algunos casos, los prestatarios desvían los fondos del préstamo para hacer frente a emergencias familiares, o acontecimientos externos afectan negativamente al proyecto.
A la luz de estos retos, es evidente que existe una necesidad urgente de soluciones digitales innovadoras que faciliten el acceso al crédito de los agricultores de la India. Estas soluciones no solo permitirían cerrar la brecha crediticia, sino también abordar la complejidad de los procesos de verificación y garantizar el uso adecuado de los fondos de los préstamos. Mediante la tecnología y los datos, el sector agrícola puede desbloquear todo el potencial de los agricultores y contribuir a su crecimiento y desarrollo económicos en general.
Soluciones digitales de préstamo para la agricultura
Para agilizar el proceso de desembolso de préstamos agrícolas, reducir las visitas sobre el terreno y evitar el cambio de préstamo, la empresa agrotecnológica Skymet Weather propone soluciones digitales de crédito agrícola para la concesión de nuevas Tarjetas de Crédito Kisan o la renovación de las KCC/otros préstamos mediante una puntuación crediticia agrícola.
Esta solución digital innovadora tiene como objetivo proporcionar datos fiables para un desembolso de préstamos sin complicaciones, detectar fraudes, identificar la falsa titularidad de tierras y los cultivos cultivados, y evitar el desvío de fondos por parte de los agricultores. Al minimizar la intervención manual durante la fase de tramitación de préstamos, esta solución mejorará la eficiencia y reducirá los retrasos.
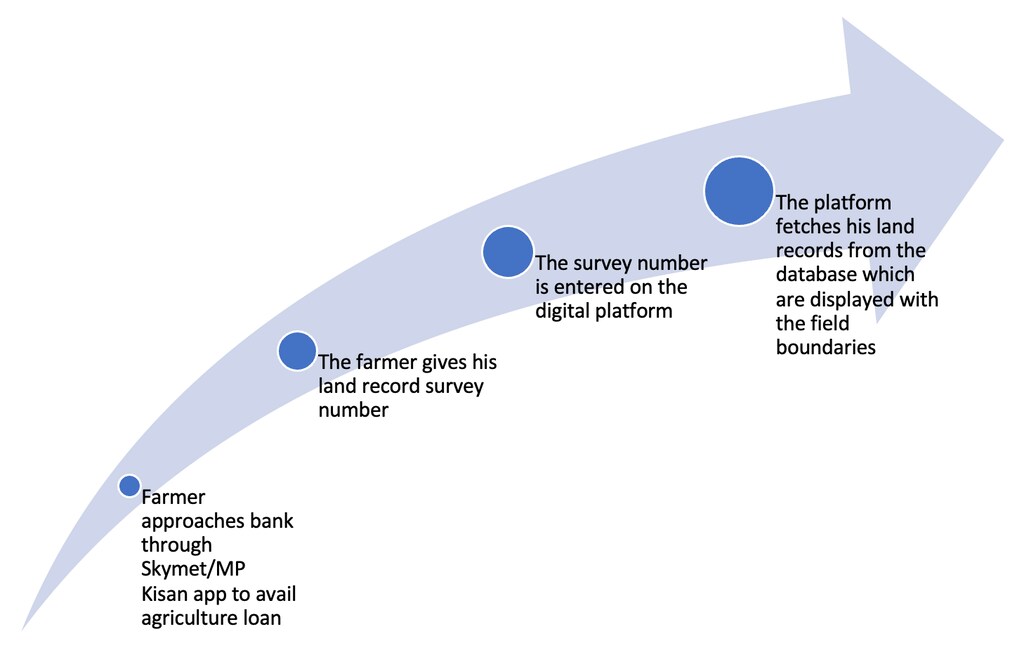
El informe generado incluirá información sobre el historial de cultivos del agricultor de los últimos tres años y el rendimiento previsto de sus explotaciones. También mostrará las parcelas colindantes con sus números de catastro, lo que permitirá a los topógrafos identificar las reclamaciones falsas de titularidad de tierras.
Datos geoespaciales para transformar el crédito agrícola
El Departamento de Bienestar de los Agricultores y Desarrollo Agrícola del Gobierno de Madhya Pradesh, como parte del proyecto Food Innovation Hub India, colabora con Skymet Weather para proporcionar acceso basado en API a los registros digitales de tierras.
Food Innovation Hubs son una plataforma de colaboración multisectorial y basada en el mercado que tiene como objetivo fortalecer los ecosistemas locales de innovación para acelerar de forma sostenible las innovaciones, con el objetivo de transformar los sistemas alimentarios. La colaboración facilitada por el Hub aprovecha tecnologías avanzadas para mejorar las prácticas agrícolas y apoyar a los agricultores.
Como parte de uno de los proyectos de colaboración público-privada facilitados por el Hub, se generará una puntuación agrícola mediante la integración de diversas fuentes de datos, entre ellas los números de catastro de las tierras y el historial de cultivos de los tres años anteriores de los agricultores.
Las fotografías geolocalizadas de los campos de los agricultores también se superpondrán a los mapas catastrales —que muestran los límites de las tierras— para permitir un análisis integral y la toma de decisiones. Mediante estas herramientas digitales, el gobierno pretende mejorar la productividad agrícola y empoderar a los agricultores de Madhya Pradesh.
Beneficios del crédito agrícola para agricultores y bancos
Sobre la base de la puntuación crediticia agrícola obtenida, las entidades prestamistas pueden dirigirse a estos agricultores para diversos tipos de préstamos agrícolas, como la compra de maquinaria agrícola y ganado (vacas, cabras, etc.), la creación de infraestructuras de riego, la construcción de pozos y almacenes, y otros.
Además, la misma plataforma utilizada para la suscripción de préstamos puede emplearse para supervisar la salud crediticia y facilitar la recuperación. Los conjuntos de datos de teledetección, por ejemplo, se utilizan para supervisar los campos después de la concesión del préstamo, proporcionando información sobre los tipos de cultivo.
Mientras tanto, se recopilan imágenes detalladas de los campos y puntos de control terrestre mediante aplicaciones móviles desarrolladas internamente, junto con conjuntos de datos satelitales ópticos y de microondas de código abierto. Estos datos permiten la aplicación de métodos de clasificación de cultivos supervisados convencionales y basados en aprendizaje automático.
Gracias a estas soluciones digitales de crédito agrícola, los agricultores pueden beneficiarse de una tramitación eficiente de los préstamos, de un mayor acceso al crédito y de una mejor supervisión de sus actividades agrícolas.
Este enfoque integrado tiene el potencial de transformar el panorama de la financiación agrícola para los agricultores y contribuir al crecimiento y desarrollo del sector agrícola en la India.
Para más información sobre el proyecto o sobre los Food Innovation Hubs, póngase en contacto con foodinnovationhubs@weforum.org




