A finales de mayo, el Fondo Monetario Internacional presentó su nueva Base de Datos de la Deuda Mundial. Por primera vez, los estadísticos del FMI han recopilado un conjunto exhaustivo de cálculos de la deuda pública y privada, país por país, y han elaborado una serie temporal que se remonta al final de la Segunda Guerra Mundial. Es un trabajo impresionante.
La cifra principal es llamativa. La deuda mundial ha alcanzado un nuevo máximo del 225 % del PIB mundial, por encima del récord anterior del 213 % registrado en 2009. Así pues, como señala el FMI, desde la crisis financiera de 2007-2008 no ha habido ningún desapalancamiento a escala mundial. En algunos países cambió la composición de la deuda: durante la recesión posterior a la crisis, la deuda pública sustituyó a la privada, pero ese cambio ya se ha detenido en gran medida.
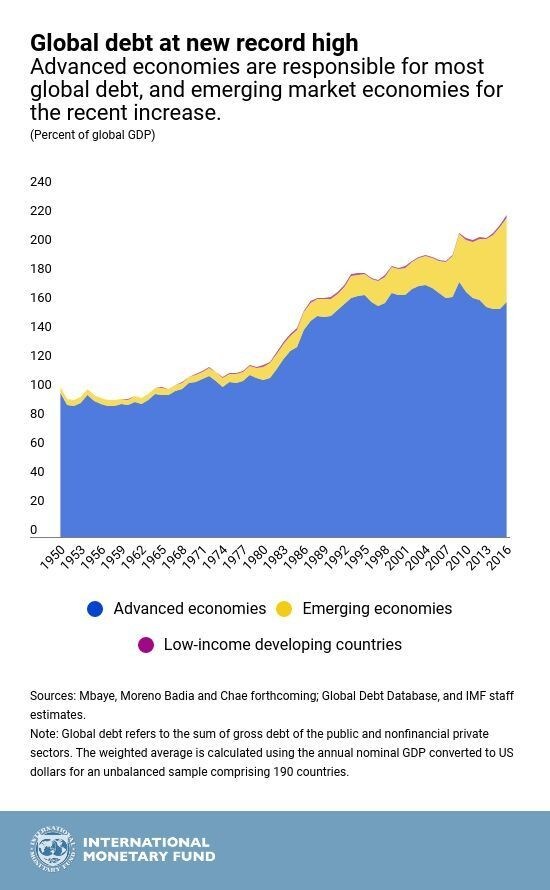
¿Son alarmantes estas cifras tan elevadas? En términos agregados, quizá no. En un momento en que el crecimiento económico es sólido en casi todas partes, los mercados financieros no parecen preocupados por la sostenibilidad de la deuda. Los tipos de interés a largo plazo siguen siendo extraordinariamente bajos. Sin embargo, las cifras tienden a respaldar la hipótesis de que ha aumentado la llamada intensidad de la deuda del crecimiento: parece que necesitamos niveles de deuda más altos para sostener una determinada tasa de crecimiento económico que antes.
Quizá se deba en parte a que el aumento de la desigualdad de ingresos y riqueza en los países desarrollados ha concentrado el poder adquisitivo en quienes tienden a gastar menos de lo que ingresan. Esa tendencia se ha estabilizado recientemente, pero sus consecuencias siguen presentes. También parece que el crecimiento de la productividad se ha ralentizado, por lo que una cantidad determinada de inversión genera menos producción que antes.1
La recomendación del FMI a los gobiernos es que reparen el tejado mientras hace sol: que acumulen un superávit fiscal o, al menos, reduzcan los déficits en los buenos tiempos, para estar mejor preparados para la próxima recesión, que sin duda llegará pronto. La actual expansión ya está bastante avanzada. Esto sitúa al FMI en rumbo de colisión con el Gobierno estadounidense, que está recortando impuestos, y ahora también con el nuevo Gobierno italiano. Si se llevan a cabo los grandiosos planes de los italianos para establecer una renta mínima y aumentar la inversión pública, pronto podrían encontrarse en difíciles conversaciones con el Fondo. El equipo que ha estado en Atenas durante los últimos años quizá pronto tenga reservado un vuelo a Roma.
Pero ¿qué consecuencias tiene que el aumento de la deuda se concentre principalmente en el sector privado? Esa es una cuestión que deben abordar las autoridades de estabilidad financiera de cada país.
Desde la crisis, se han introducido requisitos de capital nuevos y mucho más estrictos para los bancos, y los reguladores han desarrollado un conjunto de herramientas macroprudenciales. La idea es que puedan «ir contra el viento» de las expansiones crediticias excesivas y aumentar el capital que un banco debe mantener, con el objetivo de frenar la oferta de crédito antes de que alcance un nivel peligroso. El aumento podría aplicarse de forma general o centrarse, por ejemplo, en los préstamos hipotecarios, si el encarecimiento de la vivienda parece preocupantemente rápido. Otras opciones podrían ser imponer límites máximos a la relación entre el préstamo y el valor de la vivienda, o exigir un pago inicial mínimo para comprar una casa.
Se crearon nuevas autoridades para supervisar el uso de estas nuevas herramientas macroprudenciales. La Junta Europea de Riesgo Sistémico, presidida por el presidente del Banco Central Europeo, Mario Draghi, desempeña esa función en la Unión Europea. En el Reino Unido, el Comité de Política Financiera (FPC) del Banco de Inglaterra tiene jurisdicción nacional, aunque el gobernador del Banco de Inglaterra también es vicepresidente de la JERS. (No está claro qué ocurrirá con ese cargo después del Brexit). En Estados Unidos, el Consejo de Supervisión de la Estabilidad Financiera (FSOC) es el organismo coordinador.
Sin embargo, existen diferencias importantes entre ellos. En algunos aspectos, el FPC es el más poderoso de los tres. Puede imponer un colchón de capital anticíclico a los bancos británicos y en ocasiones ha amenazado con hacerlo. Durante un tiempo, el Comité consideró que los préstamos personales sin garantía estaban creciendo demasiado rápido.
La JERS no puede actuar de forma discreta, pero vigila de cerca a los Estados miembros de la UE y la AELC y publica informes periódicos. La revisión más reciente, publicada el mes pasado, mostró que Suecia, Noruega, Islandia, la República Checa y Eslovaquia han aplicado colchones adicionales en respuesta a las condiciones crediticias particulares de esos países. Desde entonces, Francia se ha sumado a la lista. En la eurozona, por supuesto, el BCE ejerce la supervisión, de modo que Draghi puede ponerse otro sombrero y actuar directamente, si es necesario, a través de su propio personal.
La situación en Estados Unidos es menos clara. El FSOC coordina, pero no es un regulador con poderes propios. Es como un cuenco en el que, de vez en cuando, se mezcla la sopa de letras de los reguladores financieros estadounidenses. No tiene autoridad sobre sus miembros ni puede imponer colchones anticíclicos. Los tribunales han frustrado sus intentos de clasificar a grandes aseguradoras estadounidenses como entidades de importancia sistémica mundial. En la Reserva Federal de Estados Unidos hay quienes desearían que la situación fuera distinta y reconocen que, sin el apoyo del FSOC, presidido por el secretario del Tesoro, les resultará difícil, si no imposible, recurrir al conjunto de herramientas macroprudenciales.
Por tanto, debemos confiar en que sean adecuados los requisitos de capital basados en los acuerdos de Basilea que imponen los distintos reguladores bancarios estadounidenses. Hasta ahora no se han reducido los coeficientes, aunque están en marcha otras iniciativas de desregulación propuestas por personas nombradas por Trump en los organismos pertinentes. La política macroprudencial quizá esté funcionando como se esperaba en Eslovaquia, pero es poco probable que acuda al rescate allí donde más se necesita: en el mayor mercado financiero del mundo.




