El mundo está más conectado que nunca: 57% de las personas utiliza internet móvil. Sin embargo, 3.000 millones de personas, en gran medida en países de ingreso bajo y mediano (PIBM), siguen sin conexión.
Aumentar la conectividad de las microempresas, pequeñas y medianas empresas (MIPYMES) a internet y a la economía digital en sentido amplio es un paso importante para alcanzar los Objetivos de Desarrollo Sostenible de la ONU, pero no ha recibido la atención que merece.
Aquí describimos los desafíos y las oportunidades de lograr que más MIPYMES de los PIBM se conecten en línea y participen en el comercio en línea.
Según las Naciones Unidas, las microempresas, pequeñas y medianas empresas (MIPYMES), tanto formales como informales, representan más del 90% de las empresas del mundo, lo que supone el 70% del empleo total y hasta el 50% del PIB mundial. Pero sabemos que las cifras no cuentan toda la historia. Las pequeñas empresas están entrelazadas con las comunidades de todo el mundo. Un ecosistema de pequeñas empresas resiliente significa una economía más resiliente.
Junto a esto, en los últimos años hemos visto que la conectividad digital es esencial para que las personas, las empresas y las comunidades sobrevivan y prosperen. Y aunque la GSMA estima que el 57% de la población mundial está en línea, todavía hay 3.000 millones de personas en todo el mundo que siguen sin conexión, casi en su totalidad en los PIBM.
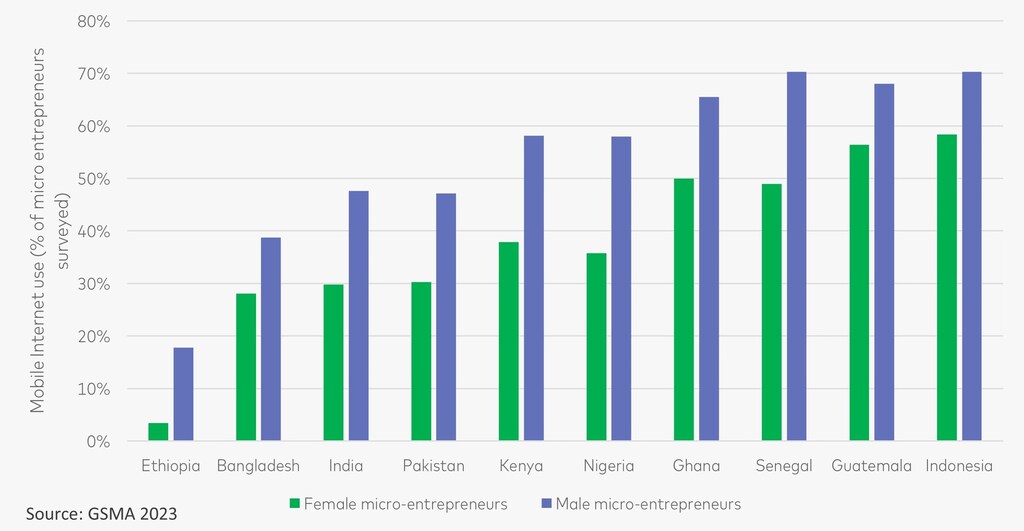
Esta brecha incluye a las MIPYMES, que enfrentan barreras clave para aprovechar la conectividad digital. La brecha es especialmente evidente entre las microempresas y las empresas propiedad de mujeres, según una reciente investigación de la GSMA (véase la Figura 1). Las mujeres se rezagan en cada etapa de la inclusión digital. A nivel individual, por ejemplo, las mujeres de los PIBM tienen un 17% menos de probabilidades que los hombres de poseer un teléfono inteligente, un 19% menos de probabilidades de usar internet móvil y un 28% menos de probabilidades de tener una cuenta de dinero móvil. Esto es significativo porque en los PIBM los teléfonos móviles son el medio principal, y a menudo el único, por el que las personas acceden a internet.
El Objetivo 6 de promoción de la Comisión de Banda Ancha de la ONU se centra en mejorar la conectividad de las MIPYMES en un 50% para 2025. Sin embargo, no se dispone de datos pertinentes, agregados o por sector, para seguir los avances, lo que aumenta los desafíos para alcanzar un objetivo que ya es urgente. No se recopilan datos a nivel mundial para determinar cómo utilizan las MIPYMES su conectividad, ni existen estudios sobre las MIPYMES que aún no están en línea que ayuden a orientar nuestra comprensión de los obstáculos actuales.
Las barreras y oportunidades para la conectividad digital de las MIPYMES
En septiembre de 2023, el Grupo de Trabajo sobre Conectividad para las MIPYMES de la Comisión de Banda Ancha, copresidido por la GSMA y el Centro de Comercio Internacional (ITC), con Mastercard como colaborador experto, publicó el informe Making Digital Connectivity Work for MSMEs.
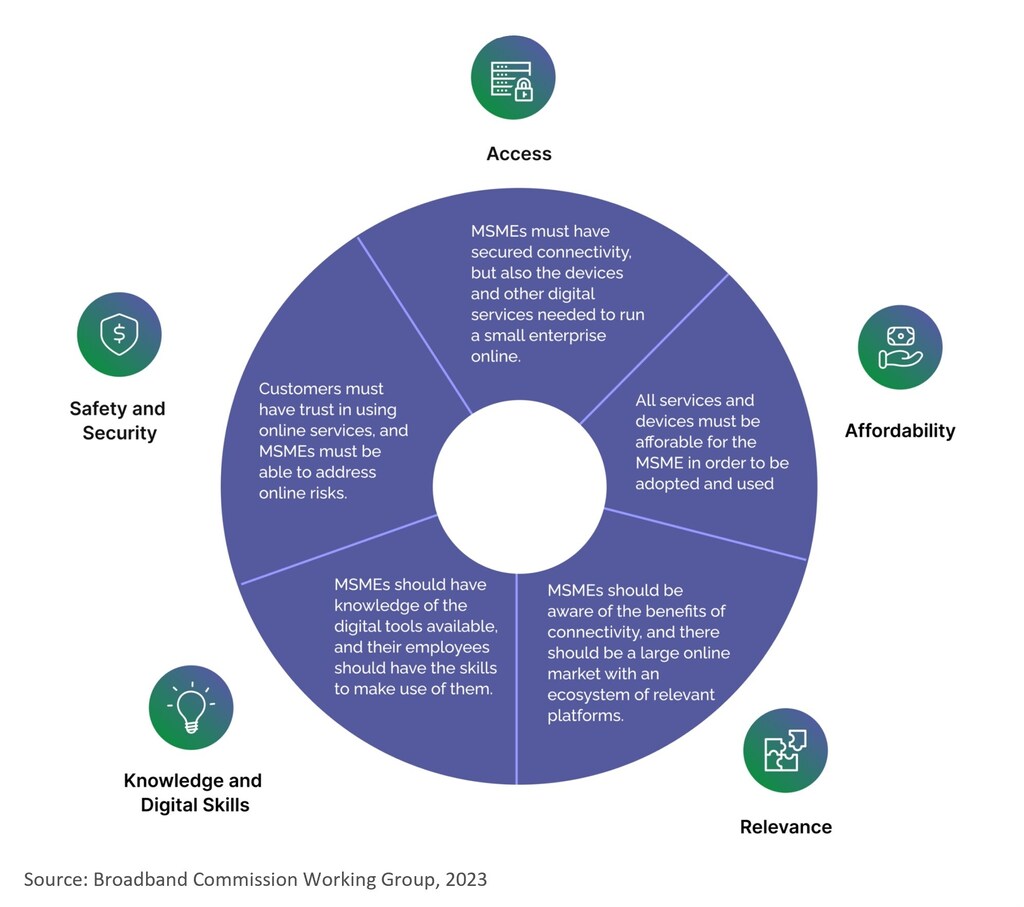
El informe describe las barreras y oportunidades para la conectividad de las MIPYMES con un marco de cinco partes:
La conectividad digital tiene beneficios significativos para las MIPYMES, ya que facilita el acceso a los mercados y aporta resiliencia, y promueve nuevas iniciativas empresariales. Según se cita en el informe, el 85% de las empresas que utilizan tecnologías digitales declaró que, como resultado, aumentaron sus ventas, y el 81% afirmó que las tecnologías digitales les ayudaron a reducir costes. Estos beneficios también se extienden a sus economías. Un estudio reciente patrocinado por la UIT demostró que por cada aumento del 1% en la penetración de la banda ancha móvil, el PIB aumentó un 0,20% en los países en desarrollo.
Es crucial que las empresas de todos los tamaños también dependan de un conjunto de «facilitadores digitales» para convertir su conectividad en valor económico adicional. Entre ellos se incluyen el alojamiento web y los servicios basados en la nube, las plataformas, los servicios financieros digitales y el acceso a los servicios de administración electrónica. Aunque se requieren competencias digitales para utilizar estos facilitadores, estos pueden ayudar a simplificar las tareas de las pequeñas empresas e incorporar elementos de formación. También pueden ofrecer servicios de seguridad y protección de datos para generar confianza. La vitalidad de este ecosistema de facilitadores digitales de apoyo determina la capacidad de las pequeñas empresas para obtener la verdadera escala de los beneficios de la conectividad y ser competitivas en línea.
Recomendaciones para todas las partes interesadas
Para aumentar la participación de las MIPYMES en la economía digital, los gobiernos, las organizaciones internacionales, las empresas y las ONG deberán acelerar los esfuerzos para cerrar las brechas de conectividad. Esto creará facilitadores digitales que impulsen la concienciación y el uso, y que apoyen de forma programática a las comunidades desatendidas y marginadas.
Por ejemplo, los programas de inclusión digital de la GSMA (Connected Society y Connected Women) trabajan con la industria móvil, los gobiernos y otras partes interesadas clave para aumentar aún más el acceso y el uso de internet móvil, con especial atención a los grupos de población desatendidos en los PIBM. Como parte de estos esfuerzos, la GSMA puso en marcha un proyecto de tres años para acelerar la inclusión digital y financiera de las mujeres microemprendedoras en África y Asia, con financiación de la Fundación Bill y Melinda Gates. Tras la fase de investigación en diez mercados, el equipo presta ahora apoyo a los operadores móviles asociados en Pakistán, Kenia y otros países para identificar, desarrollar y ampliar enfoques que permitan llegar a más mujeres microemprendedoras.
Otro ejemplo es Mastercard Farm Pass, una plataforma digital que funciona en línea y fuera de línea para conectar directamente a los pequeños agricultores con el ecosistema agrícola y financiero. Los pequeños agricultores, especialmente en los PIBM, suelen estar alejados de los beneficios de la conectividad digital. Farm Pass ofrece un mercado digital para que los agricultores accedan a mercados fiables y precios justos por sus productos. Para superar la falta inicial de conectividad y de competencias digitales, existe una red de agentes y de organizaciones de productores agrícolas (OPA) que trabajan con los agricultores para ayudarles a acceder a los servicios de Farm Pass. A los agricultores se les asigna una identidad digital funcional vinculada a los datos de su cosecha y a su historial de transacciones, lo que ayuda a construir un perfil digital del agricultor y facilita el acceso mejorado a proveedores de servicios financieros, compradores y proveedores.
Farm Pass forma parte de la plataforma digital de Mastercard Community Pass, que conecta a personas de comunidades remotas y desatendidas con proveedores de servicios. Community Pass está disponible en varios países africanos y en India, y más de 4 millones de pequeños agricultores ya se cuentan como usuarios. En India, los agricultores de tomate y zanahoria que usan Farm Pass han informado de que su producción aumentó un 20% y han logrado recibir precios hasta un 20% más altos por sus productos. Hace unos años, Mastercard también se comprometió a conectar a 25 millones de mujeres emprendedoras con soluciones que les ayuden a hacer crecer sus negocios, como parte de una iniciativa más amplia para incorporar a la economía digital a 1.000 millones de personas y a 50 millones de pequeñas empresas. Este hito se alcanzó a principios de este año, antes del objetivo de 2025.
La colaboración continua entre las partes interesadas clave es esencial. La EDISON Alliance, de la que Mastercard y la GSMA son miembros, es un ejemplo de ello en acción, con socios que trabajan juntos para acelerar la inclusión digital y financiera, cerrar la brecha de género y colaborar en torno a la inversión, las herramientas, el marco regulatorio y las formas de garantizar la confianza en la tecnología.
La confianza también es el tema de la próxima Reunión Anual 2024 del Foro Económico Mundial, que explora las oportunidades que permiten las nuevas tecnologías; es necesario un marco regulatorio y de infraestructuras adecuado para que las MIPYMES confíen en la tecnología y adopten la conectividad digital.
Una mayor adopción de la tecnología digital y la participación de las MIPYMES en la economía digital aportan importantes beneficios económicos, impulsan la demanda de capacidad digital y, a su vez, mejoran la justificación empresarial de nuevas inversiones en conectividad a nivel mundial. Sin embargo, lograr estos beneficios no está garantizado y requiere un mayor esfuerzo por parte de todas las partes interesadas. Comprometámonos todos a ayudar a que cada empresa pueda prosperar en un mundo cada vez más conectado.




