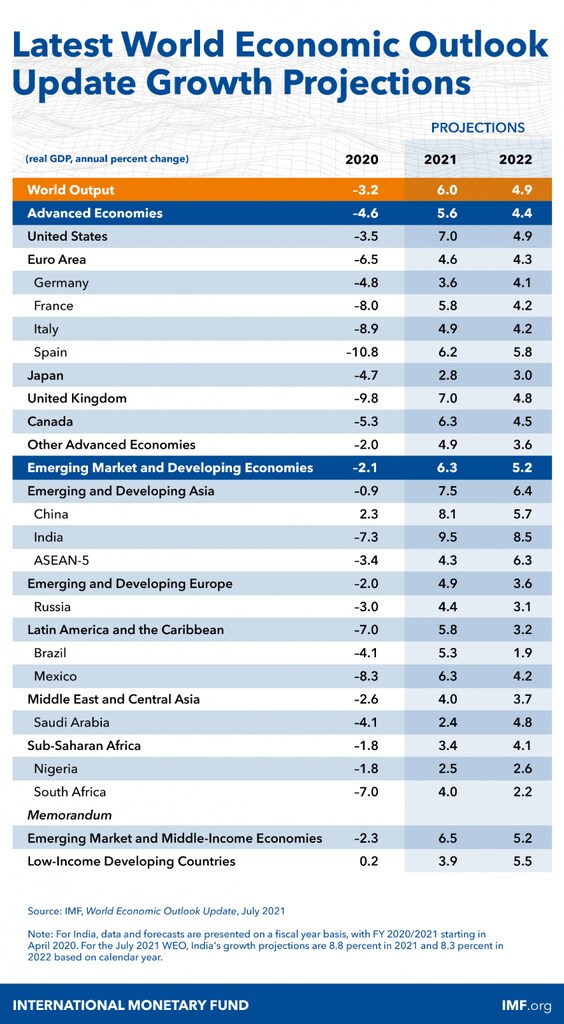
La última previsión de crecimiento mundial del FMI ha identificado una brecha creciente entre las economías avanzadas y muchas economías de mercados emergentes y en desarrollo.
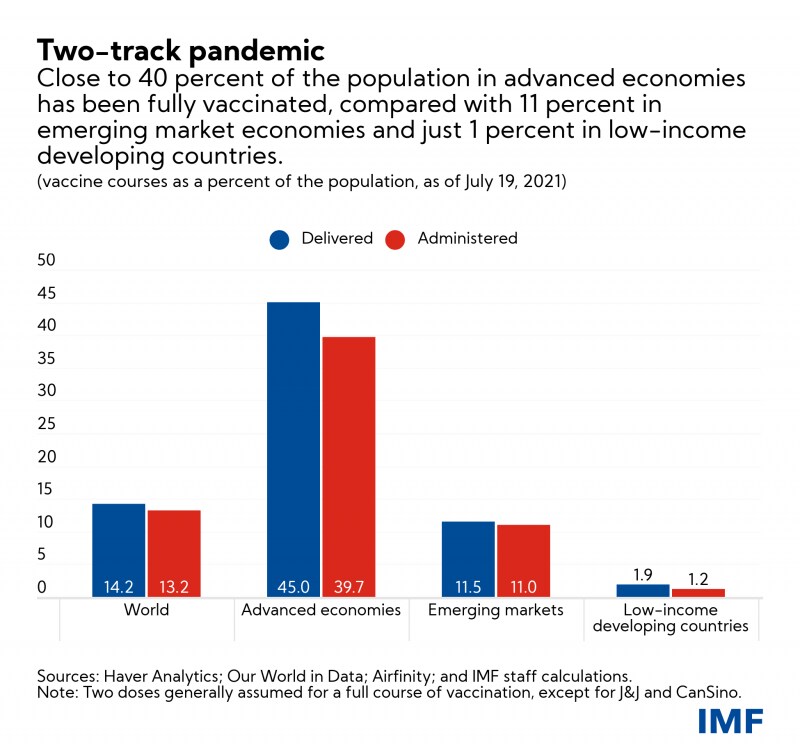
Solo el 11 % de la población de las economías de mercados emergentes ha sido vacunada, y en los países en desarrollo de bajos ingresos la proporción es aún menor.
Son necesarias políticas a nivel nacional y un apoyo internacional sólido para cerrar esta brecha de desigualdad, escribe la consejera económica del FMI, Gita Gopinath.
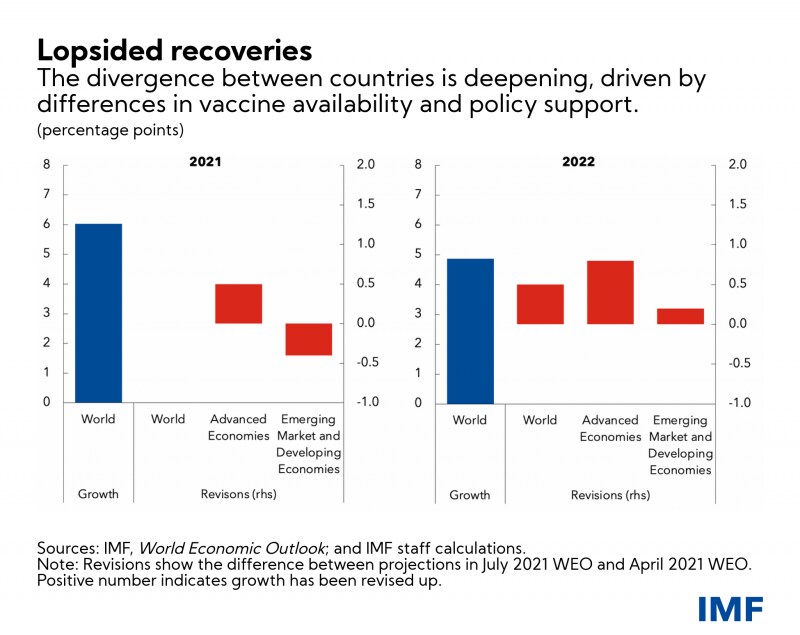
La recuperación económica mundial continúa, pero con una brecha cada vez mayor entre las economías avanzadas y muchas economías de mercados emergentes y en desarrollo. Nuestra última previsión de crecimiento mundial de 6 % para 2021 no ha variado respecto a la perspectiva anterior, pero su composición ha cambiado.
Las perspectivas de crecimiento de las economías avanzadas este año han mejorado en 0,5 puntos porcentuales, pero esto se compensa exactamente con una revisión a la baja de las economías de mercados emergentes y en desarrollo, impulsada por una rebaja significativa en Asia emergente. Para 2022, proyectamos un crecimiento mundial del 4,9 %, frente a nuestra previsión anterior del 4,4 %. Pero, de nuevo, subyace a esto una mejora considerable en las economías avanzadas y una más moderada en las economías de mercados emergentes y en desarrollo.
Calculamos que la pandemia ha reducido los ingresos per cápita en las economías avanzadas un 2,8 % anual, en relación con las tendencias previas a la pandemia durante 2020-2022, frente a una pérdida anual per cápita del 6,3 % anual en las economías de mercados emergentes y en desarrollo (excluida China).
Estas revisiones reflejan, en buena medida, diferencias en la evolución de la pandemia a medida que se impone la variante delta. Cerca del 40 % de la población de las economías avanzadas ha recibido la pauta completa de vacunación, frente al 11 % en las economías de mercados emergentes, y una fracción mínima en los países en desarrollo de bajos ingresos. Los ritmos de vacunación más rápidos de lo previsto y el retorno a la normalidad han llevado a mejoras, mientras que la falta de acceso a las vacunas y los nuevos brotes de casos de COVID-19 en algunos países, en particular India, han provocado rebajas.
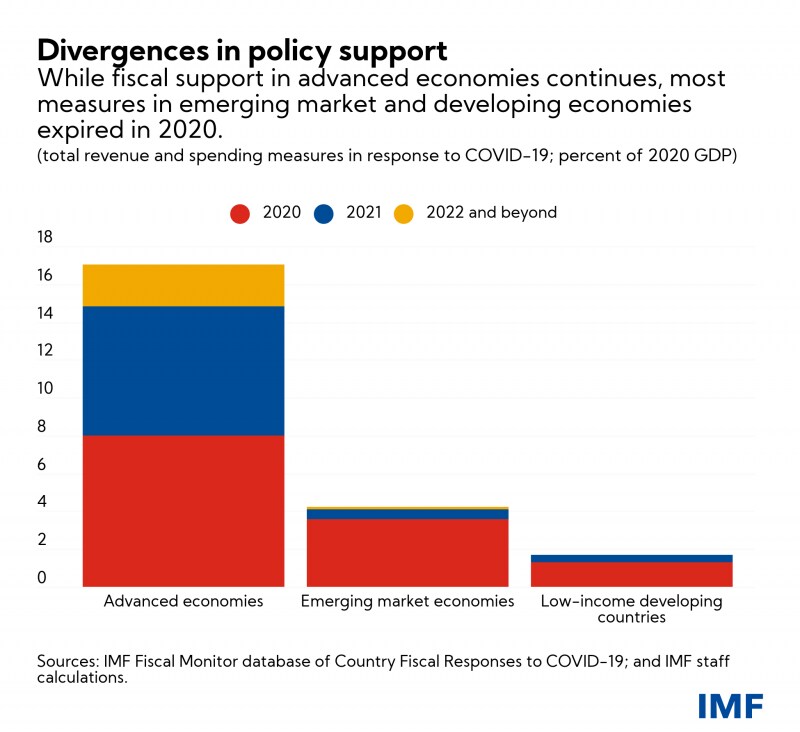
Las divergencias en el apoyo político son una segunda fuente de la brecha creciente. Estamos viendo que continúa un apoyo fiscal considerable en las economías avanzadas, con 4,6 billones de dólares en medidas anunciadas relacionadas con la pandemia disponibles en 2021 y en adelante. La revisión al alza del crecimiento mundial para 2022 refleja en gran medida el apoyo fiscal adicional previsto en Estados Unidos y procedente de los fondos Next Generation de la Unión Europea.
Por otro lado, en las economías de mercados emergentes y en desarrollo, la mayoría de las medidas expiraron en 2020 y estas economías buscan reconstruir sus colchones fiscales. Algunos mercados emergentes, como Brasil, Hungría, México, Rusia y Turquía, también han empezado a subir los tipos de la política monetaria para contener las presiones alcistas de precios. Los exportadores de materias primas se han beneficiado de precios de las materias primas superiores a lo previsto.
Preocupaciones por la inflación
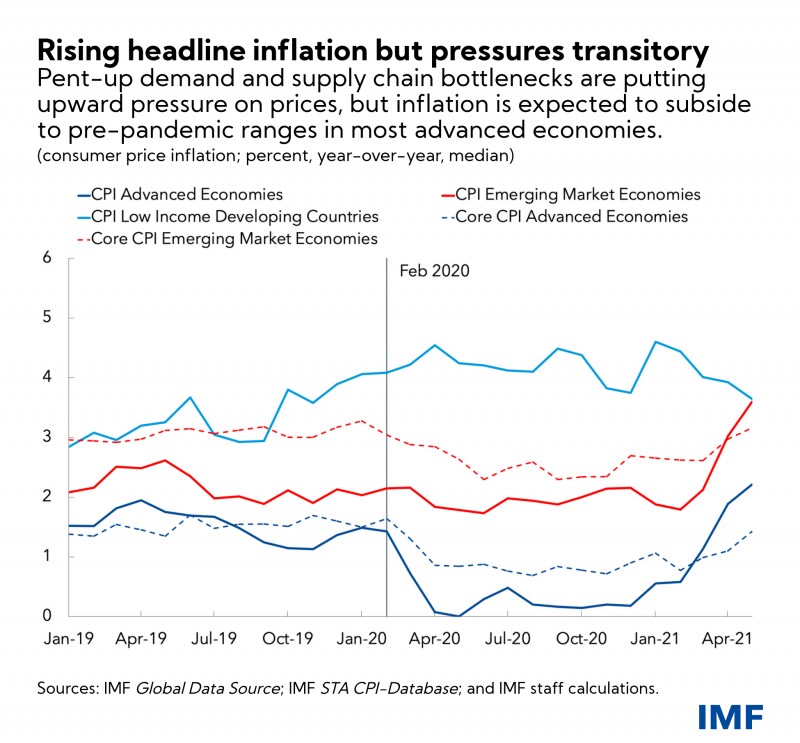
Las réplicas de la convulsión del año pasado plantean desafíos singulares para las políticas. La demanda acumulada y los cuellos de botella en las cadenas de suministro están presionando al alza los precios. No obstante, en la mayoría de las economías avanzadas se prevé que la inflación descienda a los niveles previos a la pandemia en 2022, por las siguientes razones:
En primer lugar, una parte significativa de las lecturas de inflación anormalmente altas es transitoria, derivada de sectores afectados por la pandemia, como los viajes y la hostelería, y de la comparación con las lecturas anormalmente bajas del año pasado, como en el caso de los precios de las materias primas.
En segundo lugar, las tasas de empleo general siguen muy por debajo de los niveles previos a la pandemia en la mayoría de los países y, aunque ha habido un rápido crecimiento salarial en algunos sectores, el crecimiento salarial general se mantiene dentro de rangos normales. A medida que mejoren los indicadores sanitarios y expiren las medidas excepcionales de apoyo a los ingresos, se espera que las dificultades de contratación en determinados sectores disminuyan y alivien las presiones salariales.
En tercer lugar, las expectativas de inflación a largo plazo (medidas mediante encuestas e indicadores basados en los mercados) siguen bien ancladas, y factores como la automatización, que han reducido la sensibilidad de los precios a los cambios en la holgura del mercado laboral, probablemente se han intensificado durante la pandemia.
Esta valoración está, no obstante, sujeta a una incertidumbre considerable dada la naturaleza inexplorada de esta recuperación. Las interrupciones más persistentes del suministro y el fuerte aumento de los precios de la vivienda son algunos de los factores que podrían provocar una inflación persistentemente alta. Además, se espera que la inflación se mantenga elevada en 2022 en algunas economías de mercados emergentes y en desarrollo, en parte por las presiones continuas sobre los precios de los alimentos y las depreciaciones monetarias, lo que crea otra brecha más.
Aunque un acceso más generalizado a las vacunas podría mejorar las perspectivas, los riesgos, en conjunto, se inclinan a la baja. La aparición de variantes del virus altamente infecciosas podría descarrilar la recuperación y eliminar 4,5 billones de dólares acumulados del PIB mundial para 2025. Las condiciones financieras también podrían endurecerse bruscamente en un contexto de valoraciones de activos tensionadas, si se produjera una reevaluación repentina de las perspectivas de la política monetaria, especialmente en Estados Unidos. También es posible que el gasto de estímulo en Estados Unidos resulte más débil de lo esperado. Un empeoramiento de la pandemia y un endurecimiento de las condiciones financieras supondrían un doble golpe para las economías de mercados emergentes y en desarrollo y frenarían gravemente sus recuperaciones.
Políticas para frenar las divergencias y mejorar las perspectivas
Es necesaria una acción multilateral para garantizar un acceso rápido y a escala mundial a las vacunas, los diagnósticos y los tratamientos. Esto salvaría innumerables vidas, impediría que surjan nuevas variantes y añadiría billones de dólares al crecimiento económico mundial. La propuesta reciente del personal técnico del FMI para poner fin a la pandemia, respaldada por la Organización Mundial de la Salud, el Banco Mundial y la Organización Mundial del Comercio, fija el objetivo de vacunar al menos al 40 % de la población de todos los países a finales de 2021 y al menos al 60 % a mediados de 2022, junto con garantizar diagnósticos y tratamientos adecuados a un coste de 50 000 millones de dólares.
Para alcanzar estos objetivos, al menos 1 000 millones de dosis de vacunas deberían compartirse en 2021 por parte de los países con excedentes de vacunas, y los fabricantes de vacunas deberían priorizar las entregas a los países de ingresos bajos y medianos bajos. Es importante eliminar las restricciones comerciales sobre los insumos para vacunas y las vacunas terminadas, y realizar inversiones adicionales en la capacidad regional de producción de vacunas para garantizar una producción suficiente. También es esencial poner a disposición financiación en forma de donaciones por adelantado de alrededor de 25 000 millones de dólares para diagnósticos, tratamientos y preparación frente a vacunas en los países en desarrollo de bajos ingresos.
Una prioridad relacionada es garantizar que las economías con restricciones financieras mantengan el acceso a la liquidez internacional. Los principales bancos centrales deberían comunicar con claridad sus perspectivas de política monetaria y asegurar que los temores a la inflación no desencadenen un endurecimiento rápido de las condiciones financieras. Debería completarse con rapidez una asignación general de Derechos Especiales de Giro (DEG) equivalente a 650 000 millones de dólares (250 000 millones para las economías de mercados emergentes y en desarrollo), tal como propone el FMI, para proporcionar colchones de liquidez a los países y ayudarlos a atender sus necesidades de gasto esencial. El efecto puede amplificarse aún más si los países ricos canalizan voluntariamente sus DEG hacia las economías de mercados emergentes y en desarrollo. Por último, se necesita una mayor acción para garantizar que el Marco Común del G20 logre reestructurar eficazmente la deuda de los países cuya deuda ya es insostenible.
El otro gran desafío compartido es reducir las emisiones de carbono y frenar el aumento de las temperaturas globales para evitar resultados catastróficos en materia de salud y económicos. Será necesaria una estrategia de múltiples frentes, cuyo eje central sea la fijación de precios al carbono. Los ingresos procedentes de los mecanismos de fijación de precios al carbono deberían utilizarse para financiar transferencias compensatorias a quienes se vean perjudicados por la transición energética. Paralelamente, se necesitan un impulso a las infraestructuras verdes y subvenciones para la investigación en tecnologías ecológicas, con el fin de acelerar el paso hacia una menor dependencia del carbono. Hasta ahora, solo el 18 % del gasto destinado a la recuperación se ha dedicado a actividades de bajas emisiones de carbono.
Políticas a nivel nacional necesarias para reforzar los esfuerzos multilaterales para asegurar la recuperación
Los esfuerzos de política a nivel nacional deberían seguir adaptándose a la fase de la pandemia:
En primer lugar, para salir de la crisis aguda dando prioridad al gasto sanitario, incluidas las vacunaciones, y al apoyo específico a los hogares y las empresas afectadas;
A continuación, para asegurar la recuperación con más énfasis en un apoyo fiscal y monetario más amplio, según el espacio disponible, incluidas medidas correctoras para revertir la pérdida en educación, y apoyando la reasignación de mano de obra y capital hacia sectores en crecimiento mediante subsidios a la contratación específicos y mecanismos eficientes de resolución de quiebras; y
Por último, para invertir en el futuro, avanzando en objetivos a largo plazo como aumentar la capacidad productiva, acelerar la transición hacia una menor dependencia del carbono, aprovechar los beneficios de la digitalización y garantizar que las ganancias se compartan de manera equitativa.
Las medidas fiscales deberían enmarcarse en un marco fiscal creíble a medio plazo para garantizar que la deuda siga siendo sostenible. En muchos países, esto implicará mejorar la capacidad tributaria, aumentar la progresividad fiscal y eliminar el gasto ineficiente. Los países en desarrollo de bajos ingresos también necesitarán un apoyo internacional sólido.
Los bancos centrales deberían evitar endurecer prematuramente las políticas cuando se enfrenten a presiones inflacionistas transitorias, pero deberían estar preparados para actuar con rapidez si las expectativas de inflación muestran signos de desanclaje. Los mercados emergentes también deberían prepararse para unas condiciones financieras externas posiblemente más restrictivas, alargando los vencimientos de la deuda cuando sea posible y limitando la acumulación de deuda en moneda extranjera sin cobertura.
La recuperación no está asegurada hasta que la pandemia se haya contenido a escala mundial. Las acciones de política concertadas y bien orientadas a nivel multilateral y nacional pueden marcar la diferencia entre un futuro en el que todas las economías experimenten recuperaciones duraderas o uno en el que las divergencias se intensifiquen, los pobres se empobrezcan y crezcan el malestar social y las tensiones geopolíticas.