Desde el final de la Segunda Guerra Mundial, las economías avanzadas han experimentado fluctuaciones duraderas de la actividad económica (p. ej., Crafts y Toniolo 1996; Temin 2002). Estas fluctuaciones han dado lugar a ciclos económicos más volátiles y persistentes de lo que suele analizarse. En una contribución fundamental, Comin y Gertler (2006) los caracterizan para la economía estadounidense y los denominan «ciclos de medio plazo». En un artículo reciente (Correa-López y de Blas 2018), examinamos más de cerca los datos históricos y descubrimos que, a medio plazo, las fluctuaciones de la producción y la inversión en los países europeos han sido aún más volátiles y persistentes que en Estados Unidos. Además, la producción, la inversión y la productividad incorporada¹ de Estados Unidos se adelantan y presentan una fuerte correlación, respectivamente, con la producción, la inversión y la productividad incorporada de Europa en las frecuencias medias, como muestra la figura 1. Para comprender qué impulsa estos movimientos conjuntos, presentamos pruebas de la difusión internacional de tecnologías estadounidenses a través del comercio. Asimismo, mostramos que las empresas estadounidenses de mayor tamaño pueden desempeñar un papel importante a la hora de explicar los patrones agregados observados entre países, dada su relevancia en el comercio. A partir de Comin y Gertler (2006), desarrollamos un modelo macroeconómico cuantitativo de dos economías avanzadas con el fin de reproducir los hechos estilizados observados en los datos.
Figura 1 Componente de frecuencia media del PIB por población en edad de trabajar
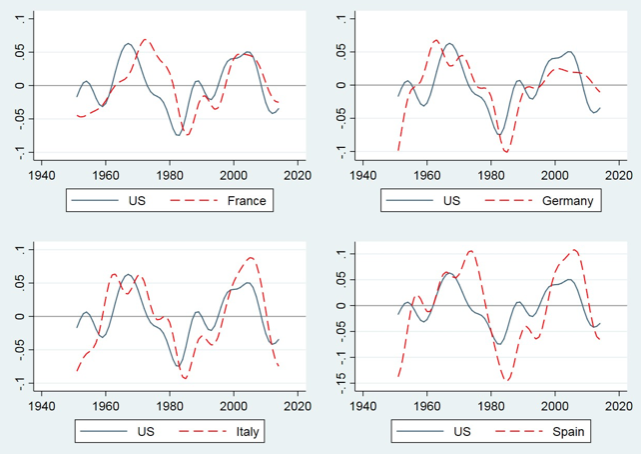
Nota: Mediante el filtro de paso de banda para extraer el componente de frecuencia media, el eje vertical mide la desviación porcentual, en términos unitarios, de la producción per cápita respecto de su tendencia.
Características estilizadas del movimiento conjunto internacional a medio plazo
El patrón internacional de movimiento conjunto a medio plazo que hemos identificado apunta a que las perturbaciones persistentes de Estados Unidos desempeñan un papel importante en la generación de fluctuaciones a medio plazo en las economías avanzadas. En particular, en las frecuencias medias, el gasto estadounidense en I+D y las patentes se adelantan y presentan una fuerte correlación con los ciclos de producción e inversión de Europa. Además, se observan fuertes movimientos conjuntos en las frecuencias medias entre, por un lado, el volumen de las exportaciones bilaterales y el número de variedades de bienes intermedios exportadas desde Estados Unidos y, por otro, los ciclos de producción e inversión de sus principales socios comerciales europeos, como muestra la tabla 1. Las fluctuaciones de las variables del comercio bilateral estadounidense en las frecuencias medias se adelantan ligeramente al ciclo europeo de medio plazo, lo que sugiere que, una vez exportadas, estas tecnologías se difunden rápidamente en las economías avanzadas.
Tabla 1 Número de variedades comercializadas y ciclo europeo de medio plazo
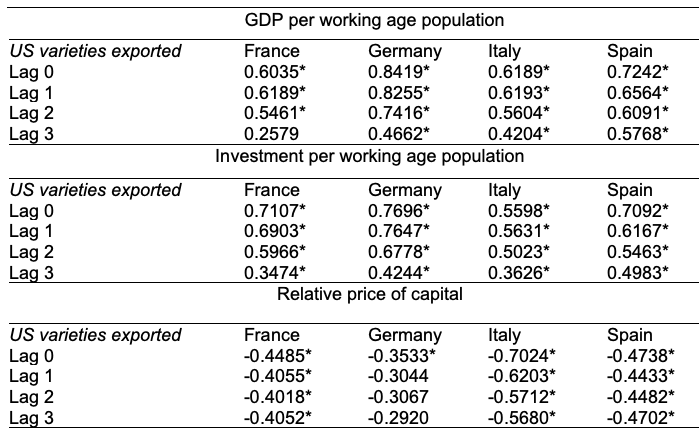
Nota: Coeficientes de correlación en el componente de frecuencia media. Las variedades se miden como el número sin filtrar de categorías de la SITC, rev. 2, hasta el nivel de desagregación de 5 dígitos en las manufacturas (excluidos los bienes de consumo), con un valor comercializado superior a 1 millón de dólares, según lo declarado por el importador. Las correlaciones se calculan para 1980-2014 y su significación se indica al nivel del 5 %.
Es importante señalar que, al parecer, las grandes empresas afectan a la transmisión de los ciclos tecnológicos de Estados Unidos. Las pruebas presentadas en la tabla 2 muestran que, a medio plazo, las fluctuaciones del tamaño de las empresas medianas y grandes están significativamente más correlacionadas con los ciclos de producción e inversión de Europa que las fluctuaciones del tamaño de las empresas más pequeñas. Además, las empresas manufactureras medianas y, sobre todo, grandes de Estados Unidos impulsan el ciclo de medio plazo de las exportaciones bilaterales estadounidenses, lo que las sitúa a la vanguardia de la difusión internacional de tecnología.
Tabla 2 Tamaño de las empresas manufactureras estadounidenses y ciclo europeo de medio plazo
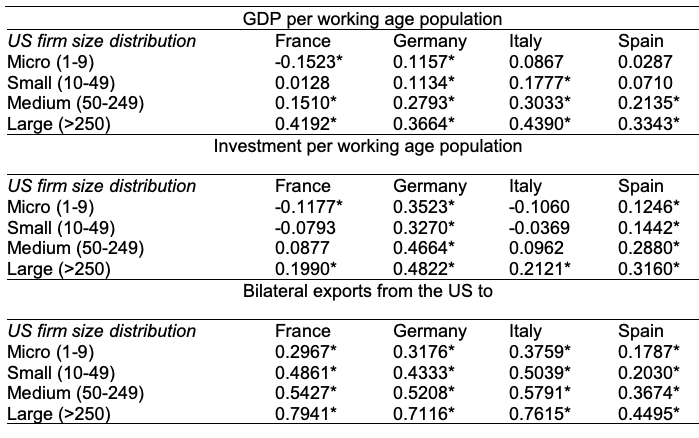
Nota: El tamaño se aproxima mediante el número de empleados (es decir, las microempresas tienen de 1 a 9 empleados, y así sucesivamente). Período 1977-2014. Coeficientes de correlación contemporánea en el componente de frecuencia media; la significación se indica al nivel del 5 %.
En conjunto, las pruebas sugieren que las empresas estadounidenses de mayor tamaño, al difundir tecnología incorporada mediante el comercio de bienes intermedios manufacturados, pueden determinar la producción de Europa en frecuencias relativamente bajas. Estas características estilizadas refuerzan la importancia de explorar el papel de la heterogeneidad entre empresas en la transmisión internacional de perturbaciones mediante el comercio de bienes intermedios del sector de bienes de capital, un motor clave del crecimiento incorporado.
El modelo
Para explicar estas pruebas, en nuestro artículo proponemos un modelo macroeconómico asimétrico de dos países con tres elementos distintivos. En primer lugar, el crecimiento endógeno está impulsado por el cambio técnico incorporado en nuevas variedades de bienes intermedios para el sector de bienes de capital (p. ej., Romer 1990; Comin y Gertler 2006). En segundo lugar, existen diferencias entre países en la heterogeneidad de las empresas que producen dichos bienes intermedios (p. ej., Melitz 2003; Ghironi y Melitz 2005). En tercer lugar, los países comercian con distintas variedades (p. ej., Comin et al. 2014; Santacreu 2015). Las nuevas variedades de bienes intermedios desarrolladas para el sector de bienes de capital son el resultado de inversiones en innovación y adopción que ambos países pueden realizar. El cambio técnico desincorporado en la producción final constituye la segunda fuente de crecimiento y, por simplicidad, es exógeno.
El modelo introduce heterogeneidad entre empresas en la producción de bienes intermedios especializados, adaptando el marco que Melitz (2003) desarrolló inicialmente, en el que las empresas difieren en su nivel de productividad y utilizan mano de obra en la producción. Los umbrales de productividad responden a variables de demanda (negativamente) y de costes (positivamente), y determinan qué empresas producen para el mercado nacional y cuáles lo hacen tanto para el mercado nacional como para la exportación. A su vez, los umbrales de productividad nacional y de exportación determinan la probabilidad de exportar. Manteniendo constante el otro umbral de productividad, un aumento del umbral nacional (de exportación) aumenta (reduce) la probabilidad de exportar. El número de variedades producidas en el país, junto con la probabilidad de exportar, determina el número de bienes intermedios comercializados. En un modelo de crecimiento endógeno de variedades como este, los umbrales de productividad presentan dinámicas a largo plazo asociadas a la tasa de crecimiento de estado estacionario de la economía, así como dinámicas de ajuste a corto y medio plazo tras perturbaciones exógenas. Estas últimas resultan fundamentales para la transmisión internacional de las perturbaciones.
Calibración y crecimiento equilibrado
El modelo se calibra para dos economías avanzadas, con Estados Unidos como líder, y se evalúa su respuesta dinámica tras perturbaciones tecnológicas incorporadas y desincorporadas, que suelen considerarse los principales motores de las fluctuaciones a corto plazo (p. ej., Backus et al. 1992; Fisher 2006). La calibración de referencia implica que el cambio técnico incorporado explica el 59 % del crecimiento a largo plazo de la producción por persona en edad de trabajar, y el cambio técnico desincorporado, el 41 %, en consonancia con las pruebas cuantitativas de las descomposiciones del crecimiento de estado estacionario de Estados Unidos (Greenwood et al. 1997; Cummins y Violante 2002).
Ajuste macroeconómico a medio plazo
El modelo genera umbrales de productividad que varían considerablemente según el horizonte de diez años, los países y las perturbaciones. Consideremos una perturbación negativa de la PTF en Estados Unidos. A medida que cae el salario real estadounidense, aumenta inicialmente el número de variedades (o innovaciones) estadounidenses exportadas, ya que algunos fabricantes de bienes intermedios, ante una recesión nacional, se convierten en exportadores. Es decir, aumentan tanto la probabilidad de exportar como el número de variedades exportadas por las empresas estadounidenses. Este ajuste resulta fundamental para el país seguidor. Las variedades recién importadas del país líder generan ganancias de eficiencia en la producción de inversión del país seguidor, lo que frena la recesión en el sector de bienes intermedios y redirige recursos hacia la adopción nacional. Sin embargo, esto hace que la recesión en la economía seguidora sea muy pronunciada y, sobre todo, persistente. El país seguidor reduce considerablemente la inversión en innovación, lo que provoca una gran caída del número de nuevas variedades nacionales que, en definitiva, son el motor de la recuperación y el crecimiento futuro.
Como muestra la figura 2, con el tiempo la recesión estadounidense se convierte en una prolongada recesión en el extranjero, causada principalmente por los efectos duraderos de una menor tecnología incorporada en la producción de bienes intermedios para el sector de bienes de capital. En conjunto, el modelo predice que el comercio, tanto en cantidades como en variedades, se mantiene por debajo de la tendencia durante un horizonte considerablemente prolongado.
Figura 2 Funciones de respuesta al impulso ante una perturbación negativa de la PTF en la economía líder (país de origen)
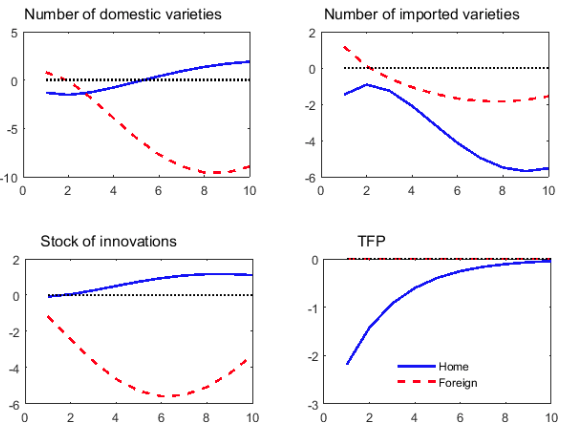
Nota: La línea continua (azul) representa el ajuste del país de origen (Estados Unidos), mientras que la línea discontinua (roja) representa el ajuste del país extranjero (Europa) ante una perturbación negativa de la PTF en Estados Unidos. La magnitud de las respuestas se expresa como desviaciones en puntos porcentuales respecto de la trayectoria de crecimiento equilibrado durante un horizonte de diez años
Por otra parte, nuestro marco produce un ajuste estadounidense distinto tras una perturbación tecnológica incorporada. En particular, el modelo predice que una perturbación negativa específica de la inversión puede provocar una recesión muy prolongada en Estados Unidos, ya que los umbrales de productividad pueden caer por debajo de la tendencia más allá del horizonte de diez años. En este caso, la desaceleración de la productividad nacional es muy prolongada debido a los ajustes graduales tanto del precio relativo del capital (persistentemente por encima del nivel de referencia) como, sobre todo, del salario real (persistentemente por debajo del nivel de referencia). El primero sostiene la actividad inversora en términos reales, mientras que el segundo sigue ejerciendo una presión a la baja sobre los costes; ambos factores permiten la permanencia de empresas manufactureras de baja productividad. Esto apunta a un prolongado desplazamiento procíclico de la distribución de productividad de las empresas estadounidenses tras una perturbación que afecta directamente al sector de la inversión, lo que podría ofrecer una explicación adicional a la desaceleración sostenida de la productividad registrada en Estados Unidos durante la reciente crisis financiera (Reifschneider et al. 2015; Anzoategui et al. 2017).
¿Se ajusta el modelo a las pruebas?
La economía propuesta se simula teniendo en cuenta ambos tipos de perturbaciones tecnológicas. En términos cuantitativos, el marco supera a los modelos estándar de ciclos económicos internacionales al reproducir correlaciones entre países similares a las de los datos en la mayoría de los agregados macroeconómicos. Entre las novedades, las simulaciones muestran que los grandes exportadores estadounidenses contribuyen notablemente a la dinámica del PIB y la inversión del país seguidor a medio plazo. Estos hallazgos concuerdan con las pruebas empíricas. Dado que nuestro modelo de comercio de nuevas variedades de bienes intermedios producidas por empresas heterogéneas establece el vínculo entre países, una enseñanza para las políticas es que conviene reconsiderar los efectos a medio plazo de una reducción excesiva del gasto en innovación tras una desaceleración.




