La brecha de pensiones de género es un problema en la mayoría de los sistemas de ingresos de jubilación de todo el mundo.
Las causas y los efectos acumulativos están relacionados con el empleo y el diseño de las pensiones, así como con cuestiones socioculturales.
Estos problemas deben corregirse a nivel multilateral por parte de los responsables de recursos humanos y de pensiones, los gobiernos y las propias mujeres.
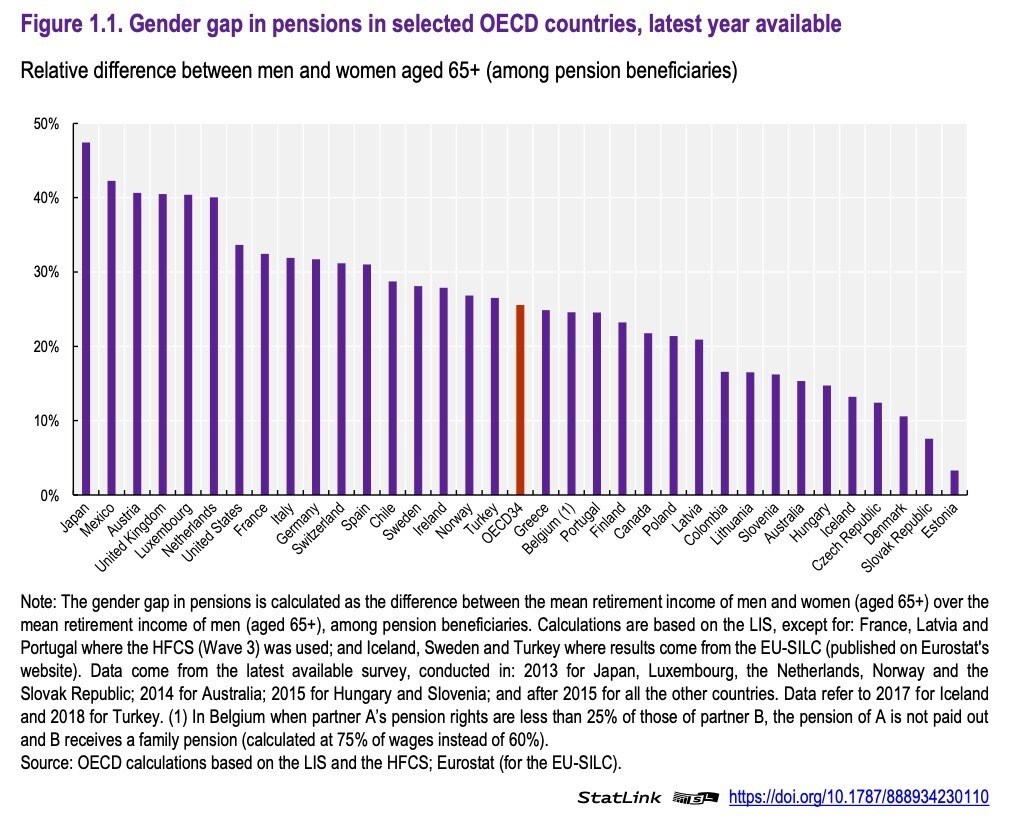
La brecha de pensiones de género existe prácticamente en todos los sistemas de ingresos de jubilación de todo el mundo. La variación es notable: Japón presenta una brecha de casi el 50 %, mientras que la de Estonia es inferior al 5 %. Según los valores actuales, con un salario medio, esta brecha puede representar 8400 dólares al año en Estados Unidos y 6000 libras esterlinas al año en el Reino Unido.
Causas de la brecha de pensiones de género
1. Relacionadas con el empleo
Existe una relación directa entre las pensiones derivadas de los planes de pensiones de empleo y los patrones de empleo. Las pensiones de las mujeres son más bajas por las siguientes razones:
Carreras profesionales más cortas debido, en promedio, a un inicio ligeramente más tardío en el mercado laboral o a interrupciones profesionales por maternidad, y a una jubilación anticipada.
Más trabajo a tiempo parcial, que podría responder a una elección personal, pero que a menudo se debe a la necesidad de atender las obligaciones de madre o padre y/o de cuidador.
Los efectos a largo plazo que una situación de empleo limitado durante varios años tiene sobre las oportunidades de promoción y la progresión salarial.
Salarios medios más bajos para las mujeres que trabajan a tiempo completo, a pesar de que el 72 % de las organizaciones a nivel mundial informan de que la equidad salarial forma parte de su estrategia de remuneración.
El salario medio en los sectores con predominio femenino, como la hostelería, la sanidad y la educación, es inferior al de los sectores dominados por hombres.
2. Relacionadas con el diseño de las pensiones
Existen varias características de diseño que agravan la brecha de pensiones de género, entre ellas:
Restricciones de elegibilidad que exigen un salario mínimo y/o un número mínimo de horas trabajadas.
Es posible que no se exija el pago de cotizaciones y/o la acumulación de derechos de pensión durante los periodos de permiso de maternidad o parental remunerados.
Las opciones de cobro de la pensión pueden ser limitadas para las mujeres si exigen una acumulación mínima o un periodo mínimo de elegibilidad.
Las tablas de mortalidad específicas por sexo dan lugar a rentas vitalicias más bajas para las mujeres debido a sus menores tasas de mortalidad.
Los siguientes problemas tienen un efecto negativo debido a la mayor esperanza de vida de las mujeres:
La ausencia de prestaciones de supervivencia cuando se pagan las pensiones.
La falta de indexación de las prestaciones de ingresos de jubilación.
El cambio de las pensiones de prestación definida (DB) a los mecanismos de aportación definida (DC), en los que la misma suma de dinero acumulada puede generar un ingreso vitalicio menor para las mujeres.
Los modelos de disposición o retirada programada pueden implicar que los ingresos se agoten para las mujeres antes de su fallecimiento.
¿Qué está haciendo el Foro Económico Mundial para cerrar la brecha de género?
3. Cuestiones socioculturales
Determinadas características de muchas sociedades y culturas agravan la brecha de pensiones. Entre ellas se incluyen:
La falta de servicios de cuidado infantil asequibles, adecuados y de calidad restringe las oportunidades laborales de las mujeres.
El impacto de los costes del cuidado infantil en la capacidad para realizar aportaciones voluntarias adicionales a las pensiones, ya que estos costes suelen ser pagados directamente por las mujeres, lo que les deja menos ingresos disponibles para el ahorro.
En los mecanismos de aportación definida en los que los particulares pueden elegir las inversiones, las mujeres suelen ser más aversas al riesgo, lo que puede traducirse en menores rendimientos a largo plazo.
En algunos casos, un menor nivel de educación financiera entre las mujeres lo que también puede afectar a sus decisiones financieras.
Las campañas de comunicación y de otro tipo de los proveedores de pensiones a menudo ignoran las necesidades específicas de las mujeres y utilizan un lenguaje que no les resulta atractivo.
Los derechos de pensión acumulados durante una pareja pueden no repartirse equitativamente en caso de divorcio o separación.
Las mujeres pueden priorizar el gasto actual en la vivienda familiar y en otras personas por encima de sí mismas y/o del ahorro a largo plazo para la jubilación.
Los estereotipos de género pueden dar lugar a diferencias educativas (por ejemplo, en matemáticas y ciencias) y a la expectativa de que las mujeres realicen más trabajo familiar no remunerado.
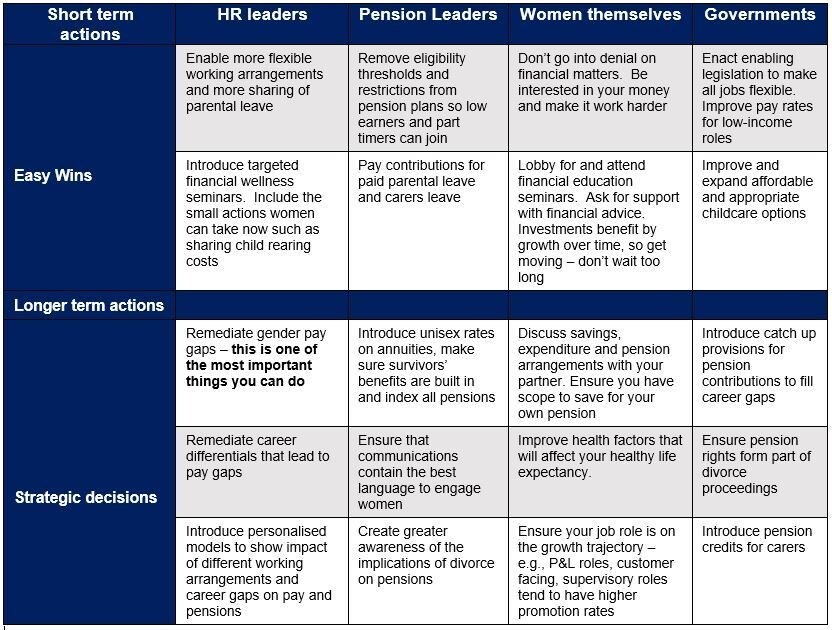
Dada la variedad de causas y de efectos acumulativos de la brecha de pensiones de género, no existe una solución única. Por el contrario, este problema apremiante debe abordarse desde varias perspectivas y por múltiples partes interesadas.
Formas de corregir la brecha de pensiones de género
Tenga en cuenta que se necesita toda una vida de ahorro para financiar una pensión. Por ello, quienes ya se encuentran en una etapa avanzada de la vida tendrán que ponerse al día de forma considerable. Estos son los principales llamamientos a la acción para las partes interesadas pertinentes: