Los niveles de deuda de los hogares de Canadá son los más altos del mundo, lo que hace que el país sea más vulnerable a una perturbación económica, según un nuevo informe.
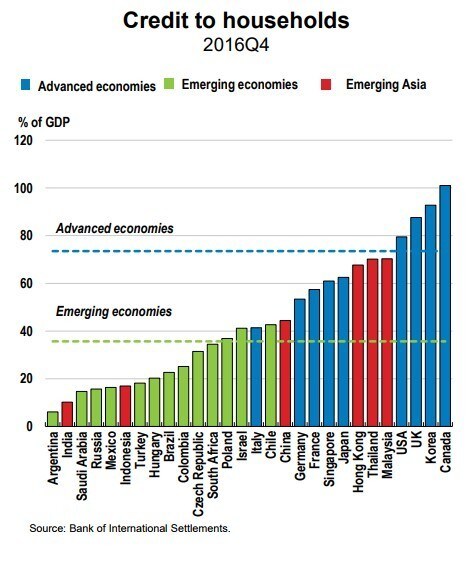
La advertencia de la OCDE apareció en un informe sobre crecimiento económico que destacó la preocupación por los niveles de deuda de los hogares tanto en las economías avanzadas como en las emergentes.
La deuda de los consumidores supera el 100 % del PIB en Canadá, mientras que la deuda expresada como porcentaje del PIB supera el 80 % tanto en Corea del Sur como en el Reino Unido.
Los altos niveles de deuda de los hogares prolongaron la crisis financiera de 2008, mientras que la burbuja inmobiliaria fue un factor importante en la desestabilización del sector bancario.
Los elevados y crecientes niveles de deuda de los canadienses se deben a los altos precios de la vivienda.
Aunque los altos precios de la vivienda benefician a los propietarios o vendedores, la OCDE señala la correlación entre unos precios de la vivienda superiores a lo normal y una recesión. La OCDE observa que la evolución excesiva de los precios de la vivienda es una señal predictiva de futuras recesiones.
La deuda hipotecaria se convierte en un verdadero problema si suben los tipos de interés, porque encarece los pagos de las hipotecas y, en ocasiones, incluso puede atar las manos a los bancos centrales, que quizá necesiten subir los tipos para contener la inflación. El crecimiento económico real proviene de la inversión productiva, no de pedir préstamos para comprar viviendas.
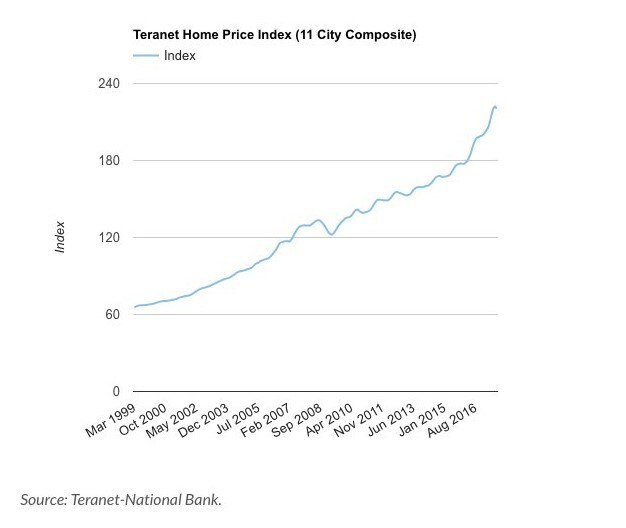
Aunque Canadá ha registrado un crecimiento sólido y constante de los precios de la vivienda durante los últimos 10 años, las perspectivas empiezan a debilitarse. El mes pasado, el índice cayó un 0,8 % con respecto al mes anterior, el mayor descenso desde septiembre de 2010.
Aumento de los precios de la vivienda en 11 ciudades clave de Canadá.
La OCDE no es la única que ha expresado esta advertencia. En su informe anual sobre el sistema financiero mundial, el Fondo Monetario Internacional (FMI) también ha emitido una advertencia a los gobiernos para que no dependan del gasto de los consumidores financiado con deuda para generar crecimiento.
El FMI afirmó que el gasto de los consumidores y los niveles de deuda de los hogares benefician a la economía durante los primeros dos o tres años, pero después los riesgos empiezan a acumularse.
Al principio, los hogares contraen más deuda para comprar cosas como viviendas nuevas y automóviles, lo que da un impulso a corto plazo a la economía.
Pero más adelante, es probable que los hogares muy endeudados prioricen el pago de sus deudas en lugar de gastar más dinero. Y eso frena el crecimiento económico. Si a la situación se suma una perturbación económica repentina —o un fuerte descenso de los precios de la vivienda—, las consecuencias pueden ser muy difíciles de afrontar.
¿Es hora de construir?
«La deuda engrasa los engranajes de la economía. Permite a las personas hacer grandes inversiones hoy —como comprar una casa o ir a la universidad— comprometiendo parte de sus ingresos futuros. En teoría, todo eso está bien. Pero, como mostró la crisis financiera mundial, el rápido crecimiento de la deuda de los hogares —especialmente de las hipotecas— puede ser peligroso», advirtió el economista sénior del FMI Nico Valckx en una entrada de blog.
La OCDE recomienda abordar tanto las políticas como las características estructurales subyacentes de la economía para evitar que los hogares contraigan demasiada deuda.
En los mercados de la vivienda, recomienda eliminar las subvenciones implícitas a la propiedad de vivienda, como las deducciones fiscales por los pagos de intereses hipotecarios. También recomienda intentar controlar los precios de la vivienda aumentando la oferta de viviendas nuevas.




